FINANZPLATZ FRANKFURT & FINANZPLATZ DEUTSCHLAND: „Was muss ein Family Office verstehen, koordinieren und beurteilen können, damit Familienvermögen langfristig professionell begleitet wird?“ (INTERVIEW – Dr. Sigrid Mulas, Geschäftsführerin der Fachseminare von Fürstenberg)

Family Office-Themen haben in den vergangenen Jahren deutlich an Breite gewonnen. Neben klassischen Fragen der Vermögensanlage rücken Governance, Nachfolge, Unternehmensbeteiligungen, internationale Strukturen und die professionelle Koordination unterschiedlicher Experten stärker in den Mittelpunkt. Im Vorfeld der Jahrestagung Family Office 2026 sprach Markus Hill Finanzplatz Frankfurt am Main mit Dr. Sigrid Mulas, Geschäftsführerin der Fachseminare von Fürstenberg, über die Weiterentwicklung der Veranstaltung, die Neukonzeption des Lehrgangs „Zertifizierter Family Officer (FvF)“ und die Frage, welche Kompetenzen Family Officers heute benötigen. Besonders interessant war dabei der Blick auf die Schnittstellen: Family Office-Arbeit erschöpft sich nicht in einzelnen Fachdisziplinen. Entscheidend ist vielmehr, wie rechtliche, steuerliche, finanzielle, familiäre und Governance-Fragen in der Praxis zusammengeführt werden. Das Gespräch gab zugleich Einblicke in die Schwerpunkte der Jahrestagung 2026 in Bad Neuenahr sowie in die Entwicklung eines Fach- und Netzwerkumfelds rund um die Ausbildung zum Zertifizierten Family Officer.
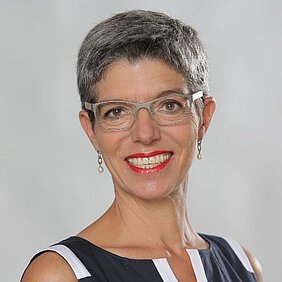
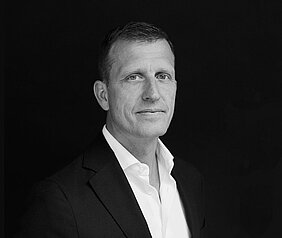
Dr. Sigrid Mulas, Geschäftsführerin der Fachseminare von Fürstenberg

Hill: Frau Dr. Mulas, die Jahrestagung Family Office 2026 steht vor einigen Veränderungen. Was ist neu?
Mulas: Wir entwickeln die Jahrestagung 2026 sichtbar weiter. Zum einen findet sie nach fünf Jahren dieses Jahr in Bad Neuenahr statt. Zum anderen übernimmt Dr. Florian Oppel zusammen mit Dr. Henning Schröer die Tagungsleitung. Damit setzen wir auch inhaltlich einen neuen Akzent. Die Jahrestagung soll noch stärker der Ort werden, an dem aktuelle Family Office-Fragen nicht nur vorgestellt, sondern fachlich eingeordnet und offen diskutiert werden.

Hill: Was unterscheidet Ihre Jahrestagung von klassischen Wealth-Management-, Private-Banking- oder Investmentkonferenzen?
Mulas: Viele Veranstaltungen in diesem Umfeld betrachten Family Offices vor allem als Investoren oder Produktzielgruppe. Das ist uns zu eng. Bei uns geht es um die Gesamtarchitektur komplexer Familienvermögen: Familie, Unternehmen, Vermögen, Governance, Nachfolge, Risiko, Recht, Steuern und Kapitalanlage. Investmentthemen spielen eine Rolle, aber nicht isoliert. Entscheidend ist die Frage: Was muss ein Family Office verstehen, koordinieren und beurteilen können, damit Familienvermögen langfristig professionell begleitet wird?

Hill: Können Sie schon etwas zum Programm 2026 sagen?
Mulas: Ja, das Programm ist inzwischen veröffentlicht und zeigt sehr gut, wohin sich die Jahrestagung entwickelt. Wir beginnen mit der Frage, wie Familienvermögen in Krisenzeiten strategisch gesichert werden kann, und spannen den Bogen dann über Nachfolge- und Strukturmaßnahmen, Immobilien, strategische Asset Allocation, Private Debt und Minderheitsbeteiligungen in Familienunternehmen. Am zweiten Tag stehen stärker die operativen und governancebezogenen Fragen im Mittelpunkt: KI im Family Office, Family Office-Governance, der Beirat sowie Kommunikation und Reputation von Unternehmerfamilien. Damit bildet die Tagung genau die Breite ab, die moderne Family Office-Arbeit heute verlangt: Vermögen, Familie, Unternehmen, Governance, Investments und Risiko müssen zusammengedacht werden.

Markus Hill, FINANZPLATZ FRANKFURT AM MAIN


Hill: Gibt es Programmpunkte, auf die Sie besonders hinweisen würden?
Mulas: Alle Vorträge versprechen spannende Insights, weil sie unterschiedliche Perspektiven auf die Praxis professioneller Family Offices eröffnen. Für ihre Leser dürften aber zwei Themen vielleicht besonders interessant sein: erstens die Strategische Asset Allocation für Unternehmerpersönlichkeiten und Unternehmerfamilien, weil hier Kapitalanlage nicht abstrakt, sondern aus der Denk- und Entscheidungslogik von Prinzipalen betrachtet wird. Zweitens Private Debt, da diese Anlageklasse für Family Offices und andere professionelle Investoren zunehmend relevant wird und eine disziplinierte Einordnung von Rendite, Risiko, Segmenten und Auswahlkriterien verlangt. Ergänzend ist auch der Vortrag zu Minority Investments in Familienunternehmen spannend, weil er Family Equity, langfristige Partnerschaften und Governance-Fragen verbindet. Wichtig bleibt aber: Die Jahrestagung ist nicht nur Vortragsprogramm. Das exklusive Alumni-Treffen der Zertifizierten Family Officer (FvF) und das gemeinsame Abendessen schaffen den Rahmen, in dem die Themen vertraulich weitergedacht werden können.

Hill: Netzwerk ist ein häufiges Versprechen in der Weiterbildungsbranche. Wann wird daraus aus Ihrer Sicht tatsächlich ein fachlicher Mehrwert?
Mulas: Wenn ein Netzwerk nicht beliebig offen ist und auf einer gemeinsamen fachlichen Grundlage beruht. Genau das ist bei unseren Absolventinnen und Absolventen der Fall. Sie haben denselben Lehrgang durchlaufen, teilen ein Grundverständnis professioneller Family Office-Arbeit und begegnen sich anschließend auf der Jahrestagung oder bei Stammtischen wieder. Dadurch entsteht nicht nur Kontakt, sondern Vertrauen – und Vertrauen ist in diesem Bereich eine echte Arbeitsgrundlage.

Hill: Wie groß ist dieser Kreis inzwischen?
Mulas: Seit dem Start des Lehrgangs im Jahr 2017 haben rund 130 Teilnehmerinnen und Teilnehmer den Abschluss Zertifizierter Family Officer (FvF) erworben. Das ist kein Massenformat, sondern ein bewusst gewachsener Kreis. 2026 haben wir den Lehrgang neu konzipiert, weil sich die Anforderungen an Family Officers verändert haben.

Hill: Was war an der bisherigen Konzeption nicht mehr ausreichend?
Mulas: Die Anforderungen an Family Officers haben sich deutlich weiterentwickelt, und wir haben in den vergangenen fast zehn Jahren viel Feedback erhalten und weitere Expertise entwickelt. In der Praxis zeigt sich heute noch stärker, dass professionelle Family Office-Arbeit nicht an fehlendem Fachwissen scheitert, sondern an fehlender Integration: Recht, Steuern, Vermögen, Familie, Governance und Risiko müssen zusammen gedacht werden. Die Themen Wertschöpfung und auch die internationalen Bezüge sind von imminenter Bedeutung. Deshalb haben wir den Lehrgang 2026 grundlegend neu konzipiert – auf Basis vieler Lehrgänge, Rückmeldungen von Teilnehmern und der gewachsenen fachlichen Perspektiven. Ziel ist nicht mehr Wissenssammlung, sondern die systematische Entwicklung professioneller Handlungskompetenz.

Hill: Was hat sich durch die Neukonzeption konkret verändert?
Mulas: Wir haben den Lehrgang stärker entlang der Entscheidungsrealität im Family Office aufgebaut. Die Module folgen nicht einfach einzelnen Fachgebieten, sondern verbinden die zentralen Kompetenzfelder: Rolle und Organisation des Family Officers, Recht und Steuern, Unternehmens- und Vermögensnachfolge, Asset Allocation und Reporting sowie liquide, immobilienbezogene und illiquide Investments. Neu ist vor allem die stärkere Lernlogik: Ausgangslagen erfassen, Strukturen durchdringen, Entscheidungen verantwortungsvoll abwägen und langfristig umsetzen. Damit wird aus Fachwissen ein professionelles Gesamtverständnis.

Hill: Welche Themen gehören heute zwingend in eine Family Office-Ausbildung, obwohl sie früher eher randständig behandelt wurden?
Mulas: Neben den klassischen Feldern Recht, Steuern und Vermögensstrukturierung gehören heute vor allem Governance, Organisation, Nachfolgeprozesse, Risikofragen, internationale Aspekte, Asset Allocation, Reporting, Investment-Governance und illiquide Anlagen dazu. Gerade die Schnittstellen sind entscheidend: Eine steuerlich sinnvolle Struktur kann familiär schwer vermittelbar sein; eine Investmententscheidung kann Governance- oder Haftungsfragen auslösen; externe Beraterkompetenz muss integriert werden, ohne Entscheidungsverantwortung zu delegieren. Genau diese Bruchstellen prägen moderne Family Office-Arbeit.

Hill: Wie verhindern Sie, dass Interdisziplinarität nur ein anderes Wort für thematische Breite bleibt?
Mulas: Indem wir konsequent an Schnittstellen arbeiten. Ein Beispiel: Eine Immobilienentscheidung ist nie nur eine Immobilienentscheidung. Sie kann steuerliche, rechtliche, familiäre, finanzielle und governancebezogene Folgen haben. Ähnlich ist es bei Nachfolge, Beteiligungen oder Sicherheitsfragen. Der Lehrgang soll genau dieses Denken trainieren: nicht in Silos, sondern in Zusammenhängen.

Hill: Was sollte ein Absolvent anschließend professioneller einordnen oder entscheiden können als vorher?
Mulas: Er oder sie sollte komplexe Situationen strukturierter lesen können. Welche Interessen sind im Spiel? Welche Risiken sind sichtbar, welche noch nicht? Welche Fachleute müssen eingebunden werden? Wo drohen Zielkonflikte? Und welche Entscheidung ist nicht nur fachlich korrekt, sondern für die Familie langfristig tragfähig? Das ist aus meiner Sicht der Kern professioneller Family Office-Arbeit.

Hill: Referentenqualität wird in Weiterbildungsformaten oft behauptet. Wie stellen Sie sicher, dass im Lehrgang keine Produktlogik oder reine Selbstdarstellung dominiert?
Mulas: Wir wählen Referentinnen und Referenten danach aus, ob sie fachlich exzellent sind und zugleich echte Erfahrung mit komplexen Vermögens-, Familien- oder Unternehmensstrukturen haben. Entscheidend ist nicht allein Reputation, sondern die Fähigkeit, Wissen anwendungsbezogen zu vermitteln. Produktvorträge passen nicht zu diesem Format. Unsere Teilnehmer erwarten keine Verkaufspräsentationen, sondern Orientierung, Substanz und Praxiserfahrung – sowohl beim Lehrgang als auch der Jahrestagung.

Hill: Der Begriff „Family Officer“ ist nicht geschützt. Was kann ein Zertifikatslehrgang in diesem Markt leisten?
Mulas: Ein Lehrgang kann den Begriff nicht rechtlich schützen. Aber er kann Transparenz schaffen. Der Abschluss Zertifizierter Family Officer (FvF) zeigt, dass sich jemand systematisch mit den zentralen Aufgabenfeldern, Schnittstellen und Verantwortungsebenen auseinandergesetzt hat. Er ersetzt keine Erfahrung, aber er schafft ein nachvollziehbares Qualifikationsprofil in einem Markt, der häufig sehr uneinheitlich ist.

Hill: Wenn Sie den Lehrgang und die Jahrestagung zusammen betrachten: Was entsteht daraus, was ein einzelnes Seminar oder eine klassische Konferenz nicht leisten kann?
Mulas: Der Lehrgang schafft die fachliche Grundlage. Die Jahrestagung aktualisiert Themen, öffnet den Blick für neue Entwicklungen und bringt unterschiedliche Perspektiven zusammen. Die Stammtische vertiefen den Austausch im kleineren Kreis. Mit der Errichtung weiterer Gremien und Formate, z.B. des Wissenschaftlichen Beirats oder der praxisorientierten Webinarserie „Family Office Inside“, in der aktuell relevante Themen aufgegriffen werden, haben wir das Zertifizierungsprogramm deutlich erweitert – ohne den Teilnehmerkreis beliebig zu öffnen. Zusammengenommen entsteht ein fortlaufendes Fach- und Netzwerkumfeld für Menschen, die Family Office-Arbeit ernsthaft und professionell betreiben wollen.

Hill: Was wäre für Sie ein gutes Ergebnis, wenn jemand den Lehrgang besucht und anschließend Teil dieses Kreises bleibt?
Mulas: Dass diese Person nicht nur mehr weiß, sondern anders fragt. Professioneller, strukturierter, vorausschauender. Gute Family Office-Arbeit beginnt oft damit, die richtigen Fragen zu stellen, bevor Entscheidungen getroffen werden. Wenn Absolventinnen und Absolventen Risiken früher erkennen, Spezialisten besser koordinieren und Familienvermögen ganzheitlicher begleiten können, dann erfüllt der Lehrgang seinen Zweck. Wenn die Alumni dauerhaft und eigeninitiativ unter ihresgleichen das Netzwerk pflegen und fortentwickeln – das ist ihr weiterer dauerhafter Gewinn.

Hill: Vielen Dank für das Gespräch.

Veranstaltungshinweis “Jahrestagung Family Office 2026„

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Unsplash & Finanzplatz Frankfurt

Quelle: IPE. DA.CH
FRANKFURT AM MAIN AS A FINANCIAL CENTER: “We are therefore currently experiencing a market-driven correction in the real estate asset class, which may continue for some time to come” – (INTERVIEW – Sebastian Thürmer, Artis Institutional Capital)

Institutional investors remain committed to real estate, but their appetite for new investments has declined significantly. At the same time, infrastructure and select segments of private debt are coming more into focus. The sixth edition of the study “Institutional Investors’ Preferences in Real Estate and Alternative Investments” thus paints a nuanced picture: high real estate allocations are met with growing caution, while energy, transportation, digital, and social infrastructure are gaining in appeal. For the first time, the study also examines how institutional investors view artificial intelligence and tokenization. In a conversation with Markus Hill, Sebastian Thürmer explains the key findings of the survey of 51 investors who collectively manage assets totaling 1.074 trillion euros (Part 1 of 2).

Hill: Mr. Thürmer, can you briefly summarize the key findings of your study, “Preferences of Institutional Investors in Real Estate and Alternative Investments,” now in its sixth edition?

Thürmer: For the study, we surveyed 51 institutional investors about their past investments and future considerations in the areas of real estate and alternative investments. Other topics included sustainability and, for the first time, the use of artificial intelligence and tokenization. In total, the surveyed participants manage assets totaling 1.074 trillion euros. Nearly 60 percent of the participants are insurance companies or pension funds. This means the proportion of traditional institutional investors is very high. Other investor groups include family offices, foundations, banks, savings banks, and industrial companies.

In real estate, the brief reversal seen in 2025 appears to have already come to an end. The appetite for new investments is currently low. Reasons likely include economic challenges, rising interest rates, and new competition from infrastructure projects. Real estate allocations remain high but are not being further expanded.

The outlook is better for alternative investments. Infrastructure investments in the energy, transportation, digital, and social sectors are in demand. Certain segments of private debt—particularly corporate debt and infrastructure debt—are also likely to see increased allocations. We also received interesting responses regarding sustainability as well as, for the first time, AI and tokenization.

Sebastian Thürmer, Artis Institutional Capital & Markus Hill, Finanzplatz Frankfurt am Main

Hill: Let’s turn to the assessment of the real estate asset class. You mention a waning interest in “concrete gold.” Are real estate investments still a preferred asset class for institutional investors at all?

Thürmer: Real estate certainly remains a preferred asset class. After all, 60 percent of the investors surveyed hold between 5 and 15 percent of their assets in real estate. Another 40 percent have real estate allocations ranging from 15 to over 30 percent. Between 2010 and 2020, the real estate allocation doubled for various reasons. As a result, we are currently experiencing a market-driven correction in the real estate asset class, which may continue for some time to come. Only 8 percent of the investors surveyed are planning to increase their holdings. 68 percent do not anticipate any changes, while 24 percent are considering reducing their holdings. This latter percentage is relatively high compared to previous years.

Hill: That sounds rather pessimistic!

Thürmer: The markets are indeed in crisis mode. The trend is clearly shifting toward core real estate, following a sharp increase in write-downs in recent years. Structural risks in particular—such as those in regions with a high proportion of industry—are now being assessed more critically. Another new factor in the risk assessment of domestic real estate markets is sensitivity to political and economic risks. Many investors see trends toward deindustrialization and, as a result, declining real estate markets. Rising construction costs due to higher raw material prices, climate change, new building codes, and steadily rising financing costs are placing a disproportionate burden on this asset class. Added to this are new competitors in the illiquid investments segment, such as infrastructure investments.

Hill: What types of properties are in demand?

Thürmer: There is interest in social and healthcare real estate—in other words, what tends to be referred to as “social infrastructure.” Residential properties, as a recession-resistant use type, and logistics are also viewed positively. Commercial real estate, such as offices and retail, on the other hand, plays hardly any role at all in new investments.

Hill: How do institutional investors plan to handle existing properties that are not yet up to the latest energy efficiency standards?

Thürmer: 47 percent intend to retrofit their existing properties for energy efficiency or have already done so. 22 percent plan to sell their portfolios. 26 percent are not currently considering any specific measures. However, there are significant differences among investor groups. Churches and insurers are setting an exemplary standard. Banks, savings banks, and pension funds are also active. Nevertheless, many investors view energy-efficiency retrofits as a costly obstacle.

Hill: Do investors still plan to make additional purchases of properties that haven’t undergone energy-efficiency renovations in the future?

Thürmer: 18 percent of the investors surveyed plan such acquisitions. 27 percent do not rule out purchasing properties that have not undergone energy-efficiency renovations. The majority—56 percent—have not yet made up their minds on this issue.

Hill: How are the changing interest rate and financing conditions affecting the investment decisions of institutional investors?

Thürmer: The current interest rate environment is leading to cautious interest rate and return forecasts. Investors must factor in rising financing costs. Over time, this is likely to lead to lower debt-to-equity ratios. This trend is already noticeable in the real estate sector. Sustainable, energy-efficient, and future-proof real estate concepts now have better and more affordable access to debt financing than properties that have not undergone energy-efficiency renovations.

Hill: What criteria do institutional investors consider when selecting a fund or a fund manager prior to making an investment decision?

Thürmer: Institutional investors expect a compelling investment strategy, a strong track record, and a robust deal flow, as well as—where applicable—an initial portfolio that can be implemented promptly. In addition, they look for professional financial management, meaningful reporting, transparency, and ongoing communication throughout the entire investment period.

Hill: In 2026, you expanded your scope of inquiry to include areas such as AI and tokenization. In which areas is AI being used, and to what extent is it already influencing the investment decisions of institutional investors?

Thürmer: AI is primarily used in research and financial analysis (21 percent), risk management (17 percent), and compliance (15 percent). It has played a lesser role so far in allocation decisions, currency management, and portfolio construction. Only 4 percent state that AI directly contributes to investment decisions. 43 percent incorporate AI results into their considerations, while 53 percent have not yet integrated AI.

Hill: In which areas do institutional investors see the greatest benefits of tokenization, and how do they assess its significance for the next five years?

Thürmer: In principle, tokenization is likely to offer advantages in terms of lower barriers to entry, the efficiency of processing and settlement, as well as transparency and reporting. At present, however, only about 18 percent of respondents consider tokenization to be of high or very high importance. 82 percent view it more as a niche application or attribute only minor importance to it.

Hill: Thank you very much for the interview.

LINK TO THE PANEL DISCUSSION / VIDEO “Preferences of Institutional Investors in Real Estate and Alternative Investments”:

Dialogue & Information:

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – CHANNEL

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – GROUP

FONDSBOUTIQUEN on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderator: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature: “Frankfurt am Main as a Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media Partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & brief introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

September 24, 2026, Lucerne: “Swiss Digital Finance Conference 2026” – Markus Hill (PARTNER) speaks with Jan Carlos Janke, lecturer in Digital Business & Innovation at Lucerne University of Applied Sciences and Arts – Computer Science

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the topics mentioned above are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Frankfurt Financial Center

Quelle: IPE DA.CH

FINANZPLATZ FRANKFURT AM MAIN & RESEARCH: „Derzeit erleben wir daher eine marktbedingte Bereinigung bei der Asset-Klasse Immobilien, die möglicherweise noch längere Zeit anhalten wird“ – (INTERVIEW – Sebastian Thürmer, Artis Institutional Capital)

Institutionelle Investoren bleiben bei Immobilien engagiert, doch der Appetit auf Neuinvestitionen ist deutlich gesunken. Gleichzeitig rücken Infrastruktur und ausgewählte Segmente von Private Debt stärker in den Fokus. Die zum sechsten Mal durchgeführte Studie „Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments“ zeichnet damit ein differenziertes Bild: hohe Immobilienquoten treffen auf wachsende Zurückhaltung, während Energie-, Verkehrs-, Digital- und Sozialinfrastruktur an Attraktivität gewinnen. Erstmals beleuchtet die Untersuchung zudem, wie institutionelle Anleger Künstliche Intelligenz und Tokenisierung einschätzen. Sebastian Thürmer erläutert im Gespräch mit Markus Hill die zentralen Ergebnisse der Befragung von 51 Investoren, die zusammen ein Anlagevolumen von 1,074 Billionen Euro verantworten (Teil 1 von 2).

Hill: Herr Thürmer, können Sie uns kurz und knapp die wichtigsten Ergebnisse Ihrer nun zum sechsten Mal durchgeführten Studie „Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments“ nennen?

Sebastian Thürmer, Artis Institutional Capital & Markus Hill, Finanzplatz Frankfurt am Main

Thürmer: Für die Studie haben wir 51 institutionelle Investoren zu ihren bisherigen Investments und künftigen Überlegungen in den Bereichen Immobilien und Alternative Investments befragt. Weitere Themen waren Nachhaltigkeit sowie erstmals auch der Einsatz von Künstlicher Intelligenz und Tokenisierung. Insgesamt verantworten die befragten Teilnehmer ein Anlagevolumen von 1,074 Billionen Euro. Fast 60 Prozent der Teilnehmer sind Versicherungsunternehmen oder Altersvorsorgeeinrichtungen. Damit ist der Anteil klassischer institutioneller Investoren sehr hoch. Weitere Anlegergruppen sind unter anderem Family Offices, Stiftungen, Banken, Sparkassen und Industrieunternehmen.

Bei Immobilien scheint die kurze Umkehrbewegung des Jahres 2025 bereits wieder beendet zu sein. Der Appetit auf Neuinvestitionen ist derzeit gering. Gründe dürften konjunkturelle Probleme, steigende Zinsen und die neue Konkurrenz durch Infrastrukturprojekte sein. Die Immobilienquoten bleiben hoch, werden aber nicht weiter ausgebaut.

Bei den Alternativen Investments sieht es besser aus. Gefragt sind Infrastrukturanlagen in den Bereichen Energie, Verkehr, Digitales und Soziales. Auch Teilbereiche von Private Debt, insbesondere Corporate Debt und Infrastructure Debt, dürften aufgestockt werden. Bei den Themen Nachhaltigkeit sowie erstmals KI und Tokenisierung erhielten wir ebenfalls spannende Antworten.

Hill: Kommen wir zur Einschätzung der Assetklasse Immobilien. Sie sprechen von einem nachlassenden Interesse an Betongold. Sind Immobilienanlagen überhaupt noch eine präferierte Assetklasse für institutionelle Investoren?

Thürmer: Immobilien bleiben sicherlich eine präferierte Assetklasse. Immerhin halten 60 Prozent der befragten Anleger zwischen fünf und 15 Prozent ihrer Assets in Immobilien. Weitere 40 Prozent weisen Immobilienquoten von 15 bis über 30 Prozent auf. In den Jahren 2010 bis 2020 hat sich die Immobilienquote aus unterschiedlichen Gründen verdoppelt. Derzeit erleben wir daher eine marktbedingte Bereinigung bei der Asset-Klasse Immobilien, die möglicherweise noch längere Zeit anhalten wird. Aufstockungen planen nur noch acht Prozent der befragten Investoren. 68 Prozent sehen keine Änderungen vor, während 24 Prozent Bestandsreduzierungen erwägen. Letzterer Anteil ist im Vergleich zu den Vorjahren relativ hoch.

Hill: Das hört sich eher pessimistisch an!

Thürmer: Die Märkte befinden sich tatsächlich im Krisenmodus. Der Trend geht klar in Richtung Core-Immobilien, nachdem die Wertberichtigungen in den vergangenen Jahren stark zugenommen haben. Insbesondere strukturelle Risiken, etwa in Regionen mit hohem Industrieanteil, werden inzwischen kritischer beurteilt. Neu bei der Risikobewertung heimischer Immobilienmärkte ist außerdem die Sensibilität für politische und konjunkturelle Risiken. Viele Investoren sehen Tendenzen einer Deindustrialisierung und damit einhergehend rückläufige Immobilienmärkte. Steigende Baukosten infolge höherer Rohstoffpreise, der Klimawandel, neue Bauvorschriften und weiter steigende Finanzierungskosten belasten diese Assetklasse überproportional. Hinzu kommen neue Wettbewerber im Segment der illiquiden Anlagen, beispielsweise Infrastrukturinvestments.

Hill: Welche Nutzungsarten werden nachgefragt?

Thürmer: Interesse besteht an Sozial- und Gesundheitsimmobilien, also tendenziell an „sozialer Infrastruktur“. Auch Wohnen als konjunkturresistente Nutzungsart und Logistik werden positiv gesehen. Gewerbeimmobilien wie Büro und Handel spielen bei Neuanlagen dagegen kaum noch eine Rolle.

Hill: Wie planen institutionelle Investoren mit Bestandsimmobilien umzugehen, die energetisch noch nicht auf dem neuesten Stand sind?

Thürmer: 47 Prozent wollen ihre Bestandsimmobilien energetisch sanieren oder haben dies bereits getan. 22 Prozent planen den Verkauf von Beständen. 26 Prozent denken zunächst nicht über konkrete Maßnahmen nach. Allerdings gibt es große Unterschiede zwischen den Anlegergruppen. Vorbildlich agieren Kirchen und Versicherer. Auch Banken, Sparkassen und Altersvorsorgeeinrichtungen sind aktiv. Dennoch werden energetische Sanierungen von vielen Anlegern als kostenträchtiger Hemmschuh betrachtet.

Hill: Planen Anleger künftig noch Zukäufe bei nicht energetisch sanierten Liegenschaften?

Thürmer: 18 Prozent der befragten Investoren planen solche Zukäufe. 27 Prozent schließen Käufe nicht energetisch sanierter Liegenschaften aus. Die Mehrheit von 56 Prozent hat sich bei diesem Thema noch nicht festgelegt.

Hill: Wie wirken sich die veränderten Zins- und Finanzierungsbedingungen auf die Investitionsentscheidungen institutioneller Investoren aus?

Thürmer: Das derzeitige Zinsumfeld führt zu zurückhaltenden Zins- und Renditeprognosen. Anleger müssen wachsende Finanzierungskosten einkalkulieren. Im Laufe der Zeit dürfte dies zu geringeren Fremdkapitalquoten führen. Im Immobilienbereich ist diese Entwicklung bereits spürbar. Nachhaltige, energieeffiziente und zukunftsfähige Immobilienkonzepte erhalten inzwischen besseren und günstigeren Zugang zu Fremdkapital als nicht energetisch sanierte Liegenschaften.

Hill: Mit welchen Kriterien bei der Fondsselektion beziehungsweise der Auswahl eines Fondsmanagers beschäftigen sich institutionelle Investoren im Vorfeld einer Investmententscheidung?

Thürmer: Institutionelle Investoren erwarten ein überzeugendes Konzept, einen starken Track Record und belastbaren Dealflow sowie gegebenenfalls ein zeitnah umsetzbares Startportfolio. Hinzu kommen professionelles Controlling, aussagekräftiges Reporting, Transparenz und eine laufende Kommunikation während der gesamten Investmentperiode.

Hill: Sie haben 2026 Ihr Frageuniversum um Bereiche wie KI und Tokenisierung erweitert. In welchen Aufgabenfeldern wird KI eingesetzt, und inwiefern beeinflusst sie bereits die Anlageentscheidungen institutioneller Investoren?

Thürmer: KI wird hauptsächlich in Research und Finanzanalyse (21 Prozent), im Risikomanagement (17 Prozent) sowie in der Compliance (15 Prozent) eingesetzt. Bei Allokationsfragen, im Währungsmanagement und in der Portfoliokonstruktion spielt sie bislang eine geringere Rolle. Nur vier Prozent geben an, dass KI unmittelbar zur Anlageentscheidung beiträgt. 43 Prozent lassen KI-Ergebnisse in ihre Überlegungen einfließen, während 53 Prozent KI bislang nicht einbinden.

Hill: In welchen Bereichen sehen institutionelle Investoren den größten Nutzen der Tokenisierung, und wie beurteilen sie deren Bedeutung für die kommenden fünf Jahre?

Thürmer: Grundsätzlich dürfte Tokenisierung Vorteile bei niedrigeren Einstiegshürden, der Effizienz von Abwicklung und Settlement sowie bei Transparenz und Reporting bieten. Zum heutigen Zeitpunkt messen allerdings nur rund 18 Prozent der Befragten der Tokenisierung eine hohe oder sehr hohe Bedeutung bei. 82 Prozent betrachten sie eher als Nischenanwendung oder schreiben ihr nur eine geringe Bedeutung zu.

Hill: Vielen Dank für das Gespräch.

LINK ZUR PANELDISKUSSION / VIDEO „„Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments““:

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Finanzplatz Frankfurt

Quelle: IPE. DA.CH
FINANZPLATZ FRANKFURT & FINANZPLATZ SCHWEIZ: High Value Assets – Geschichte, Netzwerke, Vertrauen und der Blick über Asset-Klassen hinaus (INTERVIEW – Tobias Heining, Martin Fiddler Aviation)

Finanzplatz Frankfurt am Main tauscht sich mit Markus Schwingshackl von PRIVATE KEY NETWORK in Zürich aus und empfiehlt den Gedankenaustausch mit einem interessanten Netzwerker aus Zürich. Gerne haben wir den Ball aufgenommen. Business Jets, Yachten, Kunst, Immobilien, Edelmetalle und Wealth Management wirken auf den ersten Blick wie getrennte Welten. Tatsächlich treffen sie bei Unternehmerfamilien, Private Clients und UHNWIs häufig auf dieselben Fragen: Wem kann man vertrauen? Wer versteht komplexe Vermögenswerte? Und wo findet ein fachlich belastbarer Austausch jenseits klassischer Branchengrenzen statt? Tobias Heining kennt sowohl die Welt internationaler Großkanzleien als auch die besonderen Anforderungen rund um hochwertige mobile Vermögenswerte. Mit den High Value Assets Roundtables bringt er Experten, Anbieter und Multiplikatoren verschiedener Asset-Klassen zusammen. Im Gespräch mit Markus Hill erläutert er seinen ungewöhnlichen Karriereweg, die Arbeit von Martyn Fiddler und warum ein gutes Netzwerk nicht vom Sammeln, sondern vom Teilen lebt.

Hill: Vom Geschichtsstudium über die Welt der Großkanzleien bis hin zu Business Jets und Yachten – ein Lebenslauf, den man sich kaum ausdenken könnte. Wer ist der Mensch dahinter und was macht ihn aus?

Tobias Heining, Martin Fiddler Aviation

Heining: Als ich 2001 meinen Masterabschluss in der Tasche hatte, begann ich bei einer PR-Agentur, die unter anderem große Rechtsanwaltskanzleien und Wirtschaftsprüfungsgesellschaften in Fragen der Öffentlichkeitsarbeit beriet. Das war damals noch ein relativ exotisches, aber spannendes und anspruchsvolles Tätigkeitsfeld. Von dort führte mich mein Weg auf die Kundenseite zu US-amerikanischen, britischen und deutschen Großkanzleien. Dort übernahm ich verschiedene Positionen bis hin zur Leitung großer Teams mit entsprechender Budgetverantwortung in den Bereichen Geschäftsentwicklung, Marketing und Kommunikation.

Von der Geschäftsentwicklung und strategischen Positionierung ist der gedankliche Weg zu Innovation, neuen Geschäftsmodellen sowie effizienteren Abläufen und Administrationsbereichen nicht weit. Als Führungskraft möchte ich Märkte, Strukturen und Prozesse verstehen und Dinge vorantreiben, um ein Unternehmen zukunftsfähig zu gestalten. In Zeiten künstlicher Intelligenz ist das wahrscheinlich eine der zentralen Herausforderungen. Genau das motiviert mich: Ich sehe mich als Strategen, Netzwerker und Innovator.

Bei aller Freude an Veränderung sind mir ein menschliches Verständnis und die Wahrung meiner persönlichen Integrität wichtig geblieben. Das mag auf den ersten Blick nicht immer vollständig vereinbar erscheinen. Der Wechsel in die Business Aviation und das Yachting kam auch für mich überraschend. Er hat sich jedoch als besonders erfrischende und bereichernde Erfahrung erwiesen. Die DNA dieser Branchen ist im Kern kooperativ und von einem hohen Maß an Pragmatismus und Offenheit geprägt. Das verlangt viel geistige Mobilität – und genau das gefällt mir.

Markus Hill, Finanzplatz Frankfurt & Tobias Heining, Martin Fiddler Aviation

Hill: Business Aviation und Yachting klingen spannend, aber auch ein wenig nebulös. Was genau macht das Unternehmen, für das Du tätig bist?

Heining: Nebulös ist in diesem Zusammenhang ein schönes Wort. Wir helfen unseren Kunden dabei, sicher durch einige Untiefen der Business Aviation und des Yachtings zu navigieren. Martyn Fiddler ist seit mehr als 40 Jahren eine Boutique für maßgeschneiderte internationale Lösungen – insbesondere für Eigentümer und Betreiber komplexer mobiler Vermögenswerte wie Business Jets, Helikopter und Yachten.

Im Kern ist Martyn Fiddler ein Corporate Service Provider, also Anbieter und Administrator von Zweckgesellschaften. Darüber hinaus bieten wir spezialisierte Steuerberatung und Unterstützung bei sämtlichen zollbezogenen Themen, beispielsweise beim Import und Export der Assets. Zudem pflegen wir ein weltweites Ökosystem enger Kooperationspartner und Kontakte. So können wir unseren Kunden auch bei praktischen Fragen jenseits unseres eigenen Leistungsportfolios Orientierung geben und geeignete professionelle Ansprechpartner vermitteln.

Markus Hill, Finanzplatz Frankfurt & Markus Schwingshackl, Centro LAW

Hill: Du hast Dir in unterschiedlichen Marktsegmenten den Ruf als Vordenker, Pionier und Netzwerker erworben – etwa im Rechtsmarkt durch die frühe Besetzung des Themas Legal Technology. Nun engagierst Du Dich im Bereich Business Jets und Yachten. Was treibt Dich zur Innovation, und wie entstand die Idee zu den High Value Assets Roundtables?

Heining: Ich glaube fest an die Kraft eines konstruktiven Austauschs und Erfahrungstransfers. Der Ausgangspunkt einer Netzwerkidee ist für mich deshalb immer ein Kommunikationsdefizit zwischen bestimmten Menschen oder Gruppen. Wenn dessen Überwindung gegenseitige Vorteile und Synergien verspricht, entsteht daraus eine echte Chance. So war es bei der Gründung der European Legal Technology Association, kurz ELTA, vor zehn Jahren – und so war es auch bei den High Value Assets Roundtables.

Der von mir 2014 initiierte Aufbau der ersten Legal-Tech-Abteilung einer deutschen Großkanzlei war für mich der Startschuss, über den deutschen Markt hinauszublicken. Doch wie so häufig in Europa wusste man in Deutschland nur wenig über die Entwicklungen in Frankreich, Spanien, Italien, den Niederlanden oder Mittel- und Osteuropa – und umgekehrt. In Großbritannien nahm man die Entwicklungen jenseits des Ärmelkanals ebenfalls nur eingeschränkt wahr. Mit der ELTA wollten wir die unterschiedlichen Innovatoren und Innovationszentren zusammenbringen und eine grenzüberschreitende Plattform für den Erfahrungsaustausch schaffen.

Als ich 2023 in die Business Aviation und das Yachting wechselte, stellte ich schnell fest: Obwohl sich die Zielgruppen stark überschneiden und die operativen sowie marktbezogenen Herausforderungen ähnlich sind, gab es keinen strukturierten Dialog zwischen den Vertretern verschiedener Asset-Klassen, Anbietern und Dienstleistern im Luxus-, Private-Clients- und UHNWI-Bereich. Auch in der DACH-Region fehlte eine entsprechende Plattform. Mit den High Value Assets Roundtables wollte ich diese Lücke schließen. Ich halte das für einen fruchtbaren Ansatz für alle Beteiligten.

Hill: Worum geht es konkret, und was macht das High Value Assets Netzwerk interessant?

Heining: Die Netzwerkplattform startete im vergangenen Jahr mit zwei Veranstaltungen im Mai und Oktober 2025 in Berlin. In diesem Jahr folgten bereits zwei weitere Events: im April in Deutschland und im Juni 2026 in Österreich. Unsere kommende Veranstaltung am 10. September in Zürich rundet die Roundtable-Aktivitäten in der DACH-Region für dieses Jahr ab.

Die Plattform soll den professionellen Austausch zwischen Vertretern verschiedener Asset-Klassen sowie Anbietern und Dienstleistern im Luxus-, Private-Clients- und UHNWI-Bereich ermöglichen und fördern. Wir alle leben von der Stärke, Breite und Tiefe unserer Netzwerke. Zugleich sind wir auf vertrauenswürdige Multiplikatoren mit Zugang zu den relevanten Zielgruppen angewiesen.

Bei den bisherigen High Value Assets Roundtables waren Gäste aus den Bereichen Business Aviation, Yachting, Immobilien, Automotive, Edelsteine und Edelmetalle, Wealth Management, Kunst und Kultur, Private Client Services, Finanzierung, Versicherung, Recht und Steuern sowie Sicherheitsarchitektur vertreten. Neben relevanten Zielgruppenthemen geht es immer wieder um die Besonderheiten und Marktspezifika der verschiedenen Asset-Klassen. Ebenso wichtig ist der Erfahrungsaustausch über vergleichbare operative Herausforderungen und mögliche Lösungsansätze. So erweitern wir zugleich unseren Horizont und unsere Netzwerkreichweite.

Hill: Wer gehört zum Teilnehmerkreis, und wie kann man teilnehmen?

Heining: Bei den verschiedenen Veranstaltungen konnten wir bislang bis zu 70 Gäste zusammenbringen. Das ist für ein Netzwerkformat eine gute Größenordnung. Wird die Gruppe größer, wird es schnell unübersichtlich – und ich möchte aus dem Format keine Konferenz machen. Der letzte High Value Assets Roundtable bei Wien war allerdings deutlich umfangreicher. Das lag an der hervorragenden Kooperation mit der Austrian Business Aviation Association, der ABAA.

Der Teilnehmerkreis besteht üblicherweise aus erfahrenen Vertretern verschiedener Asset-Klassen, Anbietern und Dienstleistern aus den genannten Segmenten. Bei der Auswahl stehen zwei Ebenen im Vordergrund. Fachlich zählen tiefgreifende berufliche Erfahrung und Expertise im Luxus-, Private-Clients- und UHNWI-Bereich, ein belastbares Netzwerk hochwertiger Kontakte sowie die Bereitschaft, Wissen und Kontakte im Interesse aller Beteiligten zu teilen.

Auf der menschlichen Seite geht es um Freude an neuen Ideen, den Blick über den fachlichen Tellerrand und die Bereitschaft, die eigene Erfahrung durch einen freundschaftlichen Austausch mit Gleichgesinnten zu erweitern. Das verlangt Offenheit, Authentizität, eine gewisse Bescheidenheit und eine positive Grundhaltung. Nachhaltigen Erfolg kann man in einem Netzwerk nur erzielen, wenn man bereit ist, selbst zu investieren und gelegentlich in Vorleistung zu gehen. Wer ausschließlich nehmen, aber nichts geben möchte, passt nicht in dieses Netzwerk. Das gilt wahrscheinlich auch für Menschen, die sich für etwas ganz Besonderes und Besseres halten.

Die Teilnahme erfolgt grundsätzlich auf persönliche Einladung durch mich. Eingeladene bitte ich um kurze Rücksprache, wenn sie eine andere Person entsenden oder weitere mögliche Teilnehmer vorschlagen möchten. So lässt sich sicherstellen, dass der Erfahrungsaustausch und die Qualität des Netzwerks auf einem konstant hohen Niveau bleiben.

Hill: Welche Pläne gibt es für die Zukunft des Netzwerks?

Heining: Teilnehmer aus der gesamten DACH-Region sind schon heute bei allen Veranstaltungen ausdrücklich willkommen und auch vertreten. Angesichts der Internationalität unserer Märkte und Zielgruppen möchte ich insbesondere die grenzüberschreitende Vernetzung dieser Kreise weiter stärken. Dazu gehört auch, das Netzwerk international auszubauen – beispielsweise nach London oder Monaco. Das steht zumindest für das kommende Jahr auf der Agenda.

Mein besonderer Fokus bleibt jedoch darauf, neue und spannende Menschen für das Netzwerk zu gewinnen und die Verbindungen in die einzelnen Asset-Klassen und Dienstleistungsbereiche weiter zu vertiefen. Mit einem stetig wachsenden Netzwerk wird man sich wahrscheinlich auch Gedanken über eine weitere Professionalisierung der Strukturen und gegebenenfalls über eine veränderte Aufgabenverteilung mit möglichen Kooperationspartnern machen müssen.

Hill: Vielen Dank für das Gespräch. Wir sind gespannt auf das Panel mit Markus Schwingshackl und wünschen viel Erfolg für den Abend in Zürich!

Impression & Philosophie, „Flavor“ des Abends in Zürich (Zitat – Tobias Heining):

„As part of our ongoing efforts to encourage meaningful networking among participants, I would be delighted if you could share one question about your business that you would most like fellow attendees to ask you. Rather than a general question such as ‚What exactly does your company do?‘ 😉, please consider something more insightful and specific. For example, it could relate to your unique value proposition, the business challenges you help solve, the market segments you serve, or even what really motivates you to go the extra mile or ways in which others could support your business growth.”

Panel-Diskussion (15:00 Uhr, 10.9.2026): Virtual Values – High Value Assets in the Digital Space

Teilnehmer:

  • Markus Schwingshakl ist Private Clients Anwalt und berät Unternehmer, Family Offices und Hochvermögende. Zudem ist er Mitbegründer des PKN Private Key Network, einem Netzwerk, das 2025 für Fachleute im Bereich Private Wealth/digitale Vermögenswerte und KI gegründet wurde und darauf abzielt, Industriestandards zu gestalten und die Zusammenarbeit unter Experten zu fördern.
  • Robin Kretzschmar ist Gründer von 7Assets. Das Team strebt danach, die Vermögensverwaltung durch den Einsatz künstlicher Intelligenz zu vereinfachen und zu verbessern und eine Plattform zu schaffen, die Privatanlegern, Finanzberatern und Institutionen gleichermaßen dient und letztlich hilft, eine Optimierung der Vermögensströme zu erzielen.
  • Hannes Gurzki ist anerkannter Experten für Luxusmarkenmanagement und -marketing mit Lehraufträgen an der International University of Monaco, ESSEC Business School und der Technischen Universität Braunschweig, der als Program Director an der ESMT Berlin auch mit weltweit führenden Unternehmen und Luxusmarken aus verschiedenen Sektoren an Wertschöpfungsstrategien arbeitet. Hannes hat bereits zum Thema „Luxusmarken im digitalen Raum“ im Harvard Business Review veröffentlicht. 
  • Marco Infuso, Head Digital Assets Sales Central Europe. Apex Group.

Moderator: Frank Liemandt ist Geschäftsführer des Deutschen Helikopter Verbandes und Organisator der European Rotors, der größten europäischen Helikoptermesse. Außerdem ist er Moderationsprofi und hat das Video-Interview-Format „Fly me to the top“ ins Leben gerufen.

LinkedIn-Profil von Tobias Heining:

Tobias Heining

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Finanzplatz Frankfurt

FINANZPLATZ FRANKFURT & FINANZPLATZ SCHWEIZ: Uetliberg, Frauen und Sicherheit – Technologie, Community, Stiftungen & Drinkschutzdeckel (INTERVIEW – Jacqueline Lehmann, CEO – P3ACH)

Der Finanzplatz Schweiz bringt eine Vielfalt von interessanten Personen in den Dialog. Auch dieses Jahr ergab sich bei dem THE FINANCE & FUTURE-Summit (Thomas Caduff)  am Uetliberg die Gelegenheit zum Kennenlernen von verschiedenen „Out-of-the-Box“-Themen, Frauen & Sicherheit. Wie kann ein persönliches Erlebnis den Blick auf dieses gesellschaftliche Problem grundlegend verändern? Bei Jacqueline Lehmann, CEO (P3ACH) war es die Belästigung durch einen Taxifahrer auf dem Weg zum Flughafen. Aus der eigenen Erfahrung entstand die Frage: Wie lässt sich Frauen im Alltag mehr Sicherheit geben – praktisch, digital und getragen von einer Gemeinschaft?

Im Gespräch mit Markus Hill & Mary Daute für FINANZPLATZ FRANKFURT erläutert Frau. Lehmann, CEO von  P3ACH warum Sicherheit nicht mit Angst kommuniziert werden sollte, welche Rolle die Community spielt und weshalb wirtschaftlicher Erfolg und soziale Wirkung zusammengehören.

Hill & Daute: Wir haben uns am 17. Juni 2026 beim „The Finance & Future“-Summit auf dem Uetliberg kennengelernt. Womit beschäftigen Sie sich derzeit intensiv?

Lehmann: Aktuell beschäftige ich mich sehr intensiv mit dem Thema Sicherheit im Alltag – insbesondere mit Frauensicherheit, Gewaltprävention und dem Schutz vor Übergriffen. Leider erleben wir, dass Frauen sich an vielen Orten zunehmend unsicher fühlen: auf dem Nachhauseweg, am Bahnhof, beim Ausgehen, beim Joggen oder ganz einfach im Alltag. Dabei sollte sich niemand in unserer Gesellschaft ständig Gedanken darüber machen müssen, ob der eigene Weg nach Hause sicher ist.

Hill & Daute: Das Thema Sicherheit von Frauen steht aktuell stark im Fokus bei Ihnen. Was war der Auslöser, sich intensiver damit auseinanderzusetzen?

Lehmann: Zum einen gab es ein persönliches Erlebnis: Ich wurde auf dem Weg zum Flughafen von einem Taxifahrer belästigt. Dieses Erlebnis hat mich dazu gebracht, mich intensiv mit dem Thema auseinanderzusetzen. Sehr schnell wurde mir bewusst, dass es sich nicht um Einzelfälle handelt. Belästigung, Übergriffe und Gewalt können Frauen an ganz unterschiedlichen Orten und in ganz unterschiedlichen Situationen begegnen. Daraus entstand der Wunsch, nicht nur über das Problem zu sprechen, sondern konkret etwas zu entwickeln, das Frauen mehr Sicherheit und ein stärkeres Gefühl von Selbstbestimmung gibt.

Hill & Daute: Welche besonderen Funktionen oder Ansätze bietet Ihr Unternehmen beziehungsweise Ihre App, um die Sicherheit von Frauen zu verbessern?

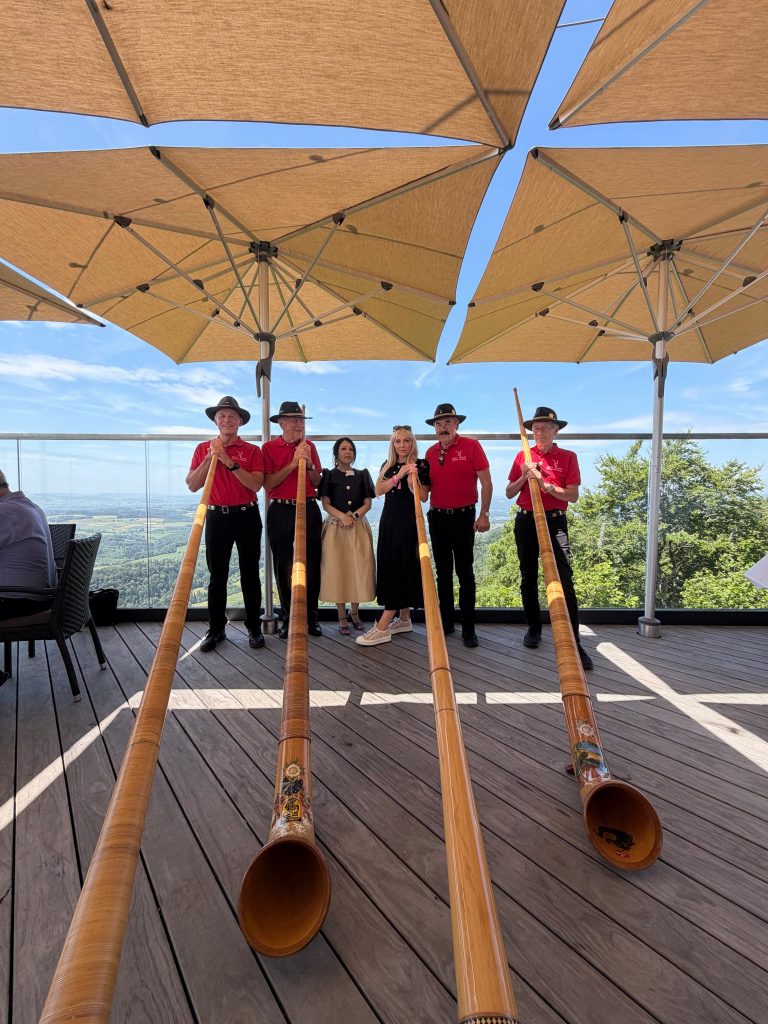
Mary Daute, Finanzplatz Frankfurt Am Main, Jacqueline Lehmann, CEO P3ACH – Uetliberg, Fundplat.com

Lehmann: Wir entwickeln derzeit eine App, die Frauen miteinander verbindet und einen sicheren Raum für Austausch, Unterstützung und Prävention schafft. Ein zentraler Gedanke ist, Frauen auf ihren Wegen begleiten zu können – beispielsweise auf dem Nachhauseweg oder beim Joggen. Wir möchten eine digitale Sicherheitsebene schaffen, die Frauen im Alltag unterstützt und ihnen ein Stück Sicherheit zurückgibt. Dabei setzen wir sehr stark auf Community. Gleichzeitig möchten wir sichere Fahrdienste integrieren und einen digitalen „Bodyguard“ entwickeln: eine intelligente Sicherheitsebene, die im Ernstfall unterstützen kann und zugleich von der Community mitgetragen wird. Unser Ziel ist es, Sicherheit nicht als etwas Bedrohliches oder Einschränkendes zu vermitteln, sondern als selbstverständlichen Bestandteil des modernen Alltags.

Hill & Daute: Welche anderen Maßnahmen werden derzeit ergriffen, um dieses Problem zu lösen? Wo kann Ihr Ansatz dazu beitragen, Frauen mehr Sicherheit zu geben?

Lehmann: Wir haben uns zunächst bewusst mit einer Lösung beschäftigt, die sofort eingesetzt werden kann – noch bevor unsere App vollständig verfügbar ist. Die App befindet sich aktuell in der Beta-Testphase. Bei der sofort einsetzbaren Lösung handelt es sich um unsere Drinkschutzdeckel, die insbesondere Frauen vor K.-o.-Tropfen schützen sollen. Sie bieten eine einfache Möglichkeit, das eigene Getränk beim Ausgehen besser zu schützen. Für uns ist das ein erster konkreter Schritt. Langfristig möchten wir mit P3ACH jedoch deutlich weiter gehen und verschiedene Sicherheitslösungen miteinander verbinden: physisch, digital und vor allem über eine starke Community.

Hill & Daute: Sie verbinden auch den Stiftungsgedanken mit Ihrer Kommunikation. Wie kam es zu dieser Idee?

Monika Kirse-Wenzel, Verein Geschäftsführerin

Lehmann: Der Gedanke war von Anfang an Teil von P3ACH. Wir wollten kein Unternehmen aufbauen, das ausschließlich kommerziell denkt, sondern eines, das zugleich eine echte gesellschaftliche Wirkung erzielt. Deshalb haben wir in diesem Jahr den P3ACH Verein gegründet, den Monika Kirse-Wenzel als Geschäftsführerin führt. So verbinden wir unser Sicherheitskonzept mit sozialem Engagement. Bei jedem verkauften Drinkschutzdeckel wird ein Teil des Erlöses an eine Brustkrebs-Stiftung in Deutschland gespendet. Damit möchten wir zeigen, dass wirtschaftlicher Erfolg und gesellschaftliche Verantwortung kein Widerspruch sein müssen. Für uns bedeutet P3ACH deshalb nicht nur Sicherheit, sondern auch Solidarität – und die Idee, gemeinsam etwas zu bewegen.

Hill & Daute: Was sind Ihre nächsten Aktivitäten in der DACH-Region?

Lehmann: Unser nächster Schritt ist der erste große Auftritt beim Abschlusskonzert der Hamburger Goldkehlchen im Volksparkstadion in Hamburg. Dort werden unsere Drinkschutzdeckel erhältlich sein. Gleichzeitig treten wir gemeinsam mit der Brustkrebs-Stiftung auf, um ihre wertvolle Arbeit sichtbar zu machen und Aufmerksamkeit für das Thema zu schaffen. Das ist für uns ein wichtiger nächster Schritt, weil wir P3ACH nicht nur als Produkt präsentieren möchten, sondern als Bewegung, die Sicherheit, Community und gesellschaftliches Engagement miteinander verbindet.

Hill & Daute: Vielen Dank für das Gespräch.

INFORMATION:

P3ach

Fundplat

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Finanzplatz Frankfurt

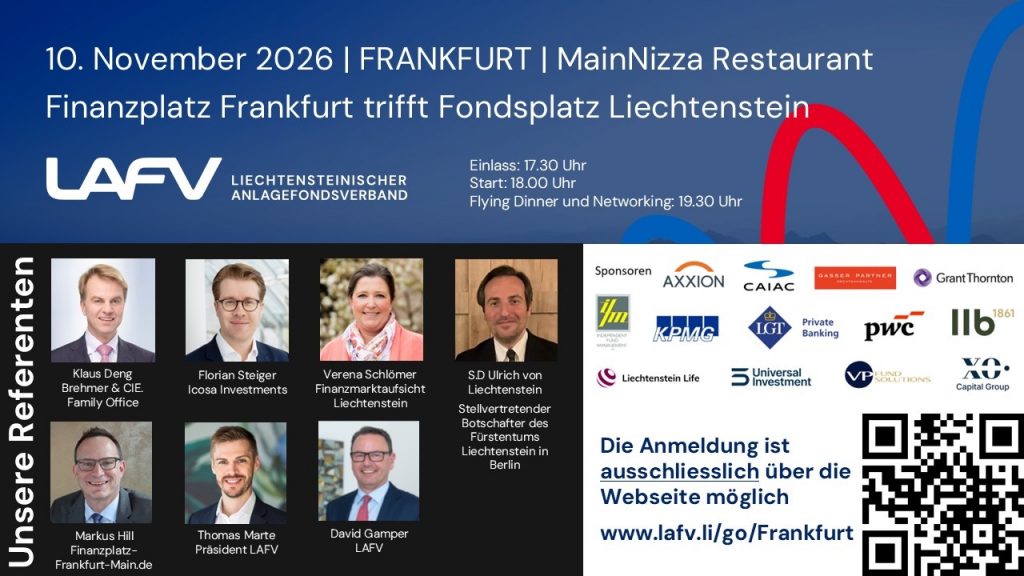
FINANZPLATZ FRANKFURT & FINANZPLATZ LIECHTENSTEIN: „Gerade unabhängige Vermögensverwalter, Family Offices, Banken und spezialisierte Asset Manager profitieren von dieser besonderen Positionierung des Fondsplatzes Liechtenstein“ (INTERVIEW – David Gamper, LAFV Liechtensteinischer Anlagefondsverband)

Der Fondsplatz Liechtenstein wächst – Markus Hill sprach für FINANZPLATZ FRANKFURT AM MAIN mit David Gamper, Geschäftsführer des Liechtensteinischen Anlagefondsverbands (LAFV), über die Spezialisierung auf Private-Label-Fonds, die Rolle einer dialogorientierten Aufsicht und die noch immer größte Wachstumsbremse: die internationale Bekanntheit. Weitere Themen sind die jüngste Roadshow in London und die Frage, weshalb der britische Markt für Liechtenstein langfristig besonders interessant ist. Am 10. November 2026 setzt der LAFV den Dialog in Frankfurt fort.

Hill: Wie entwickelt sich die liechtensteinische Fondsbranche in diesem Jahr?
Gamper: Wir können mit dem ersten Halbjahr sehr zufrieden sein. Die Assets under Management sind um rund 9% gestiegen. Etwas mehr als ein Drittel dieses Wachstums ist auf Nettomittelzuflüsse zurückzuführen, der übrige Anstieg auf Kurs- und Währungsgewinne. Auch die Zahl der Fondsneugründungen liegt über dem Vorjahresniveau. Das hat uns durchaus überrascht, denn viele unserer Mitglieder waren gleichzeitig stark mit der Umsetzung der AIFMD II beschäftigt. Diese regulatorischen Anpassungen haben erhebliche personelle und organisatorische Ressourcen gebunden. Umso erfreulicher ist es, dass die Branche ihre Wachstumsdynamik dennoch beibehalten konnte.

David Gamper, LAFV Liechtensteinischer Anlagefondsverband

Hill: Sie waren gerade auf Roadshow in London – nicht zum ersten Mal. Spüren Sie in Großbritannien inzwischen eine Veränderung?
Gamper: Ja, wir sehen eine sehr erfreuliche Entwicklung. Das Fondsdomizil Liechtenstein war in Großbritannien bis vor wenigen Jahren praktisch unbekannt. Wir mussten daher zunächst Grundlagenarbeit leisten und überhaupt ein Bewusstsein für den Standort schaffen. Die gezielte Marktbearbeitung haben wir erst vor wenigen Jahren aufgenommen; gemessen an der Größe des britischen Marktes arbeiten wir nach wie vor mit einem vergleichsweise bescheidenen Budget. Umso erfreulicher ist es, dass unsere Aktivitäten zunehmend Früchte tragen. Die Zahl der Teilnehmenden an unseren Roadshows wächst von Veranstaltung zu Veranstaltung. Wir führen deutlich mehr vertiefte Gespräche mit Asset Managern und Dienstleistern und verzeichnen mehr konkrete Anfragen. Inzwischen zeigt sich das auch in einer wachsenden Zahl von Fondsgründungen britischer Asset Manager in Liechtenstein. Der britische Markt gehört zu den größten und internationalsten Fonds- und Asset-Management-Märkten Europas. Bekanntheit und Vertrauen entstehen dort nicht über Nacht. Die bisherige Entwicklung zeigt jedoch, dass Liechtenstein mit kurzen Entscheidungswegen, hoher regulatorischer Qualität und Zugang zum europäischen Binnenmarkt auf ein zunehmendes Interesse stößt. Wir sind überzeugt: In Großbritannien stehen wir erst am Anfang und verfügen noch über erhebliches Wachstumspotenzial.

Hill: Liechtenstein gilt als wichtiger Standort für Private-Label-Fonds. Worin liegt die besondere Stärke?
Gamper: Liechtenstein hat sich in den vergangenen Jahren ganz bewusst als Kompetenzzentrum für Private-Label-Fonds positioniert. Während große Fondsdomizile wie Luxemburg oder Irland vor allem internationale Asset Manager mit sehr hohen Fondsvolumina adressieren und ihre Strukturen auf Skaleneffekte ausrichten, konzentriert sich Liechtenstein auf ein anderes Marktsegment. Private-Label-Fonds sind bei uns kein Nischenprodukt, sondern der Kern des Fondsmarktes. Deshalb haben alle Beteiligten – Fondsleitungen, Depotbanken, spezialisierte Dienstleister und Finanzmarktaufsicht – ein gemeinsames Interesse daran, die Rahmenbedingungen für Fondsinitiatoren kontinuierlich zu verbessern und Prozesse effizient zu gestalten. Gerade unabhängige Vermögensverwalter, Family Offices, Banken und spezialisierte Asset Manager profitieren von dieser besonderen Positionierung des Fondsplatzes Liechtenstein. Sie finden Ansprechpartner, die ihr Geschäftsmodell verstehen, kurze Entscheidungswege sowie ein regulatorisches Umfeld, das Innovation ermöglicht und zugleich hohe Qualitäts- und Compliance-Standards gewährleistet. Diese Spezialisierung ist ein echter Wettbewerbsvorteil: Fondsinitiatoren sind in Liechtenstein nicht einer von vielen Kunden, sondern stehen im Mittelpunkt. Das ermöglicht eine enge Zusammenarbeit, individuelle Lösungen und eine hohe Servicequalität – Faktoren, die im Private-Label-Geschäft entscheidend sind.

Hill: Welche Rolle spielt die Finanzmarktaufsicht für die Attraktivität des Standorts?
Gamper: Die Finanzmarktaufsicht ist ein wesentlicher Erfolgsfaktor. Ein attraktiver Fondsplatz braucht hohe regulatorische Standards und Rechtssicherheit, aber ebenso eine Aufsicht, die den Dialog mit den Marktteilnehmern sucht und effiziente Prozesse ermöglicht. Genau diese Kombination zeichnet Liechtenstein aus. Ein besonderer Vorteil ist die enge und direkte Kommunikation. Jede Fondsgesellschaft verfügt über einen persönlichen Ansprechpartner bei der Finanzmarktaufsicht. Der regelmäßige Austausch ist nicht nur möglich, sondern ausdrücklich erwünscht. Das ist vor allem bei komplexeren Fondsstrukturen oder innovativen Anlageklassen hilfreich: Ein frühzeitiger Dialog klärt regulatorische Fragen und bereitet den Bewilligungsprozess effizient vor. Die Rollenverteilung bleibt dabei klar. Die Finanzmarktaufsicht übernimmt keine Beratungsfunktion, versteht sich aber als zugängliche und dialogorientierte Behörde. Verena Schlömer von der Finanzmarktaufsicht hat dies kürzlich vor Fondsinitiatoren treffend formuliert: «Wir sind keine Berater, beraten aber gerne mit Ihnen.» Dieser Satz bringt den liechtensteinischen Ansatz sehr gut auf den Punkt: frühzeitig miteinander sprechen, gegenseitiges Verständnis schaffen und Lösungen innerhalb des regulatorischen Rahmens finden. Kurze Wege, feste Ansprechpartner und ein konstruktiver Austausch schaffen Planungssicherheit. So lassen sich auch anspruchsvolle Fondsprojekte effizient umsetzen. Diesen Unterschied schätzen viele Marktteilnehmer im internationalen Vergleich besonders.

Hill: Wie wirkt sich die europäische Regulierung auf einen kleinen Fondsstandort wie Liechtenstein aus?
Gamper: Die europäische Regulierung hat für einen kleinen Fondsstandort natürlich spürbare Auswirkungen. Für kleine und mittelgroße Unternehmen, wie sie hierzulande typisch sind, bedeutet die Umsetzung neuer Anforderungen häufig erheblichen Aufwand und zusätzliche Ressourcen. Gleichzeitig besitzt Liechtenstein einen wichtigen Vorteil: Der Regulator setzt die europäischen Vorgaben zielgerichtet um und vermeidet – anders als manche andere Fondsstandorte – zusätzliche Verschärfungen über die Brüsseler Vorgaben hinaus. Diese pragmatische Herangehensweise schafft ein ausgewogenes Verhältnis zwischen notwendiger Regulierung und Wettbewerbsfähigkeit. Davon profitieren die ansässigen Unternehmen ebenso wie die Fondsinitiatoren. Sie erhalten einen verlässlichen regulatorischen Rahmen, ohne unnötige zusätzliche Hürden. Für einen kleinen Fondsstandort ist es entscheidend, effizient zu bleiben und gleichzeitig die hohen europäischen Standards zu erfüllen.

Markus Hill, FINANZPLATZ FRANKFURT AM MAIN

Hill: Was ist derzeit das größte Hemmnis für weiteres Wachstum?
Gamper: Das größte Hemmnis ist aus unserer Sicht nicht die Qualität des Standorts, sondern seine Bekanntheit. Wer den Fondsstandort Liechtenstein näher kennenlernt, ist in der Regel von den Rahmenbedingungen und der Leistungsfähigkeit des Ökosystems überzeugt. Viele fragen sich dann, weshalb das Wachstum nicht noch stärker ausfällt – und gelangen meist zum gleichen Schluss: Die Stärken Liechtensteins sind international noch immer zu wenig bekannt. Luxemburg und Irland sind seit Jahrzehnten als Fondsdomizile etabliert und investieren erhebliche Mittel in ihre internationale Vermarktung. Unser Verband arbeitet mit einem vergleichsweise begrenzten Budget daran, die Bekanntheit Schritt für Schritt zu erhöhen – mit Roadshows, Social Media und dem direkten Austausch mit Fondsinitiatoren wie Asset Managern, Vermögensverwaltern und Family Offices. Ich bin überzeugt: Je mehr potenzielle Fondsinitiatoren Liechtenstein kennenlernen, desto stärker wird das Wachstum ausfallen. Unsere Aufgabe besteht daher darin, die Sichtbarkeit weiter zu erhöhen und die Stärken des Standorts noch gezielter in die internationalen Märkte zu tragen.

Hill: Wann sind Sie das nächste Mal in Deutschland?
Gamper: Wir werden am 10. November 2026 in Frankfurt sein. Mit dabei sind der stellvertretende Botschafter in Berlin, S.D. Ulrich von Liechtenstein, Klaus Deng, Senior Partner bei Brehmer & CIE. Family Office, Verena Schlömer von der Finanzmarktaufsicht Liechtenstein, Florian Steiger, CEO und Gründer der Icosa Investments AG, Thomas Marte, Präsident des LAFV, und ich selbst. Nähere Informationen und die Möglichkeit zur Anmeldung finden Interessierte auf unserer Website.

Hill: Vielen Dank für das Gespräch.

Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“ – Veranstaltungshinweis & Anmeldung:

Informationen und Anmeldung

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

Quelle: IPE D.A.CH

FINANZPLATZ FRANKFURT & FINANZPLATZ SCHWEIZ: Künstliche Intelligenz, Quantum Computing, Blockchain – Technologiekonvergenz, digitale Souveränität & Neuordnung der  Finanzarchitektur – 24.9.2026 (INTERVIEW – Jan Carlos Janke, Hochschule Luzern)

Swiss Digital Finance Conference 2026, Digital Sovereignty Index, E-ID und Digital Trust: Künstliche Intelligenz, Blockchain, digitale Identitäten, Quantencomputing und neue Dateninfrastrukturen werden häufig als voneinander getrennte Technologietrends betrachtet. In der Praxis beginnen diese Entwicklungen jedoch zunehmend miteinander zu verschmelzen.

Genau hier setzt die Swiss Digital Finance Conference 2026 der Hochschule Luzern am 24. September 2026 in Rotkreuz an.

Unter dem Leitthema «Technology Convergence – Redefining the Financial Architecture» diskutieren Vertreterinnen und Vertreter aus Finanzwirtschaft, Technologie, Wissenschaft und Praxis, was passiert, wenn aus einzelnen Innovationen eine neue digitale Architektur entsteht.

Doch mit zunehmender technologischer Vernetzung rückt eine weitere Frage in den Mittelpunkt:

Wie souverän sind Unternehmen innerhalb dieser neuen digitalen Strukturen überhaupt noch?

Diese Frage führt direkt zur nächsten Initiative der Hochschule Luzern: dem Digital Sovereignty Index 2026, dessen Ergebnisse am 6. Oktober 2026 in Rotkreuz vorgestellt und mit Vertreterinnen und Vertretern aus Wirtschaft, Technologie und Wissenschaft diskutiert werden.

Über die Verbindung dieser Themen spricht Markus Hill mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik, Projektleiter der Swiss Digital Finance Conference, Co-Leiter des Digital Sovereignty Index sowie Co-Programmleiter des neuen CAS Digital Identity & Trust.

Jan Carlos Janke, Hochschule Luzern

Hill: Herr Janke, warum braucht es aus Ihrer Sicht überhaupt eine Swiss Digital Finance Conference? Es gibt doch bereits zahlreiche Banking-, FinTech- und Technologiekonferenzen.

Janke: Gerade deshalb. Viele Veranstaltungen betrachten einzelne Ausschnitte: AI, Blockchain, Digital Assets, Cyber Security, FinTech oder Regulierung. Unsere Grundannahme ist eine andere: Die eigentlich relevanten Veränderungen entstehen zunehmend an den Schnittstellen dieser Technologien. Die Finanzbranche befindet sich nicht einfach in einer weiteren Digitalisierungswelle. Wir sehen eine Kombination aus künstlicher Intelligenz, hochautomatisierten Prozessen, Blockchain- und Distributed-Ledger-Infrastrukturen, digitalen Identitäten, neuen Formen digitaler Assets und perspektivisch Quantum Computing. Die entscheidende Frage lautet deshalb nicht mehr nur: Welche Technologie setzt sich durch? Sondern: Was geschieht, wenn diese Technologien miteinander interagieren und dadurch neue Geschäftsmodelle, Prozesse und Marktstrukturen ermöglichen? Genau diesen Blick möchten wir mit der Swiss Digital Finance Conference ermöglichen.

Hill: Deshalb lautet das Thema 2026 «Technology Convergence – Redefining the Financial Architecture»?

Janke: Genau. Wir möchten Technologie nicht als Selbstzweck diskutieren. AI kann beispielsweise Prozesse automatisieren, Informationen analysieren und Entscheidungen vorbereiten. Blockchain und Distributed-Ledger-Technologien können neue Transaktions- und Eigentumsstrukturen schaffen. Digitale Identitäten und verifizierbare Nachweise können wiederum klären, wer oder was innerhalb digitaler Prozesse tatsächlich handelt und mit welcher Berechtigung. Wenn künftig zusätzlich autonome AI Agents Transaktionen auslösen oder Geschäftsprozesse eigenständig durchführen, werden diese Fragen noch wichtiger. Damit kommen wir sehr schnell von der einzelnen Technologie zur Architektur: Wie gestalten wir Finanzsysteme, in denen Daten, Identitäten, Assets und automatisierte Akteure sicher und vertrauenswürdig miteinander interagieren können?

Markus Hill, Finanzplatz Frankfurt am Main & Jan Carlos Janke, Hochschule Luzern

Hill: Mit Damir Bogdan haben Sie einen Experten für Business Transformation, AI und Quantum Computing als Keynote Speaker gewonnen. Was erwarten Sie von seinem Beitrag?

Janke: Seine Keynote «Technology Convergence – AI, Quantum Computing and the Race for Execution» bringt eine für uns wichtige Perspektive ein: Technologische Möglichkeiten allein schaffen noch keinen Wettbewerbsvorteil. Entscheidend wird zunehmend die Fähigkeit von Organisationen, unterschiedliche Technologien sinnvoll miteinander zu verbinden und in skalierbare Geschäftsmodelle und Prozesse zu übersetzen. Aus meiner Sicht verschiebt sich damit auch die Managementfrage. Es reicht nicht, zu wissen, welche Technologien relevant werden könnten. Unternehmen müssen entscheiden können, wo sie investieren, welche Fähigkeiten sie selbst kontrollieren möchten, welche Ökosysteme sie nutzen und an welchen Stellen Abhängigkeiten vertretbar sind. Und damit sind wir bereits beim Thema digitale Souveränität.

Hill: Ist das die Verbindung zum Digital Sovereignty Index?

Janke: Ja – und genau deshalb sehe ich die beiden Veranstaltungen nicht isoliert voneinander. Die Swiss Digital Finance Conference fragt zunächst: Wie verändert technologische Konvergenz die Architektur des Finanzsystems? Der Digital Sovereignty Index stellt wenige Tage später die Anschlussfrage: Wie handlungsfähig und selbstbestimmt sind Unternehmen innerhalb dieser zunehmend komplexen digitalen Architektur? Gemeinsam mit unserem Praxispartner ti&m untersucht die Hochschule Luzern mit dem Digital Sovereignty Index, wie Schweizer Organisationen digitale Souveränität einschätzen und welche Fähigkeiten dafür notwendig sind. Dabei geht es unter anderem um strategische und technologische Abhängigkeiten, Daten, Infrastruktur, Governance und die Fähigkeit von Organisationen, ihre digitale Transformation selbstbestimmt zu gestalten. Am 6. Oktober 2026 werden wir die Ergebnisse erstmals öffentlich vorstellen und gemeinsam mit Fachpersonen aus Wirtschaft, Technologie und Wissenschaft diskutieren. Unser Ziel ist dabei keine abstrakte Debatte über technologische Unabhängigkeit. Unternehmen werden auch künftig internationale Technologieanbieter, Cloud-Infrastrukturen, Plattformen und spezialisierte Software nutzen. Die entscheidende Frage ist vielmehr: Wo entsteht aus effizienter Arbeitsteilung eine strategisch problematische Abhängigkeit – und besitzt eine Organisation noch ausreichend Wahlmöglichkeiten, Kompetenzen und Steuerungsfähigkeit, um selbstbestimmt handeln zu können?

Hill: Welche Rolle spielen digitale Identitäten dabei?

Janke: Eine sehr zentrale. Wir bewegen uns in Richtung digitaler Ökosysteme, in denen nicht mehr nur Menschen miteinander interagieren. Unternehmen, Behörden, Plattformen, Maschinen und zunehmend auch AI Agents müssen Rollen, Berechtigungen und Nachweise besitzen. Digitale Identität bedeutet deshalb weit mehr als Login oder Authentifizierung. Mit der Schweizer E-ID, der swiyu Wallet, der Vertrauensinfrastruktur des Bundes und Verifiable Credentials entsteht gerade eine Infrastruktur, auf deren Basis vertrauenswürdige digitale Interaktionen wesentlich einfacher und stärker automatisiert werden können. Diese Entwicklung beschäftigt uns sowohl in der Forschung als auch in verschiedenen Ökosystemen, unter anderem im Umfeld von DIDAS – Digital Identity and Data Sovereignty Association und dem DIDAS Launchpad for the swiyu Ecosystem. Die grundlegende Idee dahinter ist wichtig: Menschen und Organisationen sollen digitale Nachweise vertrauenswürdig nutzen können, ohne bei jeder Interaktion wieder vollständige Datenbestände austauschen oder zentrale Plattformen als alleinige Vertrauensinstanz benötigen zu müssen. Für mich ist das ein gutes Beispiel dafür, dass digitale Souveränität nicht bedeutet, sich technologisch abzuschotten. Im Gegenteil: Souveränität entsteht durch Wahlmöglichkeiten, Interoperabilität und bewusst gestaltete digitale Ökosysteme.

Hill: Sie übertragen diese Themen inzwischen auch in die Weiterbildung der Hochschule Luzern.

Janke: Ja. Genau hier schliesst sich für mich der Kreis zwischen Forschung, Praxis und Weiterbildung. Im Themenfeld Digital Business & Innovation der Hochschule Luzern beschäftigen wir uns mit der Frage, wie digitale Technologien Geschäftsmodelle, Prozesse und ganze Organisationen verändern – und wie Unternehmen diese Transformation aktiv gestalten können. Dabei geht es bewusst nicht nur um einzelne Technologien. Wir betrachten das Zusammenspiel von Technologie, Geschäftsmodellen, Innovation, Organisation und digitalen Ökosystemen. Ein neuer Baustein innerhalb dieses Themenfelds ist der CAS Digital Identity & Trust, den ich gemeinsam mit Prof. Dr. Oliver Gilbert leite. Hier betrachten wir digitale Identitäten, E-ID, Wallets und Verifiable Credentials nicht nur technologisch. Ebenso wichtig sind Geschäftsmodelle, Governance, Trust Frameworks, Interoperabilität, digitale Ökosysteme und digitale Souveränität. Denn Unternehmen benötigen künftig Fach- und Führungskräfte, die diese unterschiedlichen Perspektiven zusammenbringen können. Das ist letztlich dieselbe Logik wie bei der Swiss Digital Finance Conference: Technologie, Business und Governance lassen sich immer weniger getrennt voneinander betrachten.

Hill: Warum ist gerade der Finanzsektor für diese Entwicklung interessant?

Janke: Die Finanzindustrie ist wahrscheinlich einer der Bereiche, in denen diese Konvergenz besonders deutlich wird. Banken verfügen bereits über komplexe Identitäts-, Compliance- und Transaktionsinfrastrukturen. Gleichzeitig entstehen neue Möglichkeiten durch AI, Tokenisierung, digitale Assets, automatisierte Geschäftsprozesse und digitale Credentials. Stellen Sie sich beispielsweise einen stärker automatisierten Finanzprozess vor, in dem nicht nur die Identität eines Kunden geprüft wird, sondern auch Unternehmenszugehörigkeit, Vertretungsberechtigung oder regulatorisch relevante Nachweise digital und maschinenlesbar überprüft werden können. Wenn solche Nachweise interoperabel verfügbar sind, können Prozesse fundamental neu gedacht werden. Verbindet man dies perspektivisch mit AI Agents, entsteht eine weitere Dimension. Dann müssen wir nicht nur wissen, wer ein Mensch ist, sondern auch: Für wen handelt ein digitaler Agent? Welche Befugnisse besitzt er? Und auf welcher Grundlage darf er eine bestimmte Transaktion auslösen? Das sind gleichzeitig Fragen von Technologie, Governance, Haftung, Regulierung, Cyber Security und Vertrauen.

Hill: Frankfurt und die Schweiz sind zwei wichtige Finanz- und Innovationsstandorte. Wo sehen Sie Möglichkeiten für einen stärkeren Austausch?

Janke: Sehr viele. Ich habe selbst mehrere Jahre in Frankfurt gearbeitet und erlebe die beiden Ökosysteme als sehr komplementär. Frankfurt besitzt eine enorme Konzentration von Banken, Asset Managern, Regulierung, Infrastrukturunternehmen und institutionellen Investoren. Die Schweiz wiederum verfügt über ein starkes Innovationsökosystem rund um FinTech, Blockchain, Digital Assets, digitale Identitäten und neue digitale Vertrauensinfrastrukturen. Gerade bei Themen wie Tokenisierung, AI im Finanzsektor, Digital Identity oder digitaler Souveränität lohnt sich deshalb der Austausch über Länder- und Ökosystemgrenzen hinweg. Technologische Transformation hält sich ohnehin nicht an Landesgrenzen. Die Swiss Digital Finance Conference am 24. September bietet dafür aus meiner Sicht eine ideale Plattform.

Hill: Was sollen die Teilnehmerinnen und Teilnehmer am Ende der Swiss Digital Finance Conference mitnehmen?

Janke: Im Idealfall nicht einfach eine Liste neuer Technologien. Ich möchte, dass sie Zusammenhänge erkennen. Welche Technologien beginnen sich gegenseitig zu verstärken? Welche neuen Geschäftsmodelle entstehen daraus? Welche Infrastruktur benötigt man dafür? Wo entstehen neue Abhängigkeiten? Und welche Fähigkeiten muss meine Organisation heute aufbauen, um morgen noch selbstbestimmt entscheiden zu können? Wenn jemand am nächsten Morgen im Unternehmen nicht fragt: «Brauchen wir jetzt auch AI, Blockchain oder Quantum?» sondern stattdessen: «Wie verändert die Kombination dieser Entwicklungen unsere zukünftige Architektur und unsere strategischen Handlungsmöglichkeiten?» dann haben wir viel erreicht. Und damit endet die Diskussion am 24. September nicht. Im Gegenteil. Ich sehe die Swiss Digital Finance Conference am 24. September und die Präsentation des Digital Sovereignty Index am 6. Oktober als zwei Stationen derselben Diskussion. Die erste Veranstaltung blickt stärker auf die technologische Zukunft der Finanzarchitektur. Die zweite schafft eine datenbasierte Standortbestimmung: Wie gut sind Schweizer Organisationen auf genau diese Zukunft vorbereitet – und wie souverän können sie ihre digitale Transformation tatsächlich gestalten? Dazwischen liegen Themen wie E-ID, digitale Identitäten, Verifiable Credentials, swiyu, AI, Cloud, Blockchain und neue digitale Ökosysteme. Genau diese Verbindung von Technologie, Business und Transformation prägt auch das Themenfeld Digital Business & Innovation der Hochschule Luzern und den neuen CAS Digital Identity & Trust. Was all diese Themen verbindet, ist letztlich eine zentrale Managementfrage: Wie nutzen wir die Möglichkeiten einer immer stärker vernetzten digitalen Welt, ohne dabei die Kontrolle über unsere eigene Handlungsfähigkeit zu verlieren? Genau darüber sollten Finanzwirtschaft, Technologieunternehmen, Wissenschaft und Politik jetzt gemeinsam diskutieren.

Über Jan Carlos Janke

Jan Carlos Janke ist Dozent im Themenfeld Digital Business & Innovation an der Hochschule Luzern – Informatik.

Er ist Projektleiter der Swiss Digital Finance Conference, Co-Leiter des Digital Sovereignty Index 2026 und Co-Programmleiter des CAS Digital Identity & Trust.

Seine Arbeit bewegt sich an der Schnittstelle von Digital Finance, technologischer Innovation, digitalen Identitäten, Blockchain, Digital Assets, digitalen Ökosystemen und digitaler Souveränität.

Über Markus Hill (PARTNER: Swiss Digital Finance Conference 2026)

Markus Hill ist unabhängiger Asset-Management-Consultant und seit vielen Jahren als Fachautor, Moderator und Interviewer an der Schnittstelle von Asset Management, Fondsindustrie und Finanzwirtschaft tätig.

Weiterführende Informationen

Swiss Digital Finance Conference 2026 – 24. September 2026

Swiss Digital Finance Conference

Digital Sovereignty Index – Präsentation und Diskussion am 6. Oktober 2026

www.hslu.ch

HSLU Themenfeld Digital Business & Innovation

www.hslu.ch.de-ch.informatik

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

FRANKFURT AS A FINANCIAL CENTER, GERMANY & INDIA: Frankfurt as a Bridge for Business, Innovation, and Community (Interview – Ajit Ranade, INDIA EUROPE BUSINESS DESK)

India, Germany, and Europe are growing increasingly closer economically, technologically, and culturally. Frankfurt am Main plays a special role in this context as an international financial center, transportation hub, and home to a large Indian community. The India-Europe Business Day will take place again this year. On June 13, 2026, there will be an opportunity to exchange ideas in the Main metropolis. In conversation with Markus Hill, Ajit Ranade of INDIA EUROPE BUSINESS DESK explains why he has been committed to fostering ties between India and Germany for years, which industries will be particularly interesting in the future, and why Frankfurt serves as a natural springboard to Germany for many Indian entrepreneurs, professionals, and students.

Hill: Why are you so deeply committed to cooperation between India and Germany?

Ranade: Personally, I am convinced that India and Germany are natural partners and friends. Both countries share many values, complement each other’s strengths, and have learned from one another over many years.

I have been living in Germany and Europe for more than a decade and have been active in various social, cultural, and civic initiatives during this time. I have also organized numerous events and have been involved in Frankfurt’s local politics in the past. Through these experiences, I have repeatedly observed that India and Germany share a strong, positive relationship characterized by mutual respect, trust, and interest in one another.

From an economic perspective, the opportunities are enormous, too. The number of Indian professionals and students in Germany is growing steadily. At the same time, both countries have much to offer each other in trade, investment, innovation, and exchanges between people, companies, and institutions.

It is precisely this conviction that drives my support for platforms such as the India Europe Business Day. Their purpose is to bring together companies, experts, policymakers, and community representatives to foster connections that can develop into long-term collaborations.”

I also have a special personal connection: I come from Pune, a city often referred to as the “German capital of India.” Pune has long maintained close ties with Germany. German language instruction began there more than a century ago, and today numerous German and European companies are represented in the region. During my professional career in Pune, particularly between 2005 and 2012, I was able to observe firsthand how German Global Capability Centers and German investments in India have grown.

These experiences have greatly shaped my appreciation for the Indo-German partnership. They continue to motivate me to this day to do my small part to further strengthen this relationship through economic, cultural, and social engagement.

Hill: In which fields do you see the greatest potential for cooperation between India and Germany in the coming years?

Ranade: Traditional sectors such as the automotive industry, automotive suppliers, pharmaceuticals, life sciences, mechanical engineering, engineering, and industrial equipment have formed the backbone of economic cooperation between India and Germany for many years. In these areas, there is already a strong foundation that has grown over decades. At the same time, I also see considerable potential for growth, deepening, and new forms of cooperation in these sectors.

In my view, the defense sector is a particularly interesting field. India and Germany have begun to cooperate more closely in this area in recent years. We are already seeing important agreements and strategic partnerships between companies and institutions in both countries. This sector could become significantly more important in the future.

Another field with great potential is textiles and leather. India is known worldwide for the quality, scale, and efficiency of its textile industry. Countries like Germany and Italy, in turn, possess highly advanced manufacturing technologies. Technical textiles, in particular, therefore offer great opportunities: here, Indian production expertise and European technological and innovative strength can come together in a very meaningful way.

The leather industry also offers opportunities for knowledge transfer, technological modernization, and improved market access on both sides.

Furthermore, I see tremendous opportunities in startups and innovation-driven companies. German and Indian startups can learn a great deal from one another. Germany stands for engineering excellence, research, precision, and industrial quality. India brings enormous strengths in scaling, digital innovation, and entrepreneurship. When these capabilities are combined, solutions can emerge that are internationally competitive and create benefits for both sides.

Other key future sectors include semiconductors, energy, sustainability, advanced manufacturing, and technological innovation. Overall, the future of Indo-German cooperation lies not only in further strengthening traditional industries but also in systematically expanding new sectors such as defense, technical textiles, sustainable technologies, startups, and innovation-oriented business models.

Ajit Ranade, India Europe Business Desk & Markus Hill, Finanzplatz Frankfurt am Main

Hill: What significance does Frankfurt hold as a bridge between India and Germany?

Ranade: Frankfurt is a very interesting city. Although Frankfurt is only the fifth-largest city in Germany, it plays an extraordinarily important role as the headquarters of the European Central Bank, as the location of many international banks, and as one of Europe’s most significant financial centers.

The city has been home to a large Indian community for decades. Frankfurt is also considered very open and welcoming, especially for expats. Many people feel safe, welcome, and well-integrated here. Unlike some more traditional German cities, Frankfurt has a very international character. People from many nations live and work here, numerous languages are spoken, and this cultural diversity makes the city lively, dynamic, and global.

Another key advantage is its connectivity. Frankfurt Airport is one of Europe’s most important passenger and cargo hubs. For many Indians, Frankfurt is their first point of arrival in Germany. A significant portion of travelers from India come to Germany via Frankfurt. Thanks to excellent flight connections, major Indian cities like Mumbai or Delhi can be reached in about eight to nine hours. This creates a special closeness to India that many people greatly appreciate.

Added to this is its central location within Germany and Europe. Whether traveling north, south, east, or west—many destinations are easily and quickly accessible from Frankfurt. This combination of internationality, economic significance, strong infrastructure, good accessibility, and an open atmosphere makes Frankfurt a special place to live, work, and build connections between India and Germany.

Hill: Thank you very much for the interview. We at FINANZPLATZ FRANKFURT AM MAIN and INVESTING IN INDIA are happy to support your interesting initiative. A special thank you to Andreas Heuberger, who brought your initiative to our attention. We look forward to welcoming you again in Frankfurt for more stimulating discussions.

Information about the India-Europe Business Day 2026 (June 13, 2026):

www.conference.iebd.eu

Dialogue & Information:

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – CHANNEL

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – GROUP

FUND BOUTIQUES on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderators: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature “Frankfurt am Main Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & Short Introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the above topics are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

FINANZPLATZ FRANKFURT, DEUTSCHLAND & INDIEN: Frankfurt als Brücke für Wirtschaft, Innovation und Community (Interview – Ajit Ranade, INDIA EUROPE BUSINESS DESK)

Indien, Deutschland und Europa rücken wirtschaftlich, technologisch und kulturell zunehmend näher zusammen. Frankfurt am Main spielt dabei als internationaler Finanzplatz, Verkehrsdrehscheibe und Standort einer großen indischen Community eine besondere Rolle. Auch in diesem Jahr findet der India-Europe Business Day wieder statt. Am 13.6.2026 ergibt sich die Gelegenheit zum Gedankenaustausch in der Mainmetropole. Im Gespräch mit Markus Hill erläutert Ajit Ranade, INDIA EUROPE BUSINESS DESK, warum er sich seit Jahren für die Verbindung zwischen Indien und Deutschland engagiert, welche Branchen in Zukunft besonders interessant werden und weshalb Frankfurt für viele indische Unternehmer, Fachkräfte und Studierende ein natürliches Sprungbrett nach Deutschland ist.

Hill: Warum engagieren Sie sich sehr intensiv für die Kooperation von Indien und Deutschland?

Ranade: Persönlich bin ich davon überzeugt, dass Indien und Deutschland natürliche Partner und Freunde sind. Beide Länder teilen viele Werte, ergänzen sich in ihren Stärken und haben über viele Jahre hinweg voneinander gelernt.

Ich lebe seit mehr als einem Jahrzehnt in Deutschland und Europa und war in dieser Zeit in verschiedenen sozialen, kulturellen und gesellschaftlichen Initiativen aktiv. Zudem habe ich zahlreiche Veranstaltungen organisiert und mich in der Vergangenheit auch in der Frankfurter Stadtpolitik engagiert. Durch all diese sämtlichen Erfahrungen habe ich immer wieder wahrgenommen, dass Indien und Deutschland eine starke, positive Beziehung verbindet – geprägt von gegenseitigem Respekt, Vertrauen und Interesse aneinander.

Auch aus wirtschaftlicher Sicht sind die Chancen enorm. Die Zahl indischer Fachkräfte und Studierender in Deutschland wächst kontinuierlich. Gleichzeitig haben beide Länder einander viel zu bieten – bei Handel, Investitionen, Innovation und beim Austausch zwischen Menschen, Unternehmen und Institutionen.

Genau aus dieser Überzeugung heraus unterstütze ich Plattformen wie den India-Europe Business Day. Ziel ist es, Unternehmen, Fachleute, politische Entscheider und Vertreter der Community zusammenzubringen und Verbindungen zu schaffen, aus denen langfristige Kooperationen entstehen können.

Auch persönlich gibt es für mich eine besondere Verbindung: Ich komme aus Pune, einer Stadt, die oft als „deutsche Hauptstadt Indiens“ bezeichnet wird. Pune pflegt seit langer Zeit enge Beziehungen zu Deutschland. Der Deutschunterricht begann dort bereits vor mehr als hundert Jahren, und heute sind in der Region zahlreiche deutsche und europäische Unternehmen vertreten. Während meiner beruflichen Laufbahn in Pune, insbesondere zwischen 2005 und 2012, konnte ich aus nächster Nähe beobachten, wie deutsche Global Capability Centers und deutsche Investitionen in Indien gewachsen sind.

Diese Erfahrungen haben meine Wertschätzung für die indisch-deutsche Partnerschaft stark geprägt. Sie motivieren mich bis heute, meinen kleinen Beitrag dazu zu leisten, diese Beziehung durch wirtschaftliches, kulturelles und gesellschaftliches Engagement weiter zu stärken.

Ajit Ranade, India Europe Business Desk, Frankfurt & Markus Hill, Finanzplatz Frankfurt am Main

Hill: Auf welchen Feldern sehen Sie in den nächsten Jahren das größte Potenzial für die Zusammenarbeit von Indien und Deutschland?

Ranade: Die klassischen Sektoren wie Automobilindustrie, Automobilzulieferer, Pharma, Life Sciences, Maschinenbau, Engineering und industrielle Ausrüstung bilden seit vielen Jahren das Rückgrat der wirtschaftlichen Zusammenarbeit zwischen Indien und Deutschland. In diesen Bereichen gibt es bereits ein starkes Fundament, das über Jahrzehnte gewachsen ist. Gleichzeitig sehe ich auch dort weiterhin erhebliches Potenzial für Wachstum, Vertiefung und neue Formen der Zusammenarbeit.

Ein besonders interessantes Feld ist aus meiner Sicht der Verteidigungssektor. Indien und Deutschland haben in den vergangenen Jahren begonnen, in diesem Bereich enger zusammenzuarbeiten. Wir sehen bereits wichtige Vereinbarungen und strategische Partnerschaften zwischen Unternehmen und Institutionen beider Länder. Dieser Bereich kann in Zukunft deutlich an Bedeutung gewinnen.

Ein weiteres Feld mit großem Potenzial sind Textilien und Leder. Indien ist weltweit für Qualität, Skalierung und Leistungsfähigkeit seiner Textilindustrie bekannt. Länder wie Deutschland und Italien verfügen wiederum über hochentwickelte Fertigungstechnologien. Gerade technische Textilien bieten daher große Chancen: Hier können indische Produktionskompetenz und europäische Technologie- und Innovationsstärke sehr sinnvoll zusammenkommen.

Auch die Lederindustrie bietet Möglichkeiten für Wissenstransfer, technologische Modernisierung und verbesserten Marktzugang auf beiden Seiten.

Darüber hinaus sehe ich sehr große Chancen bei Start-ups und innovationsgetriebenen Unternehmen. Deutsche und indische Start-ups können viel voneinander lernen. Deutschland steht für Ingenieurskunst, Forschung, Präzision und industrielle Qualität. Indien bringt enorme Stärken bei Skalierung, digitaler Innovation und Unternehmertum mit. Wenn diese Fähigkeiten zusammengeführt werden, können Lösungen entstehen, die international wettbewerbsfähig sind und für beide Seiten Nutzen stiften.

Weitere wichtige Zukunftsfelder sind Halbleiter, Energie, Nachhaltigkeit, Advanced Manufacturing und technologische Innovation. Insgesamt liegt die Zukunft der indisch-deutschen Zusammenarbeit nicht nur darin, traditionelle Industrien weiter zu stärken, sondern auch, neue Sektoren wie Verteidigung, technische Textilien, nachhaltige Technologien, Start-ups und innovationsorientierte Geschäftsmodelle systematisch auszubauen.

Hill: Welche Bedeutung hat Frankfurt als Brücke zwischen Indien und Deutschland?

Ranade: Frankfurt ist eine sehr interessante Stadt. Obwohl Frankfurt nur die fünftgrößte Stadt Deutschlands ist, spielt sie eine außerordentlich wichtige Rolle – als Sitz der Europäischen Zentralbank, als Standort vieler internationaler Banken und als einer der bedeutendsten Finanzplätze Europas.

Die Stadt ist seit Jahrzehnten Heimat einer großen indischen Community. Frankfurt gilt zudem als sehr offen und einladend, gerade für Expats. Viele Menschen fühlen sich hier sicher, willkommen und gut eingebunden. Im Unterschied zu manchen traditionelleren deutschen Städten ist Frankfurt sehr international geprägt. Menschen aus vielen Nationen leben und arbeiten hier, es werden zahlreiche Sprachen gesprochen, und diese kulturelle Vielfalt macht die Stadt lebendig, dynamisch und global.

Ein weiterer entscheidender Vorteil ist die Konnektivität. Der Frankfurter Flughafen gehört zu den wichtigsten Passagier- und Frachtflughäfen Europas. Für viele Inder ist Frankfurt der erste Ankunftsort in Deutschland. Ein erheblicher Teil der Reisenden aus Indien kommt über Frankfurt nach Deutschland. Durch die guten Flugverbindungen sind wichtige indische Metropolen wie Mumbai oder Delhi in etwa acht bis neun Stunden erreichbar. Das schafft eine besondere Nähe zu Indien, die viele Menschen sehr schätzen.

Hinzu kommt die zentrale Lage innerhalb Deutschlands und Europas. Ob man nach Norden, Süden, Osten oder Westen reist – viele Ziele sind von Frankfurt aus gut und schnell erreichbar. Diese Kombination aus Internationalität, wirtschaftlicher Bedeutung, starker Infrastruktur, guter Erreichbarkeit und einer offenen Atmosphäre macht Frankfurt zu einem besonderen Ort, um zu leben, zu arbeiten und Verbindungen zwischen Indien und Deutschland aufzubauen.

Hill: Vielen Dank für das Gespräch. Gerne unterstützen wir vom FINANZPLATZ FRANKFURT AM MAIN und auch INVESTING IN INDIA Ihr interessantes Format. Einen Extra-Dank noch an Andreas Heuberger an dieser Stelle, er hatte uns auf Ihr Format aufmerksam gemacht. Wir freuen uns auf ein Wiedersehen und auf interessante Gespräche in Frankfurt.

Information zur Veranstaltung India-Europe Business Day 2026 (13.6.2026):

www. conference.iebd.eu

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

Frankfurt Financial Center & Swiss Financial Center: “While ‘US direct lending’ and ‘European private debt’ fall under the same umbrella term, they are structurally two different markets” (Interview – Mario Almer & Florian Wegmann, DANEO Partners AG)

Private debt has long ceased to be a niche topic in institutional investing. However, especially in the current market environment, investors are taking a closer look: Which segments still offer attractive risk-adjusted returns? Where are late-cycle signals emerging? And how do US direct lending and European corporate credit strategies differ in terms of structure, competition, covenants, and proximity to the borrower? Markus Hill spoke with Mario Almer and Florian Wegmann of DANEO Partners AG for FINANZPLATZ FRANKFURT about the increasing differentiation within the asset class, opportunities in the European and DACH-focused SME sector, and the questions currently of particular concern to institutional investors in Germany and Switzerland. The focus here is not on marketing buzzwords, but on credit quality, selection, collateralization, monitoring, and the question of where private debt can be meaningfully deployed in a portfolio over the long term.

Hill: The topic of “US direct lending versus private debt in Europe” is currently the subject of critical discussion in the trade press. What should be kept in mind here, and what are the key differences in this comparison from your perspective?

Florian Wegmann, DANEO Partners AG

Wegmann: While US direct lending and European private debt fall under the same umbrella term, they are structurally two different markets. Many investors are only now truly recognizing this. The US market is deeper, more mature, and more standardized. But that is precisely its problem today: competition has increased massively, spreads have compressed, covenants have been weakened, and leverage levels have risen. A large portion of the capital is flowing into large, sponsor-driven transactions (i.e., companies held by private equity funds) with aggressive EBITDA adjustments and increasing payment-in-kind structures—mechanisms that can mask economic weakness on the part of the borrower. If default rates are adjusted for these instruments, the so-called “shadow default rate” in the U.S. market now stands at around 5–6%—significantly higher than the officially reported figures and a classic sign of late-cycle credit conditions.
Europe is more fragmented, less efficient—and precisely for that reason, in our view, more attractive today. Banks still dominate a large portion of corporate financing but are increasingly pulling back due to regulation—Basel IV is accelerating this trend. In Switzerland, another structural factor comes into play: with the departure of Credit Suisse, a major lender in the middle market segment has disappeared. Companies and intermediaries in the market are feeling this directly, creating room for specialized private credit providers, particularly in the lower mid-market segment. European transactions typically feature more conservative leverage levels, stronger covenants, and more attractive risk-adjusted spreads—and for euro-denominated investors, the currency hedging issue that often neutralizes a supposed U.S. yield advantage is eliminated. This is precisely where we find opportunities that we can negotiate directly with owners and entrepreneurs and structure on a tailor-made basis—usually senior-secured, with strong covenants and attractive pricing, away from the crowd in the U.S.-dominated direct lending market.
Almer: What I would add in discussions with institutional investors: Even in “ ” Europe, one must differentiate. In our view, large (private equity) sponsor-driven deals in the upper mid-market are increasingly showing the same trends as in the U.S. Selection and a focus on the right segment are crucial. At Daneo Partners, we have been active exclusively in the European, DACH-focused SME sector since 2018—in the financing segment between €10 million and €75 million, where large Anglo-Saxon platforms cannot scale efficiently and local banks are too small or too heavily regulated.

Hill: What role should private debt generally play in institutional investors’ asset allocation?

Mario Almer, DANEO Partners AG

Almer: In Europe, too, private debt has evolved from a niche strategy into an established asset class. In Germany in particular, private debt is now viewed by many institutional investors as a core component of a well-diversified portfolio. Senior secured direct loans combine low volatility with returns that can compete with equity-like returns. For pension funds and retirement plans, what public credit structurally cannot provide is also crucial: a direct contractual relationship with the borrower, active monitoring, and the ability to intervene early and exert influence when a situation changes. This offers a meaningful complement to existing public credit allocations. Allocation should be strategic—with a clear focus on the quality of the manager and the structures. We are also observing growing interest among European institutional investors in European managers, with the aim of shifting exposure from the U.S. market to local markets. This reinforces our conviction that we are well-positioned with our strategy.

Hill: As a Swiss fund boutique, you engage with institutional investors across the DACH region. What topics are currently at the forefront?
Almer: Discussions with institutional investors are currently heavily focused on risks rather than returns. Three topics clearly dominate. The critical coverage surrounding private debt in the U.S. is currently the dominant theme: Investors either have substantial U.S. exposure themselves or are reading the press, noticing the warning signs, and specifically asking how we differentiate ourselves from these developments—keywords: covenant-lite, high leverage, payment-in-kind.
Second, the macroeconomic and geopolitical environment: How resilient is the portfolio in the event of a further economic downturn? What happens in the event of a workout? How quickly can we react, and what protection do the structures offer?
Third, the issue of valuation and leverage: Many investors are concerned about exposure to heavily overvalued, highly leveraged companies—often in large sponsor-led deals (e.g., U.S. sponsored SaaS firms). The question of whether and how one invests in such deals, and how one views the issue, is being assessed with increasing scrutiny.Wegmann: For German investors in particular, there is another issue: In recent years, many have invested in Germany under the “private credit” label—specifically in real estate-backed financing such as mezzanine and whole loans—and have had painful experiences. This has partially eroded confidence in the asset class and raises legitimate questions regarding scope and structural quality. We are happy to explain our corporate credit strategy: medium-sized companies in the DACH region, senior-secured, without excessive leverage, and with direct access to management.

Hill: You are currently deepening your dialogue with investors in Germany. Are there differences in how private debt is viewed between the German and Swiss financial centers?
Almer: Yes, absolutely. In Germany, the strategic allocation of institutional investors to private credit is already significantly more advanced than in Switzerland. German pension funds and retirement plans integrated the asset class into their portfolios earlier and more broadly. According to the latest Investor Survey by the German Association for Alternative Investments (BAI), the average strategic allocation to private debt is already at 3.3%. In Switzerland, penetration is still lower—but the topic has clearly gained momentum in recent years. In terms of substance, the issues are largely the same: both markets prioritize security, transparency, and track record. It is also notable that pension funds—in both Germany and Switzerland—are showing increasing interest in directly supporting mid-sized companies in their domestic markets. In Switzerland, for example, the investment guidelines for pension funds were expanded as of January 1, 2022. Since then, these funds have been permitted to classify “unlisted Swiss investments” as a separate strategic asset class. Lending to debtors (private debt) and investments in the form of equity stakes (private equity) are both permitted.

Hill: Where do you currently see the greatest opportunities and challenges in the private debt market?

Markus Hill, FINANZPLATZ FRANKFURT AM MAIN


Wegmann: We currently see particularly attractive opportunities in the European lower mid-market segment, a sector that is structurally underserved by debt capital. While banks are increasingly pulling back, large international platforms and managers often cannot scale efficiently in this segment. At the same time, a large portion of capital has flowed into large-volume, sponsor-driven transactions in recent years. This has led to intense competition, rising leverage levels, and an erosion of credit standards (and margins)—particularly in the U.S. market. Based on our observations, Europe is currently clearly favored by institutional investors: Fundraising for European private credit funds reached a record high in 2025, and the European mid-market is considered a “lender’s market” with better structures and stronger covenants. However, we are also observing increasing deployment pressure here: Large funds with significant “dry powder” are pushing into smaller segments, which is intensifying competition even in the “core” mid-market and making selectivity in underwriting all the more important. Against this backdrop, we see a clear opportunity in less competitive transactions with solid structures, attractive pricing, and greater influence on loan structuring.
Almer: We see the greatest challenge as the growing uncertainty—both geopolitically and within the asset class itself. Should tensions in the U.S.-dominated segment continue to escalate, distortions could arise that generally undermine investor confidence in private debt and make raising capital more difficult. However, we see ourselves as well-positioned—even in a more challenging environment: as a locally rooted DACH manager with proprietary deal flow, a focus on the lower-mid-market, and consistently well-secured structures.

Hill: Thank you very much for the interview.

Dialogue & Information:

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – CHANNEL

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – GROUP

FUND BOUTIQUES on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderators: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature “Frankfurt am Main Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & Short Introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the above topics are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

SOURCE: IPE D.A.CH