FRANKFURT AM MAIN AS A FINANCIAL CENTER: “We are therefore currently experiencing a market-driven correction in the real estate asset class, which may continue for some time to come” – (INTERVIEW – Sebastian Thürmer, Artis Institutional Capital)

Institutional investors remain committed to real estate, but their appetite for new investments has declined significantly. At the same time, infrastructure and select segments of private debt are coming more into focus. The sixth edition of the study “Institutional Investors’ Preferences in Real Estate and Alternative Investments” thus paints a nuanced picture: high real estate allocations are met with growing caution, while energy, transportation, digital, and social infrastructure are gaining in appeal. For the first time, the study also examines how institutional investors view artificial intelligence and tokenization. In a conversation with Markus Hill, Sebastian Thürmer explains the key findings of the survey of 51 investors who collectively manage assets totaling 1.074 trillion euros (Part 1 of 2).

Hill: Mr. Thürmer, can you briefly summarize the key findings of your study, “Preferences of Institutional Investors in Real Estate and Alternative Investments,” now in its sixth edition?

Thürmer: For the study, we surveyed 51 institutional investors about their past investments and future considerations in the areas of real estate and alternative investments. Other topics included sustainability and, for the first time, the use of artificial intelligence and tokenization. In total, the surveyed participants manage assets totaling 1.074 trillion euros. Nearly 60 percent of the participants are insurance companies or pension funds. This means the proportion of traditional institutional investors is very high. Other investor groups include family offices, foundations, banks, savings banks, and industrial companies.

In real estate, the brief reversal seen in 2025 appears to have already come to an end. The appetite for new investments is currently low. Reasons likely include economic challenges, rising interest rates, and new competition from infrastructure projects. Real estate allocations remain high but are not being further expanded.

The outlook is better for alternative investments. Infrastructure investments in the energy, transportation, digital, and social sectors are in demand. Certain segments of private debt—particularly corporate debt and infrastructure debt—are also likely to see increased allocations. We also received interesting responses regarding sustainability as well as, for the first time, AI and tokenization.
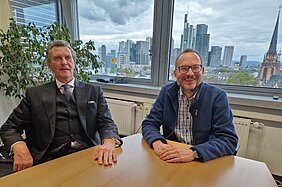
Sebastian Thürmer, Artis Institutional Capital & Markus Hill, Finanzplatz Frankfurt am Main

Hill: Let’s turn to the assessment of the real estate asset class. You mention a waning interest in “concrete gold.” Are real estate investments still a preferred asset class for institutional investors at all?

Thürmer: Real estate certainly remains a preferred asset class. After all, 60 percent of the investors surveyed hold between 5 and 15 percent of their assets in real estate. Another 40 percent have real estate allocations ranging from 15 to over 30 percent. Between 2010 and 2020, the real estate allocation doubled for various reasons. As a result, we are currently experiencing a market-driven correction in the real estate asset class, which may continue for some time to come. Only 8 percent of the investors surveyed are planning to increase their holdings. 68 percent do not anticipate any changes, while 24 percent are considering reducing their holdings. This latter percentage is relatively high compared to previous years.

Hill: That sounds rather pessimistic!

Thürmer: The markets are indeed in crisis mode. The trend is clearly shifting toward core real estate, following a sharp increase in write-downs in recent years. Structural risks in particular—such as those in regions with a high proportion of industry—are now being assessed more critically. Another new factor in the risk assessment of domestic real estate markets is sensitivity to political and economic risks. Many investors see trends toward deindustrialization and, as a result, declining real estate markets. Rising construction costs due to higher raw material prices, climate change, new building codes, and steadily rising financing costs are placing a disproportionate burden on this asset class. Added to this are new competitors in the illiquid investments segment, such as infrastructure investments.

Hill: What types of properties are in demand?

Thürmer: There is interest in social and healthcare real estate—in other words, what tends to be referred to as “social infrastructure.” Residential properties, as a recession-resistant use type, and logistics are also viewed positively. Commercial real estate, such as offices and retail, on the other hand, plays hardly any role at all in new investments.

Hill: How do institutional investors plan to handle existing properties that are not yet up to the latest energy efficiency standards?

Thürmer: 47 percent intend to retrofit their existing properties for energy efficiency or have already done so. 22 percent plan to sell their portfolios. 26 percent are not currently considering any specific measures. However, there are significant differences among investor groups. Churches and insurers are setting an exemplary standard. Banks, savings banks, and pension funds are also active. Nevertheless, many investors view energy-efficiency retrofits as a costly obstacle.

Hill: Do investors still plan to make additional purchases of properties that haven’t undergone energy-efficiency renovations in the future?

Thürmer: 18 percent of the investors surveyed plan such acquisitions. 27 percent do not rule out purchasing properties that have not undergone energy-efficiency renovations. The majority—56 percent—have not yet made up their minds on this issue.

Hill: How are the changing interest rate and financing conditions affecting the investment decisions of institutional investors?

Thürmer: The current interest rate environment is leading to cautious interest rate and return forecasts. Investors must factor in rising financing costs. Over time, this is likely to lead to lower debt-to-equity ratios. This trend is already noticeable in the real estate sector. Sustainable, energy-efficient, and future-proof real estate concepts now have better and more affordable access to debt financing than properties that have not undergone energy-efficiency renovations.

Hill: What criteria do institutional investors consider when selecting a fund or a fund manager prior to making an investment decision?

Thürmer: Institutional investors expect a compelling investment strategy, a strong track record, and a robust deal flow, as well as—where applicable—an initial portfolio that can be implemented promptly. In addition, they look for professional financial management, meaningful reporting, transparency, and ongoing communication throughout the entire investment period.

Hill: In 2026, you expanded your scope of inquiry to include areas such as AI and tokenization. In which areas is AI being used, and to what extent is it already influencing the investment decisions of institutional investors?

Thürmer: AI is primarily used in research and financial analysis (21 percent), risk management (17 percent), and compliance (15 percent). It has played a lesser role so far in allocation decisions, currency management, and portfolio construction. Only 4 percent state that AI directly contributes to investment decisions. 43 percent incorporate AI results into their considerations, while 53 percent have not yet integrated AI.

Hill: In which areas do institutional investors see the greatest benefits of tokenization, and how do they assess its significance for the next five years?

Thürmer: In principle, tokenization is likely to offer advantages in terms of lower barriers to entry, the efficiency of processing and settlement, as well as transparency and reporting. At present, however, only about 18 percent of respondents consider tokenization to be of high or very high importance. 82 percent view it more as a niche application or attribute only minor importance to it.

Hill: Thank you very much for the interview.

LINK TO THE PANEL DISCUSSION / VIDEO “Preferences of Institutional Investors in Real Estate and Alternative Investments”:

Dialogue & Information:

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – CHANNEL

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – GROUP

FONDSBOUTIQUEN on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderator: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature: “Frankfurt am Main as a Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media Partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & brief introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

September 24, 2026, Lucerne: “Swiss Digital Finance Conference 2026” – Markus Hill (PARTNER) speaks with Jan Carlos Janke, lecturer in Digital Business & Innovation at Lucerne University of Applied Sciences and Arts – Computer Science

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the topics mentioned above are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Frankfurt Financial Center

Quelle: IPE DA.CH
FINANZPLATZ FRANKFURT AM MAIN & RESEARCH: „Derzeit erleben wir daher eine marktbedingte Bereinigung bei der Asset-Klasse Immobilien, die möglicherweise noch längere Zeit anhalten wird“ – (INTERVIEW – Sebastian Thürmer, Artis Institutional Capital)

Institutionelle Investoren bleiben bei Immobilien engagiert, doch der Appetit auf Neuinvestitionen ist deutlich gesunken. Gleichzeitig rücken Infrastruktur und ausgewählte Segmente von Private Debt stärker in den Fokus. Die zum sechsten Mal durchgeführte Studie „Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments“ zeichnet damit ein differenziertes Bild: hohe Immobilienquoten treffen auf wachsende Zurückhaltung, während Energie-, Verkehrs-, Digital- und Sozialinfrastruktur an Attraktivität gewinnen. Erstmals beleuchtet die Untersuchung zudem, wie institutionelle Anleger Künstliche Intelligenz und Tokenisierung einschätzen. Sebastian Thürmer erläutert im Gespräch mit Markus Hill die zentralen Ergebnisse der Befragung von 51 Investoren, die zusammen ein Anlagevolumen von 1,074 Billionen Euro verantworten (Teil 1 von 2).

Hill: Herr Thürmer, können Sie uns kurz und knapp die wichtigsten Ergebnisse Ihrer nun zum sechsten Mal durchgeführten Studie „Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments“ nennen?

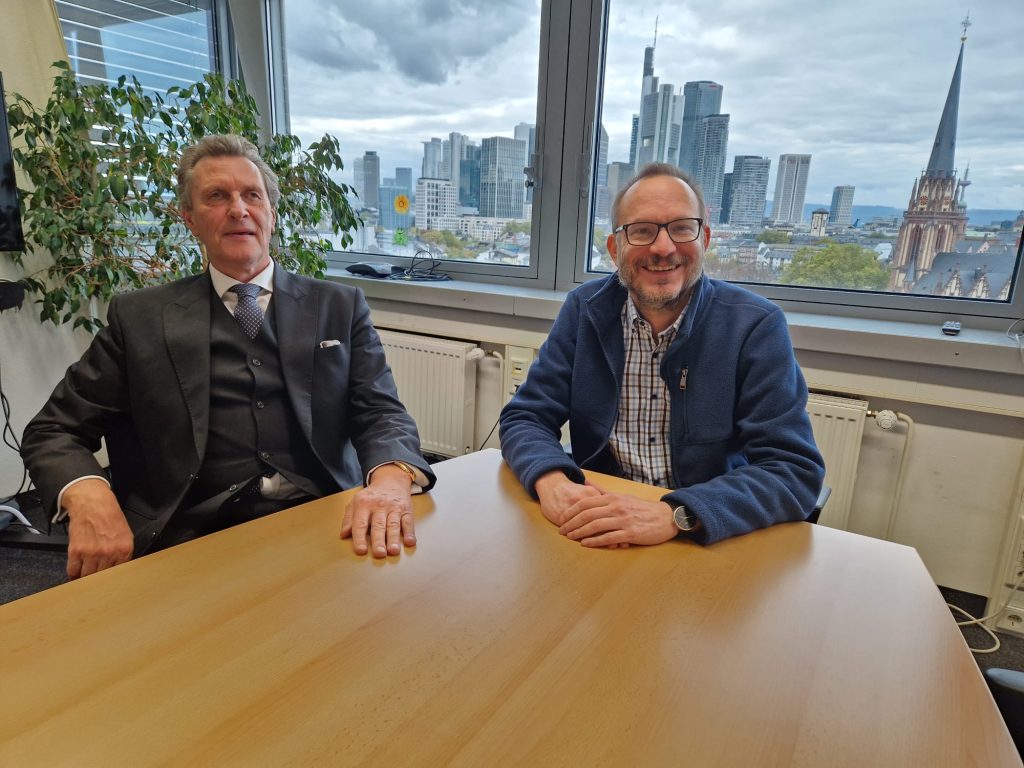
Sebastian Thürmer, Artis Institutional Capital & Markus Hill, Finanzplatz Frankfurt am Main

Thürmer: Für die Studie haben wir 51 institutionelle Investoren zu ihren bisherigen Investments und künftigen Überlegungen in den Bereichen Immobilien und Alternative Investments befragt. Weitere Themen waren Nachhaltigkeit sowie erstmals auch der Einsatz von Künstlicher Intelligenz und Tokenisierung. Insgesamt verantworten die befragten Teilnehmer ein Anlagevolumen von 1,074 Billionen Euro. Fast 60 Prozent der Teilnehmer sind Versicherungsunternehmen oder Altersvorsorgeeinrichtungen. Damit ist der Anteil klassischer institutioneller Investoren sehr hoch. Weitere Anlegergruppen sind unter anderem Family Offices, Stiftungen, Banken, Sparkassen und Industrieunternehmen.

Bei Immobilien scheint die kurze Umkehrbewegung des Jahres 2025 bereits wieder beendet zu sein. Der Appetit auf Neuinvestitionen ist derzeit gering. Gründe dürften konjunkturelle Probleme, steigende Zinsen und die neue Konkurrenz durch Infrastrukturprojekte sein. Die Immobilienquoten bleiben hoch, werden aber nicht weiter ausgebaut.

Bei den Alternativen Investments sieht es besser aus. Gefragt sind Infrastrukturanlagen in den Bereichen Energie, Verkehr, Digitales und Soziales. Auch Teilbereiche von Private Debt, insbesondere Corporate Debt und Infrastructure Debt, dürften aufgestockt werden. Bei den Themen Nachhaltigkeit sowie erstmals KI und Tokenisierung erhielten wir ebenfalls spannende Antworten.

Hill: Kommen wir zur Einschätzung der Assetklasse Immobilien. Sie sprechen von einem nachlassenden Interesse an Betongold. Sind Immobilienanlagen überhaupt noch eine präferierte Assetklasse für institutionelle Investoren?

Thürmer: Immobilien bleiben sicherlich eine präferierte Assetklasse. Immerhin halten 60 Prozent der befragten Anleger zwischen fünf und 15 Prozent ihrer Assets in Immobilien. Weitere 40 Prozent weisen Immobilienquoten von 15 bis über 30 Prozent auf. In den Jahren 2010 bis 2020 hat sich die Immobilienquote aus unterschiedlichen Gründen verdoppelt. Derzeit erleben wir daher eine marktbedingte Bereinigung bei der Asset-Klasse Immobilien, die möglicherweise noch längere Zeit anhalten wird. Aufstockungen planen nur noch acht Prozent der befragten Investoren. 68 Prozent sehen keine Änderungen vor, während 24 Prozent Bestandsreduzierungen erwägen. Letzterer Anteil ist im Vergleich zu den Vorjahren relativ hoch.

Hill: Das hört sich eher pessimistisch an!

Thürmer: Die Märkte befinden sich tatsächlich im Krisenmodus. Der Trend geht klar in Richtung Core-Immobilien, nachdem die Wertberichtigungen in den vergangenen Jahren stark zugenommen haben. Insbesondere strukturelle Risiken, etwa in Regionen mit hohem Industrieanteil, werden inzwischen kritischer beurteilt. Neu bei der Risikobewertung heimischer Immobilienmärkte ist außerdem die Sensibilität für politische und konjunkturelle Risiken. Viele Investoren sehen Tendenzen einer Deindustrialisierung und damit einhergehend rückläufige Immobilienmärkte. Steigende Baukosten infolge höherer Rohstoffpreise, der Klimawandel, neue Bauvorschriften und weiter steigende Finanzierungskosten belasten diese Assetklasse überproportional. Hinzu kommen neue Wettbewerber im Segment der illiquiden Anlagen, beispielsweise Infrastrukturinvestments.

Hill: Welche Nutzungsarten werden nachgefragt?

Thürmer: Interesse besteht an Sozial- und Gesundheitsimmobilien, also tendenziell an „sozialer Infrastruktur“. Auch Wohnen als konjunkturresistente Nutzungsart und Logistik werden positiv gesehen. Gewerbeimmobilien wie Büro und Handel spielen bei Neuanlagen dagegen kaum noch eine Rolle.

Hill: Wie planen institutionelle Investoren mit Bestandsimmobilien umzugehen, die energetisch noch nicht auf dem neuesten Stand sind?

Thürmer: 47 Prozent wollen ihre Bestandsimmobilien energetisch sanieren oder haben dies bereits getan. 22 Prozent planen den Verkauf von Beständen. 26 Prozent denken zunächst nicht über konkrete Maßnahmen nach. Allerdings gibt es große Unterschiede zwischen den Anlegergruppen. Vorbildlich agieren Kirchen und Versicherer. Auch Banken, Sparkassen und Altersvorsorgeeinrichtungen sind aktiv. Dennoch werden energetische Sanierungen von vielen Anlegern als kostenträchtiger Hemmschuh betrachtet.

Hill: Planen Anleger künftig noch Zukäufe bei nicht energetisch sanierten Liegenschaften?

Thürmer: 18 Prozent der befragten Investoren planen solche Zukäufe. 27 Prozent schließen Käufe nicht energetisch sanierter Liegenschaften aus. Die Mehrheit von 56 Prozent hat sich bei diesem Thema noch nicht festgelegt.

Hill: Wie wirken sich die veränderten Zins- und Finanzierungsbedingungen auf die Investitionsentscheidungen institutioneller Investoren aus?

Thürmer: Das derzeitige Zinsumfeld führt zu zurückhaltenden Zins- und Renditeprognosen. Anleger müssen wachsende Finanzierungskosten einkalkulieren. Im Laufe der Zeit dürfte dies zu geringeren Fremdkapitalquoten führen. Im Immobilienbereich ist diese Entwicklung bereits spürbar. Nachhaltige, energieeffiziente und zukunftsfähige Immobilienkonzepte erhalten inzwischen besseren und günstigeren Zugang zu Fremdkapital als nicht energetisch sanierte Liegenschaften.

Hill: Mit welchen Kriterien bei der Fondsselektion beziehungsweise der Auswahl eines Fondsmanagers beschäftigen sich institutionelle Investoren im Vorfeld einer Investmententscheidung?

Thürmer: Institutionelle Investoren erwarten ein überzeugendes Konzept, einen starken Track Record und belastbaren Dealflow sowie gegebenenfalls ein zeitnah umsetzbares Startportfolio. Hinzu kommen professionelles Controlling, aussagekräftiges Reporting, Transparenz und eine laufende Kommunikation während der gesamten Investmentperiode.

Hill: Sie haben 2026 Ihr Frageuniversum um Bereiche wie KI und Tokenisierung erweitert. In welchen Aufgabenfeldern wird KI eingesetzt, und inwiefern beeinflusst sie bereits die Anlageentscheidungen institutioneller Investoren?

Thürmer: KI wird hauptsächlich in Research und Finanzanalyse (21 Prozent), im Risikomanagement (17 Prozent) sowie in der Compliance (15 Prozent) eingesetzt. Bei Allokationsfragen, im Währungsmanagement und in der Portfoliokonstruktion spielt sie bislang eine geringere Rolle. Nur vier Prozent geben an, dass KI unmittelbar zur Anlageentscheidung beiträgt. 43 Prozent lassen KI-Ergebnisse in ihre Überlegungen einfließen, während 53 Prozent KI bislang nicht einbinden.

Hill: In welchen Bereichen sehen institutionelle Investoren den größten Nutzen der Tokenisierung, und wie beurteilen sie deren Bedeutung für die kommenden fünf Jahre?

Thürmer: Grundsätzlich dürfte Tokenisierung Vorteile bei niedrigeren Einstiegshürden, der Effizienz von Abwicklung und Settlement sowie bei Transparenz und Reporting bieten. Zum heutigen Zeitpunkt messen allerdings nur rund 18 Prozent der Befragten der Tokenisierung eine hohe oder sehr hohe Bedeutung bei. 82 Prozent betrachten sie eher als Nischenanwendung oder schreiben ihr nur eine geringe Bedeutung zu.

Hill: Vielen Dank für das Gespräch.

LINK ZUR PANELDISKUSSION / VIDEO „„Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments““:

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Finanzplatz Frankfurt

Quelle: IPE. DA.CH

FINANZPLATZ FRANKFURT & DIALOG: Impact Investing & Private Markets – Family Offices & Institutional Investors, Infrastructure, Private Equity, Private Debt, Digital Assets, Frankfurt Ecosystem & MORE – Event (INTERVIEW – Christian Hommens, Smart Bridges GmbH)

Impact investing is more than just a label. In private markets in particular, impact is increasingly becoming a strategic category – for family offices as well as institutional investors. Markus Hill speaks with Christians Hommens on behalf of FINANZPLATZ-FRANKFURT-MAIN.DE about the critical success factors in this investment segment and the importance of professional dialogue among experts. Impact measurement, impact infrastructure, private equity, sustainability & investing, private debt – these and other topics form the basis for the exchange of ideas in March at a specialist conference (SMART IMPACT INVESTING & PRIVATE MARKETS). The importance of the Frankfurt ecosystem for investment, decision-making, and regulation in these areas will be highlighted.

Hill: Impact investing is often considered a „nice to have.“ Where do you see real structural change today, especially in the private markets?

Hommens: Impact investing is clearly evolving from a secondary issue to a core strategic question. In the private markets, family offices and institutional investors are increasingly recognizing that long-term returns, resilience, and impact go hand in hand. Infrastructure, private equity, and private credit make it possible to deploy capital in a targeted manner – with measurable impact and simultaneous value creation potential. Impact thus becomes a quality feature, not a compromise.

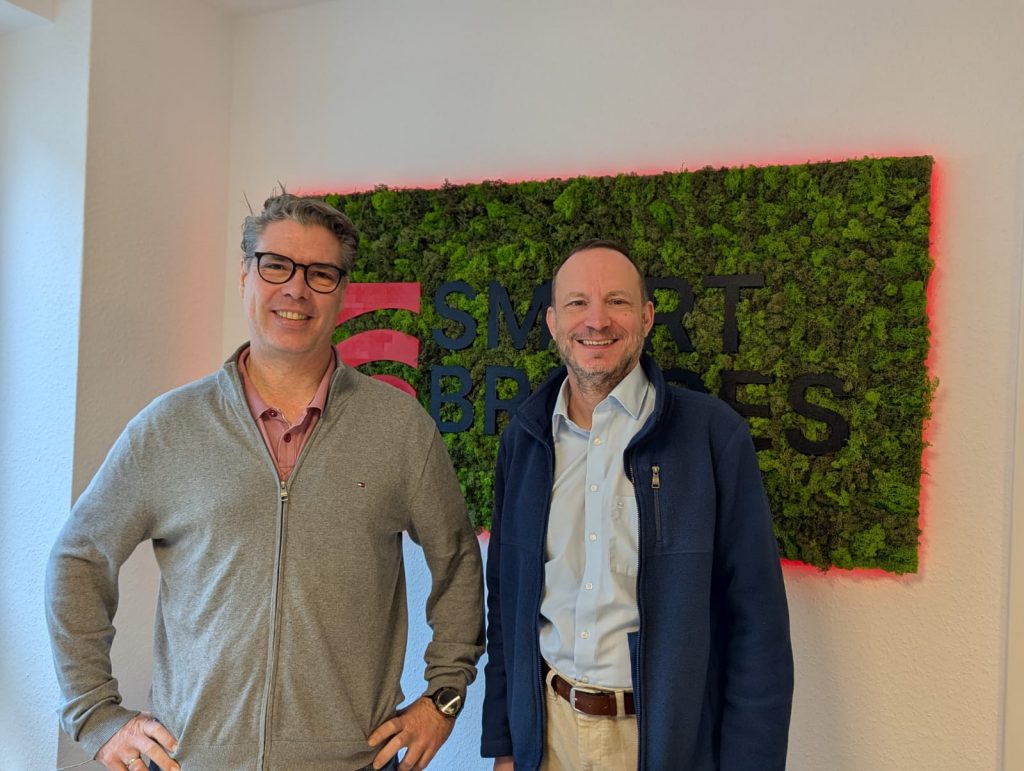
Christian Hommens, Smart Bridges GmbH & Markus Hill Finanzplatz Frankfurt

Hill: Where do investors fail in practice – and why is it worthwhile to exchange ideas at Smart Bridges?

Hommens: It’s hard to say, but we see three points coming up again and again: lack of impact measurability, unclear governance structures, and limited access to compelling deal flow. This is exactly where our forum comes in. We bring investors, practitioners, and solution providers together—not theoretically, but in a practical, interactive way and on an equal footing.

Hill: What specific topics will be the focus of the two days?

Hommens: From impact measurement and social impact to impact infrastructure. And, of course, private equity and sustainable portfolio design will be examined in more detail – supplemented by topics such as private credit, infrastructure, regulatory requirements, and new structuring models. Always with an eye on the question: How can impact be meaningfully integrated into portfolios without losing sight of performance?

Hill: Why is Frankfurt/Hesse the right place—and why now?

Hommens: Frankfurt and Hesse combine capital, decision-making authority, and regulatory proximity. In an environment of increasing uncertainty, investors are looking for guidance and long-term solutions. The connection between impact investing and private markets is highly relevant in this context – and our region is the ideal place for this dialogue.

Hill: Thank you very much for the interview. I look forward to the fireside chat on February 17, 2026 („Family Offices & Foundations,“ Impact Investing) and to the discussions on site.

Information about the event: SMART IMPACT INVESTING EXCELLENCE FORUM

Information about the event: „PRIVATE MARKETS EXCELLENCE FORUM“

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, interests, dialogue (selection & “snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center meets Wealth Management”

(Markus Hill – Moderator: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial team – Special topic “Frankfurt am Main as a financial center meets wealth management & digital assets”

(Interviews / guest contributions, ‘support’ & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt– Private Markets Excellence Forum – “Private markets, family offices & foundations – due diligence & outlook for 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor study “Preferences of institutional investors in real estate & alternative investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & Short intro “Fund Boutiques & US Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the above topics are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Foto: Pixabay

FINANZPLATZ FRANKFURT AM MAIN: „Private Debt hingegen umfasst kurz- bis langfristige Fremdkapitalfinanzierungen mit der Möglichkeit, überdurchschnittliche Renditen zu erzielen“ (INTERVIEW – SEBASTIAN THÜRMER, Artis Institutional Capital)

Private Debt, Real Assets, Asset Allocation, Regulierung – im Gespräch mit Markus Hill, FINANZPLATZ FRANKFURT, geht Sebastian Thürmer, geschäftsführender Gesellschafter der artis Institutional Capital Management GmbH, auf die Marktverschiebungen, Wachstumssegmente und die Frage, wie sich institutionelle Anleger strategisch zwischen Private Debt, Infrastruktur und klassischen Anleiheinvestments positionieren sollten, ein.

Hill: Private Debt steht in der Wahrnehmung vieler Marktteilnehmer eher im Schatten der boomenden Assetklasse Infrastruktur Equity. Sehen Sie Chancen für eine Trendumkehr?
Thürmer: Beide Assetklassen erfreuen sich großer Beliebtheit, sind jedoch grundsätzlich nicht miteinander vergleichbar. Bei Infrastruktur Equity investieren institutionelle Anleger Eigenkapital mit langfristigem strategischem Fokus. Themen wie Nachhaltigkeit, Energiewende, öffentlicher Verkehr oder bezahlbarer Wohnraum stehen im Vordergrund. Private Debt hingegen umfasst kurz- bis langfristige Fremdkapitalfinanzierungen mit der Möglichkeit, überdurchschnittliche Renditen zu erzielen. Ein wesentlicher Treiber sind regulatorische Veränderungen wie Basel III und Basel IV. Diese erhöhen den Druck auf Banken, höhere Eigenkapitalquoten vorzuhalten, was Margen reduziert und die klassische Kreditvergabe erschwert. Die Folge ist eine sinkende Kreditverfügbarkeit durch Banken und Sparkassen – und genau hier eröffnen sich Chancen für alternative Kreditgeber, wettbewerbsfähige Konditionen anzubieten. Für institutionelle Investoren entstehen dadurch attraktive Anlagemöglichkeiten in der Fremdfinanzierung von Immobilien, Unternehmen und Infrastrukturprojekten.

Hill: Inwieweit sehen Sie die Gefahr, dass Banken sich aus dem Finanzierungsbereich teilweise oder sogar vollständig zurückziehen?
Thürmer: Banken und Sparkassen werden insbesondere in Deutschland auch künftig zentrale Ansprechpartner für Kreditfinanzierungen bleiben. Allerdings ist zu erwarten, dass sich Kreditinstitute stärker auf die Bindung von Bestandskunden konzentrieren – häufig zulasten des Neukundengeschäfts. Daraus ergibt sich eine klare Chance für Private-Debt-Fonds. Der Hausbankgedanke ist in Deutschland traditionell stärker ausgeprägt als etwa in den USA, Großbritannien oder den Benelux-Ländern. Dort finanzieren sich Unternehmen bereits heute zu einem deutlich höheren Anteil über Private-Debt-Strukturen.

Hill: Gehen Sie daher in den kommenden Jahren weiterhin von einem starken Marktwachstum aus?
Thürmer: Ja, eindeutig. Der Vermögensverwalter BlackRock kam in einer Studie aus dem Jahr 2025 zu dem Ergebnis, dass das weltweite Volumen von Private-Debt-Investments von aktuell rund 1,4 Billionen US-Dollar auf bis zu 3,5 Billionen US-Dollar anwachsen könnte. Dieses Wachstum wird auch Deutschland und Europa erfassen, wenngleich die Märkte hier traditionell bodenständiger strukturiert sind als in den USA. Bereits heute investieren insbesondere Versicherungsunternehmen in Deutschland stark in Private Debt und planen weitere Aufstockungen. Ein wesentlicher Faktor ist die regulatorische Behandlung: Unter Solvency II ist die Eigenkapitalunterlegung bei Fremdkapital deutlich niedriger als bei Eigenkapitalinvestments. Zusätzlich eröffnet die neu geschaffene Infrastrukturquote nun auch Altersvorsorgeeinrichtungen und weitere VAG-regulierten Investoren zusätzliche Spielräume für Fremdkapitalengagements.

Hill: Wie hoch schätzen Sie die Wahrscheinlichkeit ein, dass institutionelle Investoren Mittel aus dem klassischen Anleihebereich in Private Debt umschichten, um Renditen zu optimieren?
Thürmer: Renditeoptimierung allein darf kein Maßstab sein – entscheidend ist immer das Verhältnis von Risiko und Ertrag. In den vergangenen Jahren haben sich einige Investoren, insbesondere in bestimmten Teilsegmenten, durch steigende Zinsen und rückläufige Immobilienbewertungen in schwierige Situationen manövriert. Vorstellbar sind jedoch Umschichtungen von liquiden Hochzinsanleihen mit schwacher Bonität in Private-Debt-Investments. Dadurch lässt sich die Kreditqualität verbessern, da vergleichbare Renditen im Private-Debt-Bereich häufig auch mit Investment-Grade-Strukturen erzielt werden können – nicht zuletzt aufgrund der Illiquiditätsprämie.

Sebastian Thürmer, Artis Institutional Capital & Markus Hill, Finanzplatz Frankfurt

Hill: Wie positionieren sich aus Ihrer Sicht die Segmente Corporate Debt, Infrastructure Debt und Real Estate Debt in den kommenden Jahren?
Thürmer: Im Bereich Real-Estate-Debt sind Abschreibungen und Wertberichtigungen weitgehend verarbeitet. Die Immobilienmärkte haben sich stabilisiert und dürften perspektivisch wieder zulegen. Bei Neuinvestitionen sollte der Fokus stärker auf Wohnimmobilienfinanzierungen liegen und weniger auf gewerblichen Objekten. Corporate Debt gewinnt zunehmend an Bedeutung, insbesondere im Bereich der Mittelstandsfinanzierung. Großbanken ziehen sich hier teilweise selektiv zurück, was alternative Kreditgeber stärkt. Infrastructure Debt bleibt geprägt von der Finanzierung von Wind- und Solarparks. Gleichzeitig wird das Anlageuniversum durch neue Infrastrukturthemen weiter wachsen. Die Mehrheit der Investoren bevorzugt Senior Loans als etabliertes Finanzierungsinstrument, ergänzt durch Junior Loans zur gezielten Renditeoptimierung.

Hill: Ihre jährlich durchgeführte Studie „Präferenzen institutioneller Investoren bei Immobilien und alternativen Investments“ zeigte Anfang 2025, dass 36% der Befragten ihre Private-Debt-Allokation ausbauen wollen. Welche Tendenz erwarten Sie in der 2026er-Studie?
Thürmer: Die Studie werden wir im Februar/März 2026 zum sechsten Mal durchführen. Prognosen möchten wir bewusst vermeiden, doch das Marktumfeld erscheint weiterhin stabil. Die strukturellen Treiber – Regulierung, Finanzierungsbedarf und Nachfrage nach planbaren Erträgen – sind unverändert intakt.

Hill: Vielen Dank für das Gespräch.

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

Foto: PIXABAY

Quelle: www.institutional-investment.de

FINANZPLATZ FRANKFURT & NETWORKING: Ein Franke in Frankfurt, Weissbier, Tatort & REAL ESTATE INVESTMENT DAY – 13.5.2025 (INTERVIEW – Jochen Goetzelmann, Targa Communications GmbH)

Ein Franke in Frankfurt, Internationalität, Trends in der Immobilienbranche und der aktuelle REAL ESTATE INVESTMENT DAY am 13.5.2025 – Markus Hill sprach für FINANZPLATZ FRANKFURT AM MAIN mit Jochen Goetzelmann, Managing Director (Targa Communications GmbH) über die Vorzüge der Mainmetropole und Möglichkeiten zum qualifizierten Gedankenaustausch und Networking im Immobilien-Segment. Infrastruktur, Erneuerbare Energien und Künstliche Intelligenz waren ebenso Thema des Gespräches wie der REAL ESTATE FINANCE DAY im Herbst 2025.

Hill: Was gefällt Ihnen an Frankfurt?

Goetzelmann: Nach über 20 Jahren in Frankfurt fühlt sich der Franke hier inzwischen ziemlich zuhause. Irgendwann war klar, dass es mich als ehrgeizigen Jungbanker nach Frankfurt verschlagen würde – spätestens, als ich als Zweiter aus der Dresdner Bank-Niederlassung Nürnberg an die Hochschule für Bankwirtschaft durfte. Begeisterung sah damals anders aus. Wenn man aus dem gemütlichen Würzburg kommt, steht Frankfurt mit seinem ersten Eindruck nicht ganz oben auf der Wunschliste. Mein täglicher Weg zur damaligen HfB (heute: Frankfurt School of Finance) führte durch die Kaiserstraße, Mittagessen im Silvertower – nicht gerade die Ecke, die einem die Stadt schmackhaft macht. Junkies, die sich im Hauseingang einen Schuss setzen, kannte ich bis dahin nur aus dem Tatort (von dem ich übrigens kaum eine Folge verpasse – nur um mich dann in 80 Prozent der Fälle zu ärgern, dass ich ihn schlecht fand).

Markus Hill (FINANZPLATZ FRANKFURT AM MAIN) & Jochen Goetzelmann (Targa Communications) – REID 2024

Dass ich doch geblieben bin, lag an einer ziemlich tollen Altbauwohnung in der Morgensternstraße, von der mir ein Kollege vorgeschwärmt hatte – ich wollte sie mir eigentlich gar nicht leisten. Aber die Aussicht, statt zwei Stunden mit Auto und Bahn nur noch 15 Minuten zu Fuß zur Arbeit zu brauchen, war dann doch zu verlockend.

Am Anfang habe ich auf die Frage, was mir an Frankfurt gefällt, oft reflexartig die Verkehrsanbindung genannt. Autobahn, Flughafen, alles da. Und klar, die Standardantwort ließ nicht lange auf sich warten: „Aha, das Beste an Frankfurt ist also, dass man schnell wieder wegkommt?“ Fair enough – aber die Anbindung bleibt ein echtes Asset. In unserer Branche hat ja sowieso jeder irgendwann mal was in Frankfurt zu tun, da spart man sich viele Reisen.

Was ich heute an der Stadt mag? Sie ist kompakt, international, überraschend grün. Seit ich Pádel spiele, merke ich, wie viele Nationalitäten sich hier tummeln – und wie schnell man neue Leute kennenlernt. Es gibt genug Restaurants, in die ich gerne (und regelmäßig) gehe. Inzwischen wissen auch die meisten Kellner, was ein Weißbier ist. Ich habe hier meine Frau kennengelernt, unser Freundeskreis ist hier oder von hier gut erreichbar. Manchmal wünsche ich mir, Frankfurt läge am Meer – aber davon abgesehen lebe ich gern „im Herzen von Europa“.

Hill: Welche Themen bewegen die Immobilienbranche gegenwärtig?

Goetzelmann: Was die Immobilienbranche im Moment am stärksten beschäftigt? Ganz klar: geopolitische Unsicherheiten und ihre Auswirkungen auf die Kapitalmärkte. Viele institutionelle Investoren agieren deutlich vorsichtiger, Planungshorizonte werden kürzer, Risikoprämien steigen spürbar. Die Gefahr einer Rückkehr der Inflation, vielleicht sogar einer Stagflation, ist real und wird ernst genommen.

Zinsen spielen in diesem Umfeld natürlich eine zentrale Rolle, aber nicht als singuläres Thema. Finanzierungen sind heute schwieriger zu strukturieren, Covenants restriktiver, konservativer. Ohne tragfähige Finanzierung bleibt die Transaktionsdynamik begrenzt. Zusätzlich erschwert die anhaltende Preisdiskrepanz zwischen Verkäufer- und Käufererwartungen den Abschluss vieler Deals.

Büroimmobilien stehen weiter unter Druck. Nutzeransprüche ändern sich rasant, und die Nachfrage konzentriert sich zunehmend auf flexible, hochwertige und zukunftsfähige Flächen. Für viele Bestandsobjekte wird es ohne substanzielle Investitionen in Qualität, Lage und ESG-Standards schwer. Parallel dazu sehen wir erste echte Bewegungen hin zu alternativen Nutzungskonzepten: Konversionen, Mischnutzungen, adaptive Re-Use-Strategien. Es entstehen spannende Schnittstellen, insbesondere im Bereich Infrastruktur und Erneuerbare Energien – etwa bei der Integration von Ladeinfrastruktur, Energieversorgung oder neuen Mobilitätskonzepten in Immobilienprojekte.

Ein weiterer massiver Treiber ist der rasante Fortschritt bei Künstlicher Intelligenz. KI bietet enorme Chancen. Die Geschwindigkeit, mit der sich diese Technologien entwickeln, wird uns alle zwingen, Innovationen nicht nur zu adaptieren, sondern aktiv mitzugestalten.

Hill: Mit welchem Thema beschäftigen Sie sich gegenwärtig intensiver?

Goetzelmann: Aktuell dreht sich bei mir vieles – eigentlich fast alles – um unsere beiden “Flagship-Konferenzen”: den REAL ESTATE INVESTMENT DAY und den REAL ESTATE FINANCE DAY. Der REFD, wie wir ihn intern nennen, geht dieses Jahr am 13. November in die zwölfte Runde. Für viele in der gewerblichen Immobilienfinanzierung ist er längst ein fester Termin im Kalender. Einer hat mal gesagt: „Hier führt man an einem Tag mehr relevante Gespräche als an drei Tagen auf der Expo Real.“ Sowas freut uns natürlich riesig – ist aber auch ein ziemlicher Ansporn.

Noch ein bisschen näher liegt gerade unser REID, der REAL ESTATE INVESTMENT DAY, am 13. Mai – auch schon zum sechsten Mal. Der Fokus auf europäische Investmentthemen passt perfekt zu unserer DNA als Kommunikationsberatung mit Immobilien-Schwerpunkt. Inhaltlich war’s in diesem Jahr nicht ohne: europäischer Blickwinkel, Investmentthemen, neue Dynamiken – da ist einiges in Bewegung. Umso schöner, dass wir wieder ein starkes Line-up und eine gute Mischung aus bekannten und neuen Gesichtern haben. Und klar: Nach dem Spiel ist vor dem Spiel – der nächste REID ist schon gesetzt: 19. Mai 2026, wie immer in Frankfurt.

Neben Investment, Finance & Management – den Klassikern der Immobilienkommunikation und unserer Konferenzarbeit – beschäftige ich mich zunehmend auch mit denselben Themen im Bereich Infrastruktur und Erneuerbare Energien. Da ist viel in Bewegung, und das überschneidet sich oft stärker mit Real Estate, als man auf den ersten Blick denkt.

Und dann gibt’s da natürlich noch das allgegenwärtige Thema Künstliche Intelligenz. Man kommt ja kaum dran vorbei. Die Einsatzmöglichkeiten im beruflichen Alltag (und auch privat) sind riesig, die Entwicklung rasant, und ich finde es einfach spannend, da mitzudenken, mitzutesten, mitzugestalten. Ob in der Beratung, in der Kreation oder bei der Eventplanung – KI spielt überall rein.

INFORMATION ZU REAL ESTATE INVESTMENT DAY (13.5.2025)

FINANZPLATZ FRANKFURT AM MAIN & FONDSBOUTIQUEN unterstützen auch in diesem Jahr gerne diese Veranstaltung als Netzwerkpartner & Medienpartner. Wir freuen uns auf den Gedankenaustausch in Frankfurt!

  1. FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – Kanal:

https://www.linkedin.com/company/34604189/admin/dashboard

  • FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – Gruppe:

https://www.linkedin.com/groups/8867015

  • FONDSBOUTIQUEN auf LINKEDIN – KANAL:

https://www.linkedin.com/company/28948625/admin/dashboard

Foto: Markus Hill