FINANZPLATZ FRANKFURT AM MAIN & RESEARCH: „Derzeit erleben wir daher eine marktbedingte Bereinigung bei der Asset-Klasse Immobilien, die möglicherweise noch längere Zeit anhalten wird“ – (INTERVIEW – Sebastian Thürmer, Artis Institutional Capital)

Institutionelle Investoren bleiben bei Immobilien engagiert, doch der Appetit auf Neuinvestitionen ist deutlich gesunken. Gleichzeitig rücken Infrastruktur und ausgewählte Segmente von Private Debt stärker in den Fokus. Die zum sechsten Mal durchgeführte Studie „Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments“ zeichnet damit ein differenziertes Bild: hohe Immobilienquoten treffen auf wachsende Zurückhaltung, während Energie-, Verkehrs-, Digital- und Sozialinfrastruktur an Attraktivität gewinnen. Erstmals beleuchtet die Untersuchung zudem, wie institutionelle Anleger Künstliche Intelligenz und Tokenisierung einschätzen. Sebastian Thürmer erläutert im Gespräch mit Markus Hill die zentralen Ergebnisse der Befragung von 51 Investoren, die zusammen ein Anlagevolumen von 1,074 Billionen Euro verantworten (Teil 1 von 2).

Hill: Herr Thürmer, können Sie uns kurz und knapp die wichtigsten Ergebnisse Ihrer nun zum sechsten Mal durchgeführten Studie „Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments“ nennen?
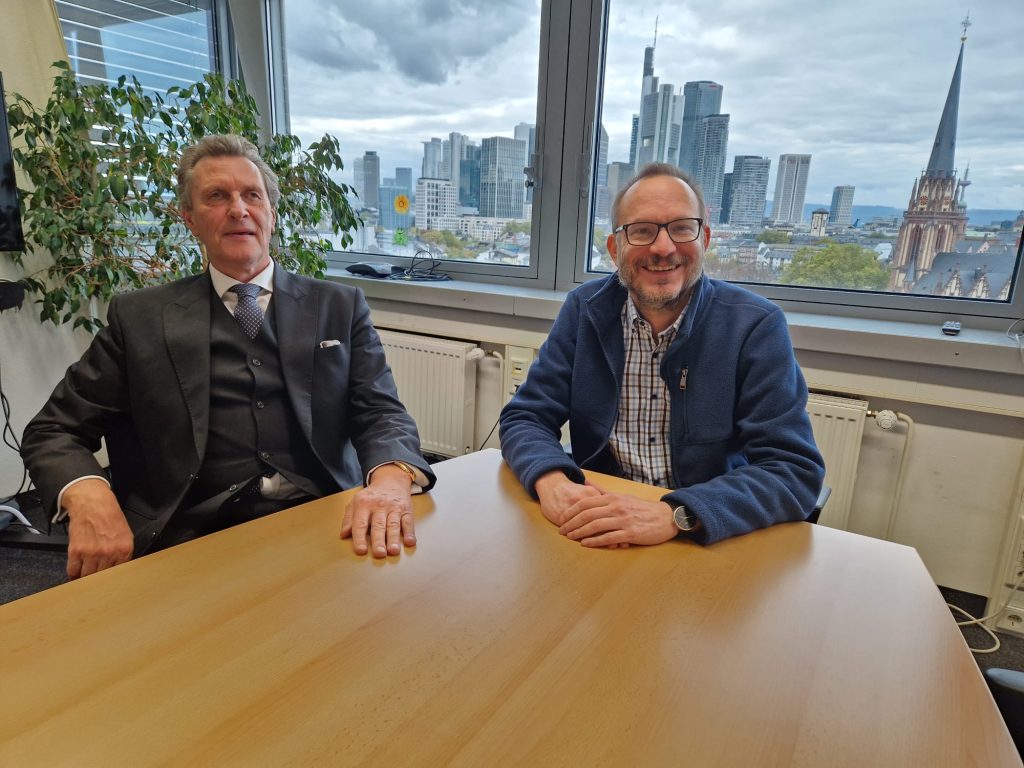
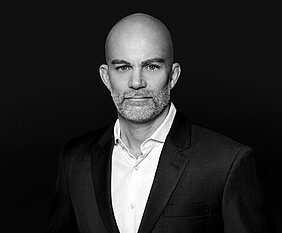
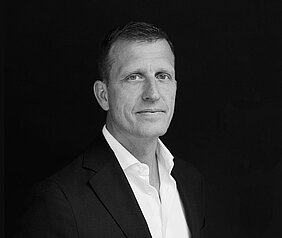
Sebastian Thürmer, Artis Institutional Capital & Markus Hill, Finanzplatz Frankfurt am Main

Thürmer: Für die Studie haben wir 51 institutionelle Investoren zu ihren bisherigen Investments und künftigen Überlegungen in den Bereichen Immobilien und Alternative Investments befragt. Weitere Themen waren Nachhaltigkeit sowie erstmals auch der Einsatz von Künstlicher Intelligenz und Tokenisierung. Insgesamt verantworten die befragten Teilnehmer ein Anlagevolumen von 1,074 Billionen Euro. Fast 60 Prozent der Teilnehmer sind Versicherungsunternehmen oder Altersvorsorgeeinrichtungen. Damit ist der Anteil klassischer institutioneller Investoren sehr hoch. Weitere Anlegergruppen sind unter anderem Family Offices, Stiftungen, Banken, Sparkassen und Industrieunternehmen.

Bei Immobilien scheint die kurze Umkehrbewegung des Jahres 2025 bereits wieder beendet zu sein. Der Appetit auf Neuinvestitionen ist derzeit gering. Gründe dürften konjunkturelle Probleme, steigende Zinsen und die neue Konkurrenz durch Infrastrukturprojekte sein. Die Immobilienquoten bleiben hoch, werden aber nicht weiter ausgebaut.

Bei den Alternativen Investments sieht es besser aus. Gefragt sind Infrastrukturanlagen in den Bereichen Energie, Verkehr, Digitales und Soziales. Auch Teilbereiche von Private Debt, insbesondere Corporate Debt und Infrastructure Debt, dürften aufgestockt werden. Bei den Themen Nachhaltigkeit sowie erstmals KI und Tokenisierung erhielten wir ebenfalls spannende Antworten.

Hill: Kommen wir zur Einschätzung der Assetklasse Immobilien. Sie sprechen von einem nachlassenden Interesse an Betongold. Sind Immobilienanlagen überhaupt noch eine präferierte Assetklasse für institutionelle Investoren?

Thürmer: Immobilien bleiben sicherlich eine präferierte Assetklasse. Immerhin halten 60 Prozent der befragten Anleger zwischen fünf und 15 Prozent ihrer Assets in Immobilien. Weitere 40 Prozent weisen Immobilienquoten von 15 bis über 30 Prozent auf. In den Jahren 2010 bis 2020 hat sich die Immobilienquote aus unterschiedlichen Gründen verdoppelt. Derzeit erleben wir daher eine marktbedingte Bereinigung bei der Asset-Klasse Immobilien, die möglicherweise noch längere Zeit anhalten wird. Aufstockungen planen nur noch acht Prozent der befragten Investoren. 68 Prozent sehen keine Änderungen vor, während 24 Prozent Bestandsreduzierungen erwägen. Letzterer Anteil ist im Vergleich zu den Vorjahren relativ hoch.

Hill: Das hört sich eher pessimistisch an!

Thürmer: Die Märkte befinden sich tatsächlich im Krisenmodus. Der Trend geht klar in Richtung Core-Immobilien, nachdem die Wertberichtigungen in den vergangenen Jahren stark zugenommen haben. Insbesondere strukturelle Risiken, etwa in Regionen mit hohem Industrieanteil, werden inzwischen kritischer beurteilt. Neu bei der Risikobewertung heimischer Immobilienmärkte ist außerdem die Sensibilität für politische und konjunkturelle Risiken. Viele Investoren sehen Tendenzen einer Deindustrialisierung und damit einhergehend rückläufige Immobilienmärkte. Steigende Baukosten infolge höherer Rohstoffpreise, der Klimawandel, neue Bauvorschriften und weiter steigende Finanzierungskosten belasten diese Assetklasse überproportional. Hinzu kommen neue Wettbewerber im Segment der illiquiden Anlagen, beispielsweise Infrastrukturinvestments.

Hill: Welche Nutzungsarten werden nachgefragt?

Thürmer: Interesse besteht an Sozial- und Gesundheitsimmobilien, also tendenziell an „sozialer Infrastruktur“. Auch Wohnen als konjunkturresistente Nutzungsart und Logistik werden positiv gesehen. Gewerbeimmobilien wie Büro und Handel spielen bei Neuanlagen dagegen kaum noch eine Rolle.

Hill: Wie planen institutionelle Investoren mit Bestandsimmobilien umzugehen, die energetisch noch nicht auf dem neuesten Stand sind?

Thürmer: 47 Prozent wollen ihre Bestandsimmobilien energetisch sanieren oder haben dies bereits getan. 22 Prozent planen den Verkauf von Beständen. 26 Prozent denken zunächst nicht über konkrete Maßnahmen nach. Allerdings gibt es große Unterschiede zwischen den Anlegergruppen. Vorbildlich agieren Kirchen und Versicherer. Auch Banken, Sparkassen und Altersvorsorgeeinrichtungen sind aktiv. Dennoch werden energetische Sanierungen von vielen Anlegern als kostenträchtiger Hemmschuh betrachtet.

Hill: Planen Anleger künftig noch Zukäufe bei nicht energetisch sanierten Liegenschaften?

Thürmer: 18 Prozent der befragten Investoren planen solche Zukäufe. 27 Prozent schließen Käufe nicht energetisch sanierter Liegenschaften aus. Die Mehrheit von 56 Prozent hat sich bei diesem Thema noch nicht festgelegt.

Hill: Wie wirken sich die veränderten Zins- und Finanzierungsbedingungen auf die Investitionsentscheidungen institutioneller Investoren aus?

Thürmer: Das derzeitige Zinsumfeld führt zu zurückhaltenden Zins- und Renditeprognosen. Anleger müssen wachsende Finanzierungskosten einkalkulieren. Im Laufe der Zeit dürfte dies zu geringeren Fremdkapitalquoten führen. Im Immobilienbereich ist diese Entwicklung bereits spürbar. Nachhaltige, energieeffiziente und zukunftsfähige Immobilienkonzepte erhalten inzwischen besseren und günstigeren Zugang zu Fremdkapital als nicht energetisch sanierte Liegenschaften.

Hill: Mit welchen Kriterien bei der Fondsselektion beziehungsweise der Auswahl eines Fondsmanagers beschäftigen sich institutionelle Investoren im Vorfeld einer Investmententscheidung?

Thürmer: Institutionelle Investoren erwarten ein überzeugendes Konzept, einen starken Track Record und belastbaren Dealflow sowie gegebenenfalls ein zeitnah umsetzbares Startportfolio. Hinzu kommen professionelles Controlling, aussagekräftiges Reporting, Transparenz und eine laufende Kommunikation während der gesamten Investmentperiode.

Hill: Sie haben 2026 Ihr Frageuniversum um Bereiche wie KI und Tokenisierung erweitert. In welchen Aufgabenfeldern wird KI eingesetzt, und inwiefern beeinflusst sie bereits die Anlageentscheidungen institutioneller Investoren?

Thürmer: KI wird hauptsächlich in Research und Finanzanalyse (21 Prozent), im Risikomanagement (17 Prozent) sowie in der Compliance (15 Prozent) eingesetzt. Bei Allokationsfragen, im Währungsmanagement und in der Portfoliokonstruktion spielt sie bislang eine geringere Rolle. Nur vier Prozent geben an, dass KI unmittelbar zur Anlageentscheidung beiträgt. 43 Prozent lassen KI-Ergebnisse in ihre Überlegungen einfließen, während 53 Prozent KI bislang nicht einbinden.

Hill: In welchen Bereichen sehen institutionelle Investoren den größten Nutzen der Tokenisierung, und wie beurteilen sie deren Bedeutung für die kommenden fünf Jahre?

Thürmer: Grundsätzlich dürfte Tokenisierung Vorteile bei niedrigeren Einstiegshürden, der Effizienz von Abwicklung und Settlement sowie bei Transparenz und Reporting bieten. Zum heutigen Zeitpunkt messen allerdings nur rund 18 Prozent der Befragten der Tokenisierung eine hohe oder sehr hohe Bedeutung bei. 82 Prozent betrachten sie eher als Nischenanwendung oder schreiben ihr nur eine geringe Bedeutung zu.

Hill: Vielen Dank für das Gespräch.

LINK ZUR PANELDISKUSSION / VIDEO „„Präferenzen institutioneller Anleger bei Immobilien und Alternativen Investments““:

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens  SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Finanzplatz Frankfurt

Quelle: IPE. DA.CH
Finanzplatz Frankfurt & Finanzplatz Schweiz: „US Direct Lending und europäisches Private Debt laufen zwar unter dem gleichen Begriff – sind aber strukturell zwei verschiedene Märkte“ (Interview –  Mario Almer & Florian Wegmann, DANEO Partners AG)

Private Debt ist in der institutionellen Kapitalanlage längst kein Randthema mehr. Gerade im aktuellen Marktumfeld wird jedoch genauer hingeschaut: Welche Segmente bieten noch attraktive risikoadjustierte Renditen? Wo entstehen Spätzyklus-Signale? Und wie unterscheiden sich US Direct Lending und europäische Corporate-Credit-Strategien in Struktur, Wettbewerb, Covenants und Nähe zum Kreditnehmer? Markus Hill sprach für FINANZPLATZ FRANKFURT mit Mario Almer und Florian Wegmann, DANEO Partners AG, über die zunehmende Differenzierung innerhalb der Anlageklasse, über Chancen im europäischen und DACH-fokussierten Mittelstand sowie über die Fragen, die institutionelle Investoren in Deutschland und der Schweiz derzeit besonders beschäftigen. Im Mittelpunkt stehen dabei nicht Marketing-Schlagworte, sondern Kreditqualität, Selektion, Besicherung, Monitoring und die Frage, wo Private Debt im Portfolio langfristig sinnvoll eingesetzt werden kann.

Hill: Gegenwärtig wird in der Fachpresse häufig das Thema „US Direct Lending versus Private Debt in Europa“ kritisch diskutiert. Was gibt es hier zu beachten, was sind die wesentlichen Unterschiede bei dieser Betrachtung aus Ihrer Perspektive?
Wegmann: US Direct Lending und europäisches Private Debt laufen zwar unter dem gleichen Begriff – sind aber strukturell zwei verschiedene Märkte. Das wird von vielen Investoren aktuell erst richtig wahrgenommen. Der US-Markt ist tiefer, reifer und standardisierter. Genau das ist heute aber auch sein Problem: Der Wettbewerb ist massiv gestiegen, Spreads haben sich komprimiert, Covenants wurden aufgeweicht und Leverage-Niveaus sind gestiegen. Ein Großteil des Kapitals fließt in große, sponsor-getriebene Transaktionen (also von Private-Equity-Fonds gehaltene Firmen) mit aggressiven EBITDA-Adjustments und zunehmenden Payment-in-Kind-Strukturen – Mechanismen, die wirtschaftliche Schwäche beim Kreditnehmer verschleiern können. Bereinigt man die Ausfallraten um diese Instrumente, liegt die sogenannte ‘Shadow Default Rate’ im US-Markt mittlerweile bei rund 5–6% – deutlich höher als die offiziell kommunizierten Zahlen und ein klassisches Zeichen später Kreditzyklen.
Europa ist fragmentierter, weniger effizient – und genau deshalb aus unserer Sicht heute attraktiver. Banken dominieren noch immer einen Großteil der Unternehmensfinanzierung, ziehen sich aber regulierungsbedingt zunehmend zurück – Basel IV beschleunigt diesen Trend. In der Schweiz kommt ein weiterer struktureller Faktor hinzu: Mit dem Wegfall der Credit Suisse ist ein bedeutender Kreditgeber im mittleren Marktsegment verschwunden. Das spüren Unternehmen und Intermediäre im Markt direkt und schafft Raum für spezialisierte Private-Credit-Anbieter, insbesondere im Lower Mid Market Bereich. Europäische Transaktionen weisen typischerweise konservativere Leverage-Niveaus, stärkere Covenants und attraktivere risikoadjustierte Spreads auf – und für Euro-Investoren entfällt das Währungsabsicherungsproblem, das einen vermeintlichen US-Renditevorteil häufig neutralisiert. Genau hier finden wir Situationen, die wir direkt mit den Eigentümern und Unternehmern aushandeln und maßgeschneidert strukturieren können – meist erstrangig besichert, mit starken Covenants und attraktivem Pricing, abseits des Gedränges im US-dominierten Direct-Lending-Markt.
Almer: Was ich in Gesprächen mit institutionellen Investoren ergänzen würde: Auch in Europa muss man differenzieren. Große (Private-Equity-)Sponsor-getriebene Deals im Upper Mid Market zeigen nach unserer Einschätzung zunehmend dieselben Tendenzen wie in den USA. Entscheidend sind Selektion und der Fokus auf das richtige Segment. Wir bei Daneo Partners sind seit 2018 ausschließlich im europäischen, DACH-fokussierten Mittelstand aktiv – im Finanzierungssegment zwischen 10-75 Mio. Euro, wo große angelsächsische Plattformen nicht effizient skalieren können und lokale Banken zu klein oder zu reguliert sind.

Florian Wegmann, DANEO Partners AG

Hill: Welche Rolle sollte Private Debt bei der Allokation generell bei institutionellen Investoren einnehmen?
Almer: Private Debt hat sich auch in Europa von einer Nischenstrategie zu einer etablierten Anlageklasse entwickelt. Insbesondere in Deutschland wird Private Debt mittlerweile bei vielen institutionellen Investoren als Kernbaustein in einem gut diversifizierten Portfolio betrachtet. Senior besicherte Direktkredite kombinieren dabei geringe Volatilität mit Renditen, die mit eigenkapitalähnlichen Erträgen konkurrieren können. Für Pensionskassen und Vorsorgewerke ist zudem entscheidend, was Public Credit strukturell nicht leisten kann: direkte Vertragsbeziehung zum Kreditnehmer, aktives Monitoring und die Möglichkeit, frühzeitig zu intervenieren und Einfluss zu nehmen, wenn sich eine Situation verändert. Dies bietet eine sinnvolle Ergänzung zu bestehenden Public-Credit-Allokationen. Die Allokation sollte strategisch erfolgen – mit klarem Fokus auf Qualität des Managers und der Strukturen. Wir beobachten zudem ein steigendes Interesse europäischer institutioneller Investoren an europäischen Managern, mit dem Ziel, Exposure aus dem US-Markt in die hiesigen Märkte umzuschichten. Das bestätigt uns in der Überzeugung, dass wir mit unserer Strategie richtig aufgestellt sind.

Hill: Als Schweizer Fondsboutique stehen Sie im Dialog mit institutionellen Investoren in der gesamten DACH-Region. Welche Themen stehen hier im Vordergrund?
Almer: Die Gespräche mit institutionellen Investoren drehen sich momentan stark um Risiken und weniger um Rendite. Drei Themen dominieren klar. Dominant ist aktuell die kritische Berichterstattung rund um Private Debt in den USA: Investoren haben selber substantiellen USA-Exposure oder lesen die Presse, nehmen die Warnsignale wahr und fragen gezielt nach, wie wir uns von diesen Entwicklungen abgrenzen – Stichworte Covenant-lite, hohe Leverage, Payment-in-Kind.
Zweitens das makroökonomische und geopolitische Umfeld: Wie resilient ist das Portfolio bei einer weiteren konjunkturellen Eintrübung? Was passiert bei einem Workout? Wie schnell kann man reagieren, und welchen Schutz bieten die Strukturen?
Drittens das Thema Bewertung und Leverage: Viele Investoren machen sich Sorgen um Exposure in stark überbezahlten, hochverschuldeten Unternehmen – oft in großen Sponsor-Deals (Thema US Sponsored SaaS Firmen). Die Frage, ob und wie man dort investiert ist, und wie man das Thema sieht, wird zunehmend kritisch beurteilt.

Mario Almer, DANEO Partners AG


Wegmann: Speziell bei deutschen Investoren kommt ein weiteres Thema hinzu: Viele haben in den vergangenen Jahren unter dem Label „Private Credit“ insbesondere in immobilienbesicherte Finanzierungen – Mezzanine, Whole Loans – in Deutschland investiert und dabei schmerzhafte Erfahrungen gemacht. Das hat das Vertrauen in die Anlageklasse teilweise belastet und führt zu berechtigten Fragen rund um Abgrenzung und Strukturqualität. Wir erklären dann gerne unsere Corporate Credit Strategie: mittelständische Unternehmen in der DACH-Region, erstrangig besichert, ohne exzessiven Leverage und mit direktem Zugang zum Management.

Hill: Sie vertiefen aktuell den Dialog mit Investoren in Deutschland. Gibt es hier Unterschiede bei der Betrachtung von Private Debt, Finanzplatz Deutschland versus Finanzplatz Schweiz?
Almer: Ja, durchaus. In Deutschland ist die strategische Allokation institutioneller Investoren in Private Credit bereits deutlich weiter fortgeschritten, als in der Schweiz. Deutsche Pensionskassen und Versorgungswerke haben die Anlageklasse früher und breiter in ihre Portfolios integriert. Laut dem aktuellen Investor Survey des Bundesverbands Alternative Investments (BAI) liegt die durchschnittliche strategische Allokation in Private Debt bereits bei 3,3%. In der Schweiz ist die Durchdringung noch geringer – das Thema gewann aber die letzten Jahre klar an Dynamik. Inhaltlich unterscheiden sich die Fragen kaum: Beide Märkte interessieren sich für Sicherheit, Transparenz und Track Record. Auffällig ist zudem, dass Pensionskassen – sowohl in Deutschland als auch in der Schweiz – zunehmend Interesse zeigen, mittelständische Unternehmen im heimischen Markt direkt zu unterstützen. So wurde in der Schweiz per 1. Januar 2022 die Anlagerichtlinien für Vorsorgeeinrichtungen erweitert. Seither dürfen diese „nichtkotierte schweizerische Anlagen“ als eigene strategische Anlageklasse führen. Zulässig ist die Kapitalvergabe gegenüber Schuldnern (Private Debt) und im Sinne von Beteiligungen (Private Equity).

Markus Hill, Finanzplatz Frankfurt am Main

Hill: Wo sehen Sie gegenwärtig die größten Chancen und Herausforderungen im Private Debt-Markt?
Wegmann: Wir sehen derzeit besonders attraktive Chancen im europäischen Lower Mid Market Bereich, einem strukturell mit Fremdkapital unterversorgten Segment. Während sich Banken zunehmend zurückziehen, können große internationale Plattformen und Manager in diesem Bereich häufig nicht effizient skalieren. Gleichzeitig ist in den vergangenen Jahren ein großer Teil des Kapitals in großvolumige, sponsorgetriebene Transaktionen geflossen. Dies hat zu intensivem Wettbewerb, steigenden Leverage-Niveaus und einer Erosion der Kreditstandards (und Margen) geführt – insbesondere im US-Markt. Europa wird aktuell nach unserer Beobachtung von institutionellen Investoren klar bevorzugt: Das Fundraising für europäische Private-Credit-Fonds erreichte 2025 einen Rekordwert und der europäische Mid-Market gilt als „Lender’s Market” mit besseren Strukturen und stärkeren Covenants. Allerdings beobachten wir auch hier einen zunehmenden Deployment-Druck: Große Fonds mit erheblichem „Dry Powder” drängen in kleinere Segmente, was den Wettbewerb auch im „Core“ Mid-Market erhöht und die Selektivität beim Underwriting umso wichtiger macht. Vor diesem Hintergrund sehen wir eine klare Opportunität in weniger kompetitiven Transaktionen mit solider Struktur, attraktivem Pricing und stärkerem Einfluss auf die Kreditgestaltung.
Almer: Als größte Herausforderung sehen wir die zunehmende Verunsicherung – geopolitisch, aber auch innerhalb der Anlageklasse selbst. Sollten sich die Spannungen im US-dominierten Segment weiter zuspitzen, könnten Verwerfungen entstehen, die das Vertrauen der Investoren in Private Debt generell belasten und die Kapitalbeschaffung erschweren. Wir sehen uns jedoch gut positioniert – auch in einem schwierigeren Umfeld: Als lokal verwurzelter DACH-Manager mit proprietärem Dealflow, Fokus auf den Lower-Mid-Market und konsequent stark besicherten Strukturen.

Hill: Vielen Dank für das Gespräch.

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens  SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Foto: Pixabay

QUELLE: IPE D.A.CH