FRANKFURT AM MAIN AS A FINANCIAL CENTER: “We are therefore currently experiencing a market-driven correction in the real estate asset class, which may continue for some time to come” – (INTERVIEW – Sebastian Thürmer, Artis Institutional Capital)

Institutional investors remain committed to real estate, but their appetite for new investments has declined significantly. At the same time, infrastructure and select segments of private debt are coming more into focus. The sixth edition of the study “Institutional Investors’ Preferences in Real Estate and Alternative Investments” thus paints a nuanced picture: high real estate allocations are met with growing caution, while energy, transportation, digital, and social infrastructure are gaining in appeal. For the first time, the study also examines how institutional investors view artificial intelligence and tokenization. In a conversation with Markus Hill, Sebastian Thürmer explains the key findings of the survey of 51 investors who collectively manage assets totaling 1.074 trillion euros (Part 1 of 2).

Hill: Mr. Thürmer, can you briefly summarize the key findings of your study, “Preferences of Institutional Investors in Real Estate and Alternative Investments,” now in its sixth edition?

Thürmer: For the study, we surveyed 51 institutional investors about their past investments and future considerations in the areas of real estate and alternative investments. Other topics included sustainability and, for the first time, the use of artificial intelligence and tokenization. In total, the surveyed participants manage assets totaling 1.074 trillion euros. Nearly 60 percent of the participants are insurance companies or pension funds. This means the proportion of traditional institutional investors is very high. Other investor groups include family offices, foundations, banks, savings banks, and industrial companies.

In real estate, the brief reversal seen in 2025 appears to have already come to an end. The appetite for new investments is currently low. Reasons likely include economic challenges, rising interest rates, and new competition from infrastructure projects. Real estate allocations remain high but are not being further expanded.

The outlook is better for alternative investments. Infrastructure investments in the energy, transportation, digital, and social sectors are in demand. Certain segments of private debt—particularly corporate debt and infrastructure debt—are also likely to see increased allocations. We also received interesting responses regarding sustainability as well as, for the first time, AI and tokenization.
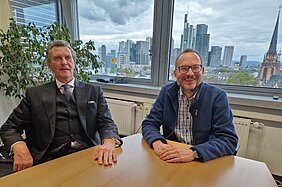
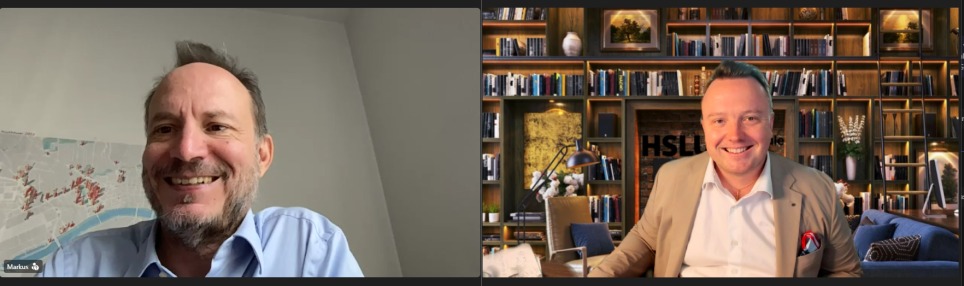
Sebastian Thürmer, Artis Institutional Capital & Markus Hill, Finanzplatz Frankfurt am Main

Hill: Let’s turn to the assessment of the real estate asset class. You mention a waning interest in “concrete gold.” Are real estate investments still a preferred asset class for institutional investors at all?

Thürmer: Real estate certainly remains a preferred asset class. After all, 60 percent of the investors surveyed hold between 5 and 15 percent of their assets in real estate. Another 40 percent have real estate allocations ranging from 15 to over 30 percent. Between 2010 and 2020, the real estate allocation doubled for various reasons. As a result, we are currently experiencing a market-driven correction in the real estate asset class, which may continue for some time to come. Only 8 percent of the investors surveyed are planning to increase their holdings. 68 percent do not anticipate any changes, while 24 percent are considering reducing their holdings. This latter percentage is relatively high compared to previous years.

Hill: That sounds rather pessimistic!

Thürmer: The markets are indeed in crisis mode. The trend is clearly shifting toward core real estate, following a sharp increase in write-downs in recent years. Structural risks in particular—such as those in regions with a high proportion of industry—are now being assessed more critically. Another new factor in the risk assessment of domestic real estate markets is sensitivity to political and economic risks. Many investors see trends toward deindustrialization and, as a result, declining real estate markets. Rising construction costs due to higher raw material prices, climate change, new building codes, and steadily rising financing costs are placing a disproportionate burden on this asset class. Added to this are new competitors in the illiquid investments segment, such as infrastructure investments.

Hill: What types of properties are in demand?

Thürmer: There is interest in social and healthcare real estate—in other words, what tends to be referred to as “social infrastructure.” Residential properties, as a recession-resistant use type, and logistics are also viewed positively. Commercial real estate, such as offices and retail, on the other hand, plays hardly any role at all in new investments.

Hill: How do institutional investors plan to handle existing properties that are not yet up to the latest energy efficiency standards?

Thürmer: 47 percent intend to retrofit their existing properties for energy efficiency or have already done so. 22 percent plan to sell their portfolios. 26 percent are not currently considering any specific measures. However, there are significant differences among investor groups. Churches and insurers are setting an exemplary standard. Banks, savings banks, and pension funds are also active. Nevertheless, many investors view energy-efficiency retrofits as a costly obstacle.

Hill: Do investors still plan to make additional purchases of properties that haven’t undergone energy-efficiency renovations in the future?

Thürmer: 18 percent of the investors surveyed plan such acquisitions. 27 percent do not rule out purchasing properties that have not undergone energy-efficiency renovations. The majority—56 percent—have not yet made up their minds on this issue.

Hill: How are the changing interest rate and financing conditions affecting the investment decisions of institutional investors?

Thürmer: The current interest rate environment is leading to cautious interest rate and return forecasts. Investors must factor in rising financing costs. Over time, this is likely to lead to lower debt-to-equity ratios. This trend is already noticeable in the real estate sector. Sustainable, energy-efficient, and future-proof real estate concepts now have better and more affordable access to debt financing than properties that have not undergone energy-efficiency renovations.

Hill: What criteria do institutional investors consider when selecting a fund or a fund manager prior to making an investment decision?

Thürmer: Institutional investors expect a compelling investment strategy, a strong track record, and a robust deal flow, as well as—where applicable—an initial portfolio that can be implemented promptly. In addition, they look for professional financial management, meaningful reporting, transparency, and ongoing communication throughout the entire investment period.

Hill: In 2026, you expanded your scope of inquiry to include areas such as AI and tokenization. In which areas is AI being used, and to what extent is it already influencing the investment decisions of institutional investors?

Thürmer: AI is primarily used in research and financial analysis (21 percent), risk management (17 percent), and compliance (15 percent). It has played a lesser role so far in allocation decisions, currency management, and portfolio construction. Only 4 percent state that AI directly contributes to investment decisions. 43 percent incorporate AI results into their considerations, while 53 percent have not yet integrated AI.

Hill: In which areas do institutional investors see the greatest benefits of tokenization, and how do they assess its significance for the next five years?

Thürmer: In principle, tokenization is likely to offer advantages in terms of lower barriers to entry, the efficiency of processing and settlement, as well as transparency and reporting. At present, however, only about 18 percent of respondents consider tokenization to be of high or very high importance. 82 percent view it more as a niche application or attribute only minor importance to it.

Hill: Thank you very much for the interview.

LINK TO THE PANEL DISCUSSION / VIDEO “Preferences of Institutional Investors in Real Estate and Alternative Investments”:

Dialogue & Information:

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – CHANNEL

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – GROUP

FONDSBOUTIQUEN on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderator: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature: “Frankfurt am Main as a Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media Partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & brief introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

September 24, 2026, Lucerne: “Swiss Digital Finance Conference 2026” – Markus Hill (PARTNER) speaks with Jan Carlos Janke, lecturer in Digital Business & Innovation at Lucerne University of Applied Sciences and Arts – Computer Science

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the topics mentioned above are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay & Frankfurt Financial Center

Quelle: IPE DA.CH
FINANZPLATZ FRANKFURT & FINANZPLATZ SCHWEIZ: Künstliche Intelligenz, Quantum Computing, Blockchain – Technologiekonvergenz, digitale Souveränität & Neuordnung der  Finanzarchitektur – 24.9.2026 (INTERVIEW – Jan Carlos Janke, Hochschule Luzern)

Swiss Digital Finance Conference 2026, Digital Sovereignty Index, E-ID und Digital Trust: Künstliche Intelligenz, Blockchain, digitale Identitäten, Quantencomputing und neue Dateninfrastrukturen werden häufig als voneinander getrennte Technologietrends betrachtet. In der Praxis beginnen diese Entwicklungen jedoch zunehmend miteinander zu verschmelzen.

Genau hier setzt die Swiss Digital Finance Conference 2026 der Hochschule Luzern am 24. September 2026 in Rotkreuz an.

Unter dem Leitthema «Technology Convergence – Redefining the Financial Architecture» diskutieren Vertreterinnen und Vertreter aus Finanzwirtschaft, Technologie, Wissenschaft und Praxis, was passiert, wenn aus einzelnen Innovationen eine neue digitale Architektur entsteht.

Doch mit zunehmender technologischer Vernetzung rückt eine weitere Frage in den Mittelpunkt:

Wie souverän sind Unternehmen innerhalb dieser neuen digitalen Strukturen überhaupt noch?

Diese Frage führt direkt zur nächsten Initiative der Hochschule Luzern: dem Digital Sovereignty Index 2026, dessen Ergebnisse am 6. Oktober 2026 in Rotkreuz vorgestellt und mit Vertreterinnen und Vertretern aus Wirtschaft, Technologie und Wissenschaft diskutiert werden.

Über die Verbindung dieser Themen spricht Markus Hill mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik, Projektleiter der Swiss Digital Finance Conference, Co-Leiter des Digital Sovereignty Index sowie Co-Programmleiter des neuen CAS Digital Identity & Trust.

Jan Carlos Janke, Hochschule Luzern

Hill: Herr Janke, warum braucht es aus Ihrer Sicht überhaupt eine Swiss Digital Finance Conference? Es gibt doch bereits zahlreiche Banking-, FinTech- und Technologiekonferenzen.

Janke: Gerade deshalb. Viele Veranstaltungen betrachten einzelne Ausschnitte: AI, Blockchain, Digital Assets, Cyber Security, FinTech oder Regulierung. Unsere Grundannahme ist eine andere: Die eigentlich relevanten Veränderungen entstehen zunehmend an den Schnittstellen dieser Technologien. Die Finanzbranche befindet sich nicht einfach in einer weiteren Digitalisierungswelle. Wir sehen eine Kombination aus künstlicher Intelligenz, hochautomatisierten Prozessen, Blockchain- und Distributed-Ledger-Infrastrukturen, digitalen Identitäten, neuen Formen digitaler Assets und perspektivisch Quantum Computing. Die entscheidende Frage lautet deshalb nicht mehr nur: Welche Technologie setzt sich durch? Sondern: Was geschieht, wenn diese Technologien miteinander interagieren und dadurch neue Geschäftsmodelle, Prozesse und Marktstrukturen ermöglichen? Genau diesen Blick möchten wir mit der Swiss Digital Finance Conference ermöglichen.

Hill: Deshalb lautet das Thema 2026 «Technology Convergence – Redefining the Financial Architecture»?

Janke: Genau. Wir möchten Technologie nicht als Selbstzweck diskutieren. AI kann beispielsweise Prozesse automatisieren, Informationen analysieren und Entscheidungen vorbereiten. Blockchain und Distributed-Ledger-Technologien können neue Transaktions- und Eigentumsstrukturen schaffen. Digitale Identitäten und verifizierbare Nachweise können wiederum klären, wer oder was innerhalb digitaler Prozesse tatsächlich handelt und mit welcher Berechtigung. Wenn künftig zusätzlich autonome AI Agents Transaktionen auslösen oder Geschäftsprozesse eigenständig durchführen, werden diese Fragen noch wichtiger. Damit kommen wir sehr schnell von der einzelnen Technologie zur Architektur: Wie gestalten wir Finanzsysteme, in denen Daten, Identitäten, Assets und automatisierte Akteure sicher und vertrauenswürdig miteinander interagieren können?

Markus Hill, Finanzplatz Frankfurt am Main & Jan Carlos Janke, Hochschule Luzern

Hill: Mit Damir Bogdan haben Sie einen Experten für Business Transformation, AI und Quantum Computing als Keynote Speaker gewonnen. Was erwarten Sie von seinem Beitrag?

Janke: Seine Keynote «Technology Convergence – AI, Quantum Computing and the Race for Execution» bringt eine für uns wichtige Perspektive ein: Technologische Möglichkeiten allein schaffen noch keinen Wettbewerbsvorteil. Entscheidend wird zunehmend die Fähigkeit von Organisationen, unterschiedliche Technologien sinnvoll miteinander zu verbinden und in skalierbare Geschäftsmodelle und Prozesse zu übersetzen. Aus meiner Sicht verschiebt sich damit auch die Managementfrage. Es reicht nicht, zu wissen, welche Technologien relevant werden könnten. Unternehmen müssen entscheiden können, wo sie investieren, welche Fähigkeiten sie selbst kontrollieren möchten, welche Ökosysteme sie nutzen und an welchen Stellen Abhängigkeiten vertretbar sind. Und damit sind wir bereits beim Thema digitale Souveränität.

Hill: Ist das die Verbindung zum Digital Sovereignty Index?

Janke: Ja – und genau deshalb sehe ich die beiden Veranstaltungen nicht isoliert voneinander. Die Swiss Digital Finance Conference fragt zunächst: Wie verändert technologische Konvergenz die Architektur des Finanzsystems? Der Digital Sovereignty Index stellt wenige Tage später die Anschlussfrage: Wie handlungsfähig und selbstbestimmt sind Unternehmen innerhalb dieser zunehmend komplexen digitalen Architektur? Gemeinsam mit unserem Praxispartner ti&m untersucht die Hochschule Luzern mit dem Digital Sovereignty Index, wie Schweizer Organisationen digitale Souveränität einschätzen und welche Fähigkeiten dafür notwendig sind. Dabei geht es unter anderem um strategische und technologische Abhängigkeiten, Daten, Infrastruktur, Governance und die Fähigkeit von Organisationen, ihre digitale Transformation selbstbestimmt zu gestalten. Am 6. Oktober 2026 werden wir die Ergebnisse erstmals öffentlich vorstellen und gemeinsam mit Fachpersonen aus Wirtschaft, Technologie und Wissenschaft diskutieren. Unser Ziel ist dabei keine abstrakte Debatte über technologische Unabhängigkeit. Unternehmen werden auch künftig internationale Technologieanbieter, Cloud-Infrastrukturen, Plattformen und spezialisierte Software nutzen. Die entscheidende Frage ist vielmehr: Wo entsteht aus effizienter Arbeitsteilung eine strategisch problematische Abhängigkeit – und besitzt eine Organisation noch ausreichend Wahlmöglichkeiten, Kompetenzen und Steuerungsfähigkeit, um selbstbestimmt handeln zu können?

Hill: Welche Rolle spielen digitale Identitäten dabei?

Janke: Eine sehr zentrale. Wir bewegen uns in Richtung digitaler Ökosysteme, in denen nicht mehr nur Menschen miteinander interagieren. Unternehmen, Behörden, Plattformen, Maschinen und zunehmend auch AI Agents müssen Rollen, Berechtigungen und Nachweise besitzen. Digitale Identität bedeutet deshalb weit mehr als Login oder Authentifizierung. Mit der Schweizer E-ID, der swiyu Wallet, der Vertrauensinfrastruktur des Bundes und Verifiable Credentials entsteht gerade eine Infrastruktur, auf deren Basis vertrauenswürdige digitale Interaktionen wesentlich einfacher und stärker automatisiert werden können. Diese Entwicklung beschäftigt uns sowohl in der Forschung als auch in verschiedenen Ökosystemen, unter anderem im Umfeld von DIDAS – Digital Identity and Data Sovereignty Association und dem DIDAS Launchpad for the swiyu Ecosystem. Die grundlegende Idee dahinter ist wichtig: Menschen und Organisationen sollen digitale Nachweise vertrauenswürdig nutzen können, ohne bei jeder Interaktion wieder vollständige Datenbestände austauschen oder zentrale Plattformen als alleinige Vertrauensinstanz benötigen zu müssen. Für mich ist das ein gutes Beispiel dafür, dass digitale Souveränität nicht bedeutet, sich technologisch abzuschotten. Im Gegenteil: Souveränität entsteht durch Wahlmöglichkeiten, Interoperabilität und bewusst gestaltete digitale Ökosysteme.

Hill: Sie übertragen diese Themen inzwischen auch in die Weiterbildung der Hochschule Luzern.

Janke: Ja. Genau hier schliesst sich für mich der Kreis zwischen Forschung, Praxis und Weiterbildung. Im Themenfeld Digital Business & Innovation der Hochschule Luzern beschäftigen wir uns mit der Frage, wie digitale Technologien Geschäftsmodelle, Prozesse und ganze Organisationen verändern – und wie Unternehmen diese Transformation aktiv gestalten können. Dabei geht es bewusst nicht nur um einzelne Technologien. Wir betrachten das Zusammenspiel von Technologie, Geschäftsmodellen, Innovation, Organisation und digitalen Ökosystemen. Ein neuer Baustein innerhalb dieses Themenfelds ist der CAS Digital Identity & Trust, den ich gemeinsam mit Prof. Dr. Oliver Gilbert leite. Hier betrachten wir digitale Identitäten, E-ID, Wallets und Verifiable Credentials nicht nur technologisch. Ebenso wichtig sind Geschäftsmodelle, Governance, Trust Frameworks, Interoperabilität, digitale Ökosysteme und digitale Souveränität. Denn Unternehmen benötigen künftig Fach- und Führungskräfte, die diese unterschiedlichen Perspektiven zusammenbringen können. Das ist letztlich dieselbe Logik wie bei der Swiss Digital Finance Conference: Technologie, Business und Governance lassen sich immer weniger getrennt voneinander betrachten.

Hill: Warum ist gerade der Finanzsektor für diese Entwicklung interessant?

Janke: Die Finanzindustrie ist wahrscheinlich einer der Bereiche, in denen diese Konvergenz besonders deutlich wird. Banken verfügen bereits über komplexe Identitäts-, Compliance- und Transaktionsinfrastrukturen. Gleichzeitig entstehen neue Möglichkeiten durch AI, Tokenisierung, digitale Assets, automatisierte Geschäftsprozesse und digitale Credentials. Stellen Sie sich beispielsweise einen stärker automatisierten Finanzprozess vor, in dem nicht nur die Identität eines Kunden geprüft wird, sondern auch Unternehmenszugehörigkeit, Vertretungsberechtigung oder regulatorisch relevante Nachweise digital und maschinenlesbar überprüft werden können. Wenn solche Nachweise interoperabel verfügbar sind, können Prozesse fundamental neu gedacht werden. Verbindet man dies perspektivisch mit AI Agents, entsteht eine weitere Dimension. Dann müssen wir nicht nur wissen, wer ein Mensch ist, sondern auch: Für wen handelt ein digitaler Agent? Welche Befugnisse besitzt er? Und auf welcher Grundlage darf er eine bestimmte Transaktion auslösen? Das sind gleichzeitig Fragen von Technologie, Governance, Haftung, Regulierung, Cyber Security und Vertrauen.

Hill: Frankfurt und die Schweiz sind zwei wichtige Finanz- und Innovationsstandorte. Wo sehen Sie Möglichkeiten für einen stärkeren Austausch?

Janke: Sehr viele. Ich habe selbst mehrere Jahre in Frankfurt gearbeitet und erlebe die beiden Ökosysteme als sehr komplementär. Frankfurt besitzt eine enorme Konzentration von Banken, Asset Managern, Regulierung, Infrastrukturunternehmen und institutionellen Investoren. Die Schweiz wiederum verfügt über ein starkes Innovationsökosystem rund um FinTech, Blockchain, Digital Assets, digitale Identitäten und neue digitale Vertrauensinfrastrukturen. Gerade bei Themen wie Tokenisierung, AI im Finanzsektor, Digital Identity oder digitaler Souveränität lohnt sich deshalb der Austausch über Länder- und Ökosystemgrenzen hinweg. Technologische Transformation hält sich ohnehin nicht an Landesgrenzen. Die Swiss Digital Finance Conference am 24. September bietet dafür aus meiner Sicht eine ideale Plattform.

Hill: Was sollen die Teilnehmerinnen und Teilnehmer am Ende der Swiss Digital Finance Conference mitnehmen?

Janke: Im Idealfall nicht einfach eine Liste neuer Technologien. Ich möchte, dass sie Zusammenhänge erkennen. Welche Technologien beginnen sich gegenseitig zu verstärken? Welche neuen Geschäftsmodelle entstehen daraus? Welche Infrastruktur benötigt man dafür? Wo entstehen neue Abhängigkeiten? Und welche Fähigkeiten muss meine Organisation heute aufbauen, um morgen noch selbstbestimmt entscheiden zu können? Wenn jemand am nächsten Morgen im Unternehmen nicht fragt: «Brauchen wir jetzt auch AI, Blockchain oder Quantum?» sondern stattdessen: «Wie verändert die Kombination dieser Entwicklungen unsere zukünftige Architektur und unsere strategischen Handlungsmöglichkeiten?» dann haben wir viel erreicht. Und damit endet die Diskussion am 24. September nicht. Im Gegenteil. Ich sehe die Swiss Digital Finance Conference am 24. September und die Präsentation des Digital Sovereignty Index am 6. Oktober als zwei Stationen derselben Diskussion. Die erste Veranstaltung blickt stärker auf die technologische Zukunft der Finanzarchitektur. Die zweite schafft eine datenbasierte Standortbestimmung: Wie gut sind Schweizer Organisationen auf genau diese Zukunft vorbereitet – und wie souverän können sie ihre digitale Transformation tatsächlich gestalten? Dazwischen liegen Themen wie E-ID, digitale Identitäten, Verifiable Credentials, swiyu, AI, Cloud, Blockchain und neue digitale Ökosysteme. Genau diese Verbindung von Technologie, Business und Transformation prägt auch das Themenfeld Digital Business & Innovation der Hochschule Luzern und den neuen CAS Digital Identity & Trust. Was all diese Themen verbindet, ist letztlich eine zentrale Managementfrage: Wie nutzen wir die Möglichkeiten einer immer stärker vernetzten digitalen Welt, ohne dabei die Kontrolle über unsere eigene Handlungsfähigkeit zu verlieren? Genau darüber sollten Finanzwirtschaft, Technologieunternehmen, Wissenschaft und Politik jetzt gemeinsam diskutieren.

Über Jan Carlos Janke

Jan Carlos Janke ist Dozent im Themenfeld Digital Business & Innovation an der Hochschule Luzern – Informatik.

Er ist Projektleiter der Swiss Digital Finance Conference, Co-Leiter des Digital Sovereignty Index 2026 und Co-Programmleiter des CAS Digital Identity & Trust.

Seine Arbeit bewegt sich an der Schnittstelle von Digital Finance, technologischer Innovation, digitalen Identitäten, Blockchain, Digital Assets, digitalen Ökosystemen und digitaler Souveränität.

Über Markus Hill (PARTNER: Swiss Digital Finance Conference 2026)

Markus Hill ist unabhängiger Asset-Management-Consultant und seit vielen Jahren als Fachautor, Moderator und Interviewer an der Schnittstelle von Asset Management, Fondsindustrie und Finanzwirtschaft tätig.

Weiterführende Informationen

Swiss Digital Finance Conference 2026 – 24. September 2026

Swiss Digital Finance Conference

Digital Sovereignty Index – Präsentation und Diskussion am 6. Oktober 2026

www.hslu.ch

HSLU Themenfeld Digital Business & Innovation

www.hslu.ch.de-ch.informatik

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens  SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay