FRANKFURT AS A FINANCIAL CENTER & LIECHTENSTEIN AS A FINANCIAL CENTER: “Size or reach are not decisive factors for us as a family office” (INTERVIEW – Klaus Deng, BREHMER & CIE)

What factors convince a family office when selecting asset managers—and what role do independent fund boutiques play in this process? It is not the size of a provider that is decisive, but rather the quality of its strategy and the demonstrable added value for the client. In a conversation with Markus Hill, Klaus Deng of BREHMER & CIE explains to FINANZPLATZ FRANKFURT AM MAIN what matters most when selecting external managers, why wealth preservation is more than just a matter of inflation, and when customized fund structures can be beneficial. Following his keynote presentation on these topics on November 10 in Frankfurt, the discussion also turns to Liechtenstein as a fund hub: What arguments actually matter from the perspective of a German family office? A conversation about entrepreneurial thinking, conflicts of interest, and the art of not unnecessarily complicating complex wealth structures.

Hill: Mr. Deng, family offices are tasked with preserving and growing family wealth across generations. In your view, what distinguishes a family office’s investment philosophy from traditional wealth management? What role do wealth preservation, returns, liquidity, and entrepreneurial thinking play in this context?
Deng: The key difference between asset management and a family office lies less in the size of the assets than in the complexity of the structures and the number of decision-makers. This is particularly true when a client holds equity stakes in operating companies for which he bears responsibility. In the next generation, the owners of such companies are not automatically entrepreneurs. Here, it is important to support a structure that keeps both the family interests of the owners and the necessary corporate development in mind. In such constellations, the family office acts as a facilitator in the “magic triangle” between the shareholders’ meeting, management, and corporate bodies, such as the supervisory board or family foundation.
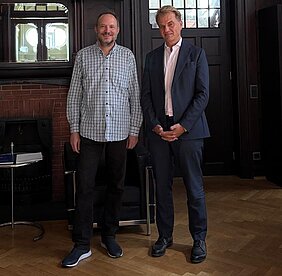
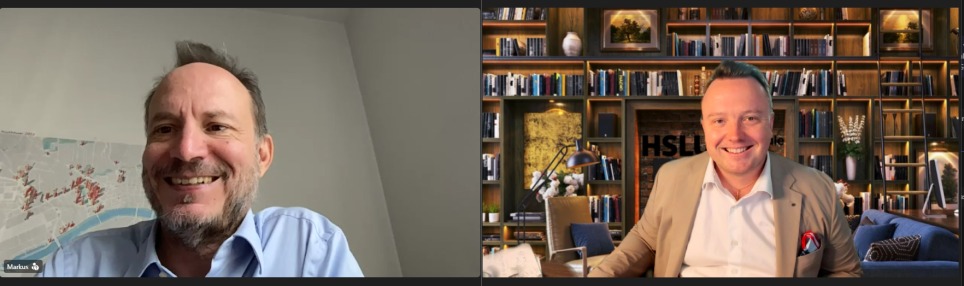
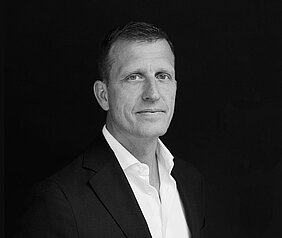
Markus Hill (li.) im Gespräch mit Klaus Deng, BREHMER & CIE.

Hill: BREHMER & CIE. follows a multi-manager approach. What criteria do you use to select external fund managers and asset managers? How important are performance, risk management, personal integrity, and the stability of the investment team?
Deng: When developing an investment strategy for clients, it is essential to balance market returns with excess returns. The key factor is whether a manager can consistently generate alpha with their strategy—that is, earn more during favorable market conditions and lose less during unfavorable ones—or whether they merely track the market return (beta). Performance and costs must also be measured against this standard. Only an independent family office without its own asset management division can act here as an intermediary between the market and investor sentiment, free from conflicts of interest. Incidentally, the greatest risk for wealth holders lies in creeping expropriation due to persistently low net returns that fall below the rate of money supply growth.

Hill: Large international asset managers have considerable resources and established distribution structures. In contrast, what opportunities do independent fund boutiques have? What must a small, specialized manager offer to even make it onto the agenda of a professional family office?
Deng: Size or reach are not decisive factors for us as a family office. In our experience, both large asset managers and smaller fund boutiques have their place. A prerequisite for a potential mandate is a clear strategy that provides added value for the client and has a proven track record in practice.

Hill: Entrepreneurial families often invest not only in traditional stocks and bonds but also in real estate, corporate equity investments, and private markets. What specific requirements does this entail for asset structuring? When might a proprietary fund or a private-label fund structure make sense—and when might it not?
Deng: We agree with Albert Einstein: “One must make things as simple as possible, but not simpler.” Whether an additional structure such as a private-label fund offers added value depends on the client. Advantages in terms of costs, taxes, and asset pooling can be calculated precisely. At the same time, this creates another structure with its own organizational requirements. Whether this is structured as a co-ownership association dependent on service providers or as a corporation with its own legal personality and corresponding shareholder rights must be carefully weighed. Our task is to disclose all advantages and disadvantages and evaluate them together with the client.

Hill: When establishing individual fund structures, various European fund jurisdictions come into consideration. From a family office’s perspective, which criteria are decisive: legal certainty, costs, flexibility, service quality, tax considerations, or cooperation with the relevant institutions?
Deng: In recent years, we have observed a convergence of criteria among potential European custodian jurisdictions, particularly with regard to service and flexibility. A clear competitive advantage exists in jurisdictions where statutory value-added tax does not apply to financial services such as custody and management.

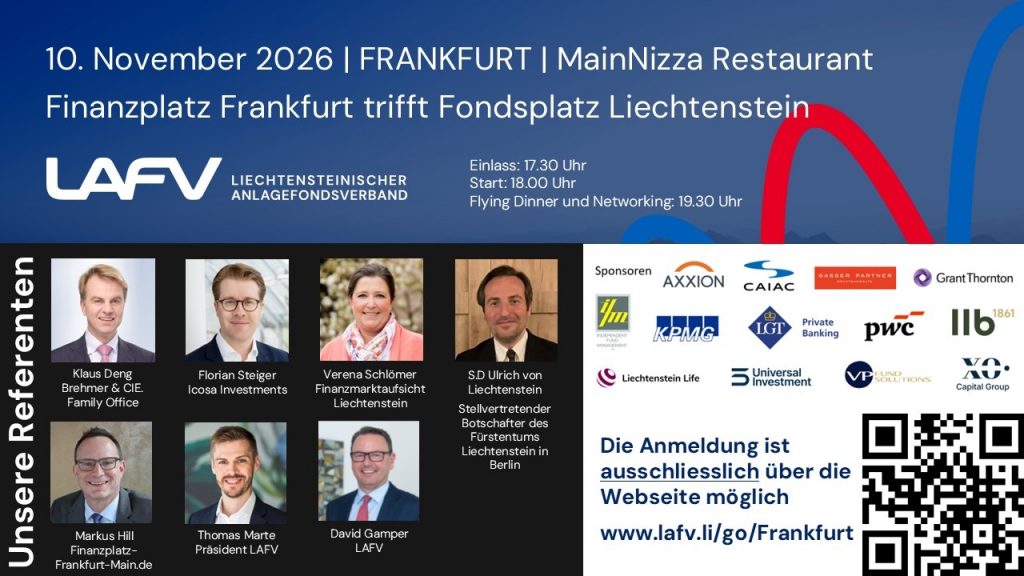
Hill: On November 10, you will give a presentation at “Frankfurt Financial Center Meets Liechtenstein Fund Center” on the topics of family offices, wealth structuring, and product selection. Following your presentation, I, Markus Hil, will moderate a panel discussion on “Family Offices & Fund Domiciles,” and you’ll be providing some initial food for thought to kick off the discussion. Liechtenstein is increasingly positioning itself as a hub for private and white-label funds. From the perspective of a German family office, where do you see interesting use cases? What questions would Liechtenstein need to answer convincingly when compared to established locations like Luxembourg?
Deng: Liechtenstein is among the fund jurisdictions that are sending a clear signal to the market by eliminating the statutory value-added tax on financial services. We also see the political will to promote the establishment and management of investment funds in Liechtenstein in our collaboration with Liechtenstein-based asset management companies, as well as in the responsiveness of the Liechtenstein Financial Market Authority.

Hill: Finally, let’s look ahead: What developments will particularly shape the work of family offices in the coming years? Consider, for example, generational transition, private markets, digitalization, artificial intelligence, or new forms of wealth structuring. And where do you see potential for professional exchange between Frankfurt and Liechtenstein?
Deng: Preserving real wealth is becoming an increasing challenge in Germany. While inflation is a critical factor for people without significant wealth, this metric falls short for wealth holders. Long-term money supply growth in the eurozone exceeds 5.0% annually. Taking income taxes and management fees into account, an annual return of over 7.0% is therefore required. It is the asset manager’s responsibility to counteract this creeping erosion of wealth. In the political arena, we are seeing efforts across Europe to impose higher taxes on investment income and wealth. Conclusion: Better to be an owner than a creditor!

Hill: Thank you very much for the interview.

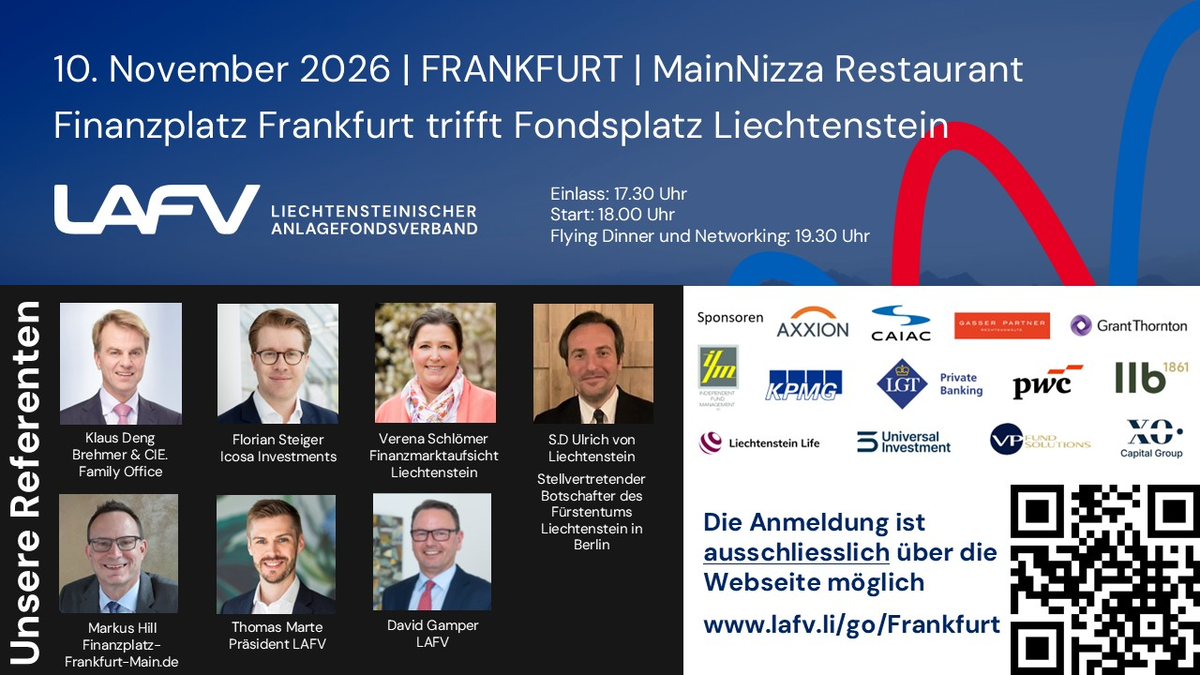
Event Announcement: “Frankfurt Financial Center Meets Liechtenstein Fund Center”

Dialogue & Information:

FINANCIAL CENTER FRANKFURT AM MAIN on LINKEDIN – CHANNEL

FRANKFURT AM MAIN FINANCIAL CENTER on LINKEDIN – GROUP

FUND BOUTIQUES on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderators: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature: “Frankfurt am Main as a Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media Partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & brief introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

September 24, 2026, Lucerne: “Swiss Digital Finance Conference 2026” – Markus Hill (PARTNER) speaks with Jan Carlos Janke, lecturer in Digital Business & Innovation at Lucerne University of Applied Sciences and Arts – Computer Science

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the topics mentioned above are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Frankfurt Financial Center

Source: IPE. DA.CH
FINANZPLATZ FRANKFURT & FINANZPLATZ LIECHTENSTEIN: „Größe oder Reichweite sind für uns als Family Office keine entscheidenden Kategorien“ (INTERVIEW – Klaus Deng, BREHMER & CIE)

Was überzeugt ein Family Office bei der Auswahl von Asset Managern – und welche Rolle spielen dabei unabhängige Fondsboutiquen? Nicht die Größe eines Anbieters ist ausschlaggebend, sondern die Qualität seiner Strategie und der nachweisbare Mehrwert für den Mandanten. Im Gespräch mit Markus Hill erläutert Klaus Deng von BREHMER & CIE. für FINANZPLATZ FRANKFURT AM MAIN , worauf es bei der Auswahl externer Manager ankommt, warum Vermögenserhalt mehr ist als eine Frage der Inflation und wann individuelle Fondsstrukturen sinnvoll sein können. Aufgrund seines Impulsvortrags zu diesen Themengebieten am 10. November in Frankfurt kommt auch der Fondsplatz Liechtenstein zur Sprache: Welche Argumente zählen aus Sicht eines deutschen Family Offices tatsächlich? Ein Gespräch über unternehmerisches Denken, Interessenkonflikte und die Kunst, komplexe Vermögensstrukturen nicht unnötig kompliziert zu machen.

Markus Hill (li.) im Gespräch mit Klaus Deng, BREHMER & CIE.

Hill: Herr Deng, Family Offices haben die Aufgabe, Familienvermögen über Generationen zu erhalten und weiterzuentwickeln. Was unterscheidet aus Ihrer Sicht die Investmentphilosophie eines Family Offices von der klassischen Vermögensverwaltung? Welche Rolle spielen dabei Vermögenserhalt, Rendite, Liquidität und unternehmerisches Denken?
Deng: Der entscheidende Unterschied zwischen Vermögensverwaltung und Family Office liegt weniger in der Vermögenshöhe als in der Komplexität der Strukturen und der Anzahl der Entscheidungsträger. Dies gilt insbesondere, wenn ein Mandant Beteiligungen an operativ tätigen Unternehmen besitzt, für die er Verantwortung trägt. In der Folgegeneration sind Eigentümer solcher Unternehmen nicht automatisch Unternehmer. Hier gilt es, eine Struktur zu begleiten, die sowohl die Familieninteressen der Eigentümer als auch die erforderliche Unternehmensentwicklung im Blick behält. In solchen Konstellationen agiert das Family Office als Moderator im „magischen Dreieck“ zwischen Gesellschafterversammlung, Management und Unternehmensgremien, beispielsweise Aufsichtsrat oder Familienstiftung.

Hill: BREHMER & CIE. verfolgt einen Multi-Manager-Ansatz. Nach welchen Kriterien wählen Sie externe Fondsmanager und Vermögensverwalter aus? Welche Bedeutung haben Performance, Risikomanagement, persönliche Integrität und Stabilität des Investmentteams?
Deng: Bei der Entwicklung einer Anlagestrategie für Mandanten gilt es, zwischen Marktrendite und Mehrrendite abzuwägen. Entscheidend ist, ob ein Manager mit seinem Konzept dauerhaft Alpha generieren kann, also in guten Marktphasen mehr verdient und in schlechten weniger verliert, oder lediglich die Marktrendite (Beta) abbildet. Daran müssen sich auch Leistung und Kosten messen lassen. Nur ein unabhängiges Family Office ohne eigenes Asset Management kann hier frei von Interessenkonflikten als Mittler zwischen Markt und Meinung agieren. Im Übrigen liegt das größte Risiko für Vermögensinhaber in der schleichenden Enteignung durch dauerhaft zu geringe Nettorenditen, die unterhalb des Geldmengenwachstums liegen.

Hill: Große internationale Asset Manager verfügen über erhebliche Ressourcen und etablierte Vertriebsstrukturen. Welche Chancen haben demgegenüber unabhängige Fondsboutiquen? Was muss ein kleiner, spezialisierter Manager mitbringen, um bei einem professionellen Family Office überhaupt auf die Agenda zu kommen?
Deng: Größe oder Reichweite sind für uns als Family Office keine entscheidenden Kategorien. Aus unserer Erfahrung haben sowohl große Asset Manager als auch kleinere Fondsboutiquen ihre Daseinsberechtigung. Voraussetzung für eine mögliche Mandatierung ist eine klare Strategie, die einen Mehrwert für den Mandanten darstellt und sich nachweislich in der Praxis bewährt hat.

Hill: Unternehmerfamilien investieren häufig nicht nur in klassische Aktien und Anleihen, sondern auch in Immobilien, Unternehmensbeteiligungen und Private Markets. Welche besonderen Anforderungen ergeben sich daraus für die Vermögensstrukturierung? Wann kann ein eigener Fonds beziehungsweise eine Private-Label-Fondsstruktur sinnvoll sein – und wann eher nicht?
Deng: Wir halten es mit Albert Einstein: „Man muss die Dinge so einfach wie möglich machen, aber nicht einfacher.“ Ob eine zusätzliche Struktur wie ein Private-Label-Fonds einen Mehrwert bietet, hängt vom Mandanten ab. Vorteile hinsichtlich Kosten, Steuern und Vermögenspooling lassen sich konkret berechnen. Gleichzeitig entsteht ein weiteres Konstrukt mit organisatorischen Anforderungen. Ob dieses als Miteigentümergemeinschaft in Abhängigkeit von Dienstleistern oder als Aktiengesellschaft mit eigener Rechtspersönlichkeit und entsprechenden Aktionärsrechten ausgestaltet wird, muss sorgfältig abgewogen werden. Unsere Aufgabe ist es, sämtliche Vor- und Nachteile offenzulegen und gemeinsam mit dem Mandanten zu bewerten.

Hill: Bei Gründung individueller Fondsstrukturen kommen verschiedene europäische Fondsziele infrage. Welche Kriterien sind aus Sicht eines Family Offices entscheidend: Rechtssicherheit, Kosten, Flexibilität, Servicequalität, steuerliche Aspekte oder die Zusammenarbeit mit den zuständigen Institutionen?
Deng: In den letzten Jahren konnten wir innerhalb der möglichen europäischen Verwahrländern eine Angleichung der Kriterien grade hinsichtlich Service und Flexibilität beobachten. Ein klarer Wettbewerbsvorteil besteht an den Standorten, in denen die gesetzliche Mehrwertsteuer auf Finanzdienstleistungen wie Verwahrung und Verwaltung entfällt.

Hill: Sie halten am 10. November bei „Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“ einen Vortrag zum Themenkomplex Family Offices, Vermögensstrukturierung und Produktauswahl. Im Nachgang zu Ihrem Vortrag werde ich, Markus Hil, noch ein Panel zum Thema „Family Offices & Fondsdomizil“ moderieren, sie geben hier im Vorfeld einen ersten Impuls zur Diskussion. Liechtenstein positioniert sich zunehmend als Standort für Private- und White-Label-Fonds. Wo sehen Sie aus der Perspektive eines deutschen Family Offices interessante Anwendungsfälle? Welche Fragen müssten Liechtenstein im Vergleich zu etablierten Standorten wie Luxemburg überzeugend beantworten?
Deng: Liechtenstein gehört zu den Fondsstandorten, die mit dem Wegfall der gesetzlichen Mehrwertsteuer auf Finanzdienstleistungen ein klares Signal im Markt setzen. Den politischen Willen, die Auflage und Verwaltung von Investmentfonds in Liechtenstein zu fördern, erleben wir auch in der Zusammenarbeit mit liechtensteinischen Kapitalverwaltungsgesellschaften sowie in der Schnelligkeit der Finanzmarktaufsicht Liechtenstein.

Hill: Zum Abschluss ein Blick nach vorne: Welche Entwicklungen werden die Arbeit von Family Offices in den kommenden Jahren besonders prägen? Denken Sie dabei beispielsweise an den Generationenwechsel, Private Markets, Digitalisierung, künstliche Intelligenz oder neue Formen der Vermögensstrukturierung. Und wo sehen Sie Potenzial für den fachlichen Austausch zwischen Frankfurt und Liechtenstein?
Deng: Der reale Vermögenserhalt wird in Deutschland zunehmend zur Herausforderung. Während die Inflation für Menschen ohne nennenswertes Vermögen entscheidend ist, greift diese Kennzahl für Vermögensinhaber zu kurz. Das langfristige Geldmengenwachstum in der Eurozone liegt bei über 5,0% jährlich. Unter Berücksichtigung von Ertragssteuern und Verwaltungskosten ist daher eine jährliche Rendite von über 7,0% erforderlich. Es liegt in der Verantwortung des Vermögensverwalters, dieser schleichenden Vermögensenteignung entgegenzuwirken. Im politischen Umfeld beobachten wir europaweit Bestrebungen, Kapitalerträge und Vermögen stärker zu besteuern. Fazit: Lieber Eigentümer als Gläubiger!

Hill: Vielen Dank für das Gespräch.

Veranstaltungshinweis: „Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Finanzplatz Frankfurt

Quelle: IPE. DA.CH

FINANZPLATZ FRANKFURT & FINANZPLATZ LIECHTENSTEIN: “Added to this is a family office’s perspective on wealth structuring and product selection” & FRANKFURT FINANCIAL CENTER meets LIECHTENSTEIN FUND DOMICILE – November 10, 2026 (INTERVIEW – David Gamper, LAFV Liechtenstein Investment Fund Association)

Liechtenstein is growing as a fund hub and is deliberately setting different priorities than Luxembourg and Ireland. In an interview with Markus Hill of FINANZPLATZ FRANKFURT AM MAN, David Gamper, Managing Director of the Liechtenstein Investment Fund Association (LAFV), explains why private and white-label funds are so important for the location, what family offices value about Liechtenstein, and in which European markets demand is increasing. On November 10, 2026, the fund center will present itself at the “Finanzplatz Frankfurt meets Liechtenstein Fund Dimicile” event in Frankfurt.

Hill: Liechtenstein continues to perform exceptionally well. Which business sectors stand out in particular?
Gamper: Liechtenstein has clearly focused on the private/white-label business. We essentially distinguish between two segments: On the one hand, funds that asset managers—such as independent wealth managers—launch for distribution. On the other hand, funds that serve the purpose of wealth structuring and are used by family offices, institutional investors, and high-net-worth individuals. What Liechtenstein deliberately lacks are the large global asset managers. From our perspective, this is definitely an advantage. We hear time and again that these firms tie up considerable resources at other cross-border locations, putting smaller asset managers in particular under pressure. Our model, on the other hand, relies on an environment in which independent and specialized providers also have good opportunities for growth.

David Gamper, LAFV Liechtensteinischer Anlagefondsverband

Hill: Which of the two segments is more successful?
Gamper: Both segments are performing at a comparably high level and make an important contribution to the positive development of Liechtenstein as a fund center. In the area of wealth structuring, we observe that the aspect of security is becoming increasingly important. Liechtenstein offers attractive conditions for this: the Swiss franc, a stable economy and political environment, as well as regulatory certainty through EEA membership without actually being an EU member. Switzerland is also considered a safe haven, but the combination of EEA membership and a more favorable tax environment compared to Switzerland is a clear competitive advantage. We’re also seeing very encouraging developments in the area of funds for distribution. In Germany in particular, there have been outstanding distribution successes and some real highlights. A highly successful asset manager will report on this firsthand at our presentation on November 10 in Frankfurt.

Hill: You mentioned cross-border business. Is Liechtenstein emerging as the third cross-border fund hub in Europe, alongside Luxembourg and Ireland?
Gamper: Liechtenstein is on its way to establishing itself as a major cross-border fund hub in Europe—albeit with a distinct profile: Our strength lies in the private/white-label segment, not with the large global asset managers. Liechtenstein funds are already distributed in 26 European countries. The focus remains on German-speaking markets, though we’re also seeing growing demand from the United Kingdom, Scandinavia, and Spain. This shows that Liechtenstein is gaining recognition beyond its traditional market and is increasingly positioning itself as an attractive alternative European fund domicile.

Markus Hill, Finanzplatz Frankfurt am Main

Hill: On November 10, 2026, “Frankfurt Financial Center meets Liechtenstein Fund Domicile” will take place again in Frankfurt. What can participants look forward to?
Gamper: Of course, I’ll once again be providing an overview of the development of Liechtenstein as a fund domicile this year. I’m particularly pleased that we’ll not only be discussing the location itself but will also be giving practitioners a chance to speak. For example, an asset manager will share firsthand insights into his experiences in sales. We’ll also hear a family office’s perspective on wealth structuring and product selection. We’re also looking forward to the presentations on regulation in Liechtenstein. With speakers from Germany and Liechtenstein, this will provide valuable insight into the different requirements and opportunities. And, of course, there will be plenty of opportunity for one-on-one conversations. The Flying Dinner following the event offers a wonderful opportunity for that.

Hill: Thank you very much for the interview.

“Event Announcement: Frankfurt Financial Center meets Liechtenstein Fund Domicile“

Source: IPE D.A.CH

Dialogue & Information:

FRANKFURT AM MAIN FINANCIAL CENTER on LINKEDIN – CHANNEL

FRANKFURT AM MAIN FINANCIAL CENTER on LINKEDIN – GROUP

FUND BOUTIQUES on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderators: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature “Frankfurt am Main Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media Partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & brief introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

September 24, 2026, Lucerne: “Swiss Digital Finance Conference 2026” – Markus Hill (PARTNER) speaks with Jan Carlos Janke, lecturer in the Digital Business & Innovation program at Lucerne University of Applied Sciences and Arts – Computer Science

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the topics mentioned above are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

FINANZPLATZ FRANKFURT & FINANZPLATZ LIECHTENSTEIN: „Hinzu kommen die Sicht eines Family Offices zum Thema Vermögensstrukturierung und Produktauswahl“ & FINANZPLATZ FRANKFURT trifft FONDSPLATZ LIECHTENSTEIN – 10.11.2026 (INTERVIEW – David Gamper, LAFV Liechtensteinischer Anlagefondsverband)

iechtenstein wächst als Fondsstandort und setzt dabei bewusst andere Schwerpunkte als Luxemburg und Irland. Im Gespräch mit Markus Hill FINANZPLATZ FRANKFURT AM MAN erklärt David Gamper, Geschäftsführer des Liechtensteinischer Anlagefondsverband (LAFV), weshalb Private- und White-Label-Fonds für den Standort so wichtig sind, was Family Offices an Liechtenstein schätzen und in welchen europäischen Märkten die Nachfrage zunimmt. Am 10. November 2026 stellt sich der Fondsplatz bei „Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“ in Frankfurt vor.

Hill: Liechtenstein entwickelt sich weiterhin überproportional gut. Welche Geschäftszweige stechen besonders hervor?
Gamper: Liechtenstein hat sich klar auf das Private/White-Label-Geschäft fokussiert. Dabei unterscheiden wir im Wesentlichen zwei Segmente: Zum einen Fonds, die Asset Manager, beispielsweise unabhängige Vermögensverwalter, für den Vertrieb auflegen. Zum anderen Fonds, die der Vermögensstrukturierung dienen und von Family Offices, institutionellen Anlegern sowie vermögenden Privatpersonen genutzt werden. Was Liechtenstein bewusst nicht hat, sind die großen globalen Asset Manager. Das ist aus unserer Sicht durchaus ein Vorteil. Wir hören immer wieder, dass diese an anderen Cross-Border-Standorten erhebliche Ressourcen binden und dadurch insbesondere kleinere Asset Manager unter Druck geraten. Unser Modell setzt hingegen auf ein Umfeld, in dem auch unabhängige und spezialisierte Anbieter gute Entwicklungsmöglichkeiten haben.

David Gamper, Geschäftsführer, LAFV

Hill: Welches der beiden Segmente ist erfolgreicher?
Gamper: Beide Segmente bewegen sich auf einem vergleichbar hohen Niveau und leisten einen wichtigen Beitrag zur positiven Entwicklung des Fondsstandorts Liechtenstein. Im Bereich der Vermögensstrukturierung beobachten wir, dass der Sicherheitsaspekt zunehmend an Bedeutung gewinnt. Liechtenstein bietet dafür attraktive Voraussetzungen: den Schweizer Franken, eine stabile Wirtschaft und politische Verhältnisse sowie regulatorische Sicherheit durch die EWR-Mitgliedschaft, ohne selbst EU-Mitglied zu sein. Auch die Schweiz gilt als sicherer Hafen, aber die Kombination aus EWR-Mitgliedschaft und einer im Vergleich zur Schweiz vorteilhafteren steuerlichen Ausgangslage ist ein klarer Wettbewerbsvorteil. Auch bei den Fonds für den Vertrieb sehen wir eine sehr erfreuliche Entwicklung. Insbesondere in Deutschland gibt es ausgesprochen schöne Vertriebserfolge und einige echte Highlights. Ein sehr erfolgreicher Asset Manager wird an unserer Präsentation am 10. November in Frankfurt aus erster Hand darüber berichten.

Hill: Sie haben das Cross-Border-Geschäft angesprochen. Entwickelt sich Liechtenstein neben Luxemburg und Irland zum dritten Cross-Border-Fondsstandort in Europa?
Gamper: Liechtenstein ist auf dem Weg, sich als bedeutender Cross-Border-Fondsstandort in Europa zu etablieren – allerdings mit einem klaren Profil: Unsere Stärke liegt im Private/White-Label-Segment und nicht bei den großen globalen Asset Managern. Liechtensteinische Fonds werden bereits in 26 europäischen Ländern vertrieben. Der Schwerpunkt liegt weiterhin auf den deutschsprachigen Märkten, gleichzeitig sehen wir eine zunehmende Nachfrage aus Großbritannien, Skandinavien und Spanien. Das zeigt, dass Liechtenstein über seinen angestammten Markt hinaus an Bekanntheit gewinnt und sich zunehmend als attraktive europäische Fondsdomizil-Alternative positioniert.

Markus Hill, Finanzplatz Frankfurt am Main

Hill: Am 10. November 2026 findet in Frankfurt wieder „Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“ statt. Worauf dürfen sich die Teilnehmer freuen?
Gamper: Natürlich werde ich auch in diesem Jahr einen Überblick über die Entwicklung des Fondsdomizils Liechtenstein geben. Mich freut besonders, dass wir nicht nur über den Standort selbst sprechen, sondern auch Praktiker zu Wort kommen lassen. Ein Asset Manager wird beispielsweise aus erster Hand berichten, welche Erfahrungen er im Vertrieb gemacht hat. Hinzu kommen die Sicht eines Family Offices zum Thema Vermögensstrukturierung und Produktauswahl. Wir freuen uns ebenso auf die Beiträge zur Regulierung in Liechtenstein. Mit den Referenten aus Deutschland und Liechtenstein ergibt sich so ein guter Einblick in die unterschiedlichen Anforderungen und Möglichkeiten. Und selbstverständlich soll auch das persönliche Gespräch nicht zu kurz kommen. Dafür bietet das Flying Dinner im Anschluss eine schöne Gelegenheit.

Hill: Vielen Dank für das Gespräch.

„Veranstaltungshinweis “ Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein„

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Foto: Pixabay

Quelle: IPE D.A.CH

FINANZPLATZ FRANKFURT & FINANZPLATZ DEUTSCHLAND: Fondsboutiquen, Private Debt & Fondsplatz Liechtenstein – gutes Produkt, guter Vertrieb, gute Struktur?

„Man hört nur die Fragen, auf die man vorbereitet ist“ (Goethe).

Bei meinem Vortrag im Rahmen des Fundplat Summit im Hotel Bellavista kam die Diskussion relativ schnell auf einen bekannten Punkt: Viele Fondsboutiquen verfügen über ein gutes Produkt, erklären aber nicht klar genug, welches konkrete Problem sie für einen Investor lösen.

Vielleicht bin ich an dieser Stelle befangen. Mein Eindruck aus vielen Gesprächen: Zahlreiche Fondsboutiquen haben nicht in erster Linie ein Vertriebsproblem. Sie haben ein Positionierungsproblem, das sie für ein Vertriebsproblem halten.

Was im Portfoliomanagement fachlich überzeugend klingt, beantwortet noch nicht automatisch die Fragen eines Fondsselektors. Und wer seine Strategie intern hervorragend versteht, kann sie deshalb noch lange nicht aus Sicht des Investors erklären. Klingt selbstverständlich. Ist es in der Praxis aber nicht.

Dieser Gedanke verbindet für mich drei aktuelle Aktivitäten: das Video mit Mario Almer und Florian Wegmann von Daneo Partners über Private Debt, meinen Vortrag bei Fundplat zu Fondsboutiquen und Vertrieb sowie die bevorstehende Präsentation des Liechtensteinischen Anlagefondsverbands am 10. November in Frankfurt. Auf den ersten Blick drei unterschiedliche Themen. Im Kern geht es immer um dieselbe Frage: Was benötigt eine spezialisierte Fondsboutique außer einem guten Produkt?

Private Debt: Manager und Selektor – zwei Perspektiven

Im Video „Präferenzen von institutionellen Investoren bei Immobilien und Alternativen Investments„ ​

wurde deutlich, wie unterschiedlich Portfolio Manager und Fondsselektoren auf eine Private-Debt-Strategie und im Allgemeinen auf Investments im Bereich Alternative Investments schauen.

Der Manager beschäftigt sich mit Geschäftsmodell, Verschuldung, Cashflows, Covenants, Sicherheiten und möglichen Exit-Szenarien. Der Selektor muss zusätzlich beurteilen, ob Team, Organisation und Investmentprozess belastbar sind. Besonders interessant wird es, wenn eine Finanzierung nicht wie vorgesehen läuft. Wie früh erkennt der Manager Probleme? Wie konsequent reagiert er? Und wie offen spricht er mit seinen Investoren?

Private Debt ist kein Randthema mehr. Versicherungen, Versorgungseinrichtungen und Family Offices beschäftigen sich intensiv mit der Anlageklasse. Gleichzeitig umfasst der Begriff sehr unterschiedliche Ansätze. US Direct Lending, europäische Mittelstandsfinanzierung und spezialisierte Opportunitäten mögen auf der Präsentationsfolie ähnlich aussehen – strukturell können sie weit auseinanderliegen.

Investoren benötigen deshalb nicht noch mehr Produktgeschichten. Sie möchten verstehen, wo die Rendite entsteht, welche Risiken dafür übernommen werden und wie der Manager mit Problemen umgeht.

Etwas zugespitzt: Eine Fondsboutique sollte nicht nur überzeugend erklären können, warum ihre Strategie erfolgreich sein kann. Sie sollte ebenso offen erklären können, wo sie scheitern könnte.

Markus Hill, FINANZPLATZ FRANKFURT AM MAIN

Fundplat: Gute Fonds brauchen Übersetzungsarbeit

Beim Vortrag „So haben Fondsboutiquen große Chancen im Markt“ bei Fundplat-Event standen Spezialisierung, Positionierung und Investorenzugang im Mittelpunkt.

Das bloße „Kleinsein“ ist noch kein Wettbewerbsvorteil. Kurze Entscheidungswege, persönliche Verantwortung und eine klar erkennbare Investment-DNA können Vorteile sein. Entscheidend ist, ob diese Stärken für den Investor relevant und überprüfbar sind.

Manche Fondsboutiquen verwenden viel Zeit darauf, ihre Einzigartigkeit zu betonen. Weniger Zeit verwenden sie auf die Frage, welche Funktion ihr Fonds im Portfolio des Investors erfüllen soll. Welches konkrete Problem wird gelöst? Für wen eignet sich die Strategie – und für wen ausdrücklich nicht?

Natürlich kann man einwenden, dass am Ende vor allem Performance zählt. Stimmt. Aber nur, wenn ein Fonds zuvor auf die Shortlist gelangt und der Investor bereit ist, sich näher mit dem Manager zu beschäftigen.

Professionelle Investoren möchten nicht permanent „gepitcht“ werden. Sie schätzen relevante Informationen, nachvollziehbare Einordnungen und Gesprächspartner, die auch einmal sagen können: Für diesen Investor oder für diese Marktsituation passt unser Fonds nicht.

Das eine tun, das andere nicht lassen: LinkedIn, Interviews, Videos und Fachbeiträge können Sichtbarkeit aufbauen. Sie ersetzen aber nicht das persönliche Gespräch. Am Schluss bleibt Asset Management ein Vertrauensgeschäft – bei inhabergeführten Fondsboutiquen vielleicht noch stärker als bei großen Häusern.

Liechtenstein: Welches Domizil passt zu welcher Idee?

Am 10. November 2026 findet die LAFV-Präsentation in Frankfurt statt. Diskutiert werden Family Offices, Manager Selection und die Möglichkeiten Liechtensteins für White-Label-Fonds.

Klaus Deng von Brehmer & CIE. Family Office bringt die Perspektive von Unternehmerfamilien und Family Offices ein. David Gamper stellt die Besonderheiten des Fondsplatzes Liechtenstein vor. Bei der anschließenden Paneldiskussion kommen zusätzlich Aufsicht, Fondsinitiator und Fondsverband zu Wort. Ich freue mich auf die Moderation und den Gedankenaustausch im „Dorf mit Hochhäusern“.

Natürlich macht auch ein attraktives Fondsdomizil aus einer schwachen Investmentidee keinen guten Fonds. Umgekehrt kann eine ungeeignete Struktur einer überzeugenden Strategie unnötig Steine in den Weg legen.

Kosten und Umsetzungsgeschwindigkeit spielen eine Rolle. In Gesprächen mit Fondsinitiatoren fällt mir jedoch auf, dass ein anderer Punkt häufig unterschätzt wird: Erreiche ich dort Menschen, die mein Vorhaben verstehen, Verantwortung übernehmen und im laufenden Prozess ansprechbar bleiben?

Die Frage lautet deshalb nicht: Welches ist das beste Fondsdomizil? Interessanter ist: Welches Domizil passt zur Strategie, zu den Zielinvestoren und zur geplanten Entwicklung? Deutschland, Luxemburg und Liechtenstein verfügen über unterschiedliche Stärken. Pauschale Antworten helfen wenig.

Input, Gegenpositionen und Anregungen zu Fondsboutiquen, Private Debt, Manager Selection und Fondsdomizilen sind willkommen:

info@markus-hill.com

PS: Die Gruppe FINANZPLATZ FRANKFURT AM MAIN bietet immer wieder Gelegenheit für den Gedankenaustausch im Dorf mit Hochhäusern.

Wer sollte mit wem sprechen?
Daneo Partners steht in diesem Zusammenhang für Investment- und Selektionskompetenz. Fundplat steht für Positionierung, Kommunikation und Investorenzugang. Der LAFV bringt die Perspektive von Fondsdomizil, Regulierung und Infrastruktur ein.

In der Praxis werden diese Bereiche noch zu häufig getrennt diskutiert. Portfolio Manager sprechen über Investments, Vertriebsleute über Marktzugang und Service-Provider über Strukturen. Der Investor muss die einzelnen Ebenen anschließend selbst zusammensetzen.

Vielleicht liegt genau hier eine Aufgabe für das Ökosystem aus Fondsboutiquen, Investoren, Family Offices, Verbänden, Plattformen und unabhängigen Kuratoren: nicht noch mehr isolierte Angebote zu produzieren, sondern die relevanten Akteure frühzeitig an einen Tisch zu bringen.

Oder, wie an dieser Stelle häufiger gefragt wird: Wer sollte mit wem sprechen?

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

FINANZPLATZ FRANKFURT & FINANZPLATZ DEUTSCHLAND: „Was muss ein Family Office verstehen, koordinieren und beurteilen können, damit Familienvermögen langfristig professionell begleitet wird?“ (INTERVIEW – Dr. Sigrid Mulas, Geschäftsführerin der Fachseminare von Fürstenberg)

Family Office-Themen haben in den vergangenen Jahren deutlich an Breite gewonnen. Neben klassischen Fragen der Vermögensanlage rücken Governance, Nachfolge, Unternehmensbeteiligungen, internationale Strukturen und die professionelle Koordination unterschiedlicher Experten stärker in den Mittelpunkt. Im Vorfeld der Jahrestagung Family Office 2026 sprach Markus Hill Finanzplatz Frankfurt am Main mit Dr. Sigrid Mulas, Geschäftsführerin der Fachseminare von Fürstenberg, über die Weiterentwicklung der Veranstaltung, die Neukonzeption des Lehrgangs „Zertifizierter Family Officer (FvF)“ und die Frage, welche Kompetenzen Family Officers heute benötigen. Besonders interessant war dabei der Blick auf die Schnittstellen: Family Office-Arbeit erschöpft sich nicht in einzelnen Fachdisziplinen. Entscheidend ist vielmehr, wie rechtliche, steuerliche, finanzielle, familiäre und Governance-Fragen in der Praxis zusammengeführt werden. Das Gespräch gab zugleich Einblicke in die Schwerpunkte der Jahrestagung 2026 in Bad Neuenahr sowie in die Entwicklung eines Fach- und Netzwerkumfelds rund um die Ausbildung zum Zertifizierten Family Officer.

Dr. Sigrid Mulas, Geschäftsführerin der Fachseminare von Fürstenberg

Hill: Frau Dr. Mulas, die Jahrestagung Family Office 2026 steht vor einigen Veränderungen. Was ist neu?
Mulas: Wir entwickeln die Jahrestagung 2026 sichtbar weiter. Zum einen findet sie nach fünf Jahren dieses Jahr in Bad Neuenahr statt. Zum anderen übernimmt Dr. Florian Oppel zusammen mit Dr. Henning Schröer die Tagungsleitung. Damit setzen wir auch inhaltlich einen neuen Akzent. Die Jahrestagung soll noch stärker der Ort werden, an dem aktuelle Family Office-Fragen nicht nur vorgestellt, sondern fachlich eingeordnet und offen diskutiert werden.

Hill: Was unterscheidet Ihre Jahrestagung von klassischen Wealth-Management-, Private-Banking- oder Investmentkonferenzen?
Mulas: Viele Veranstaltungen in diesem Umfeld betrachten Family Offices vor allem als Investoren oder Produktzielgruppe. Das ist uns zu eng. Bei uns geht es um die Gesamtarchitektur komplexer Familienvermögen: Familie, Unternehmen, Vermögen, Governance, Nachfolge, Risiko, Recht, Steuern und Kapitalanlage. Investmentthemen spielen eine Rolle, aber nicht isoliert. Entscheidend ist die Frage: Was muss ein Family Office verstehen, koordinieren und beurteilen können, damit Familienvermögen langfristig professionell begleitet wird?

Hill: Können Sie schon etwas zum Programm 2026 sagen?
Mulas: Ja, das Programm ist inzwischen veröffentlicht und zeigt sehr gut, wohin sich die Jahrestagung entwickelt. Wir beginnen mit der Frage, wie Familienvermögen in Krisenzeiten strategisch gesichert werden kann, und spannen den Bogen dann über Nachfolge- und Strukturmaßnahmen, Immobilien, strategische Asset Allocation, Private Debt und Minderheitsbeteiligungen in Familienunternehmen. Am zweiten Tag stehen stärker die operativen und governancebezogenen Fragen im Mittelpunkt: KI im Family Office, Family Office-Governance, der Beirat sowie Kommunikation und Reputation von Unternehmerfamilien. Damit bildet die Tagung genau die Breite ab, die moderne Family Office-Arbeit heute verlangt: Vermögen, Familie, Unternehmen, Governance, Investments und Risiko müssen zusammengedacht werden.

Markus Hill, FINANZPLATZ FRANKFURT AM MAIN


Hill: Gibt es Programmpunkte, auf die Sie besonders hinweisen würden?
Mulas: Alle Vorträge versprechen spannende Insights, weil sie unterschiedliche Perspektiven auf die Praxis professioneller Family Offices eröffnen. Für ihre Leser dürften aber zwei Themen vielleicht besonders interessant sein: erstens die Strategische Asset Allocation für Unternehmerpersönlichkeiten und Unternehmerfamilien, weil hier Kapitalanlage nicht abstrakt, sondern aus der Denk- und Entscheidungslogik von Prinzipalen betrachtet wird. Zweitens Private Debt, da diese Anlageklasse für Family Offices und andere professionelle Investoren zunehmend relevant wird und eine disziplinierte Einordnung von Rendite, Risiko, Segmenten und Auswahlkriterien verlangt. Ergänzend ist auch der Vortrag zu Minority Investments in Familienunternehmen spannend, weil er Family Equity, langfristige Partnerschaften und Governance-Fragen verbindet. Wichtig bleibt aber: Die Jahrestagung ist nicht nur Vortragsprogramm. Das exklusive Alumni-Treffen der Zertifizierten Family Officer (FvF) und das gemeinsame Abendessen schaffen den Rahmen, in dem die Themen vertraulich weitergedacht werden können.

Hill: Netzwerk ist ein häufiges Versprechen in der Weiterbildungsbranche. Wann wird daraus aus Ihrer Sicht tatsächlich ein fachlicher Mehrwert?
Mulas: Wenn ein Netzwerk nicht beliebig offen ist und auf einer gemeinsamen fachlichen Grundlage beruht. Genau das ist bei unseren Absolventinnen und Absolventen der Fall. Sie haben denselben Lehrgang durchlaufen, teilen ein Grundverständnis professioneller Family Office-Arbeit und begegnen sich anschließend auf der Jahrestagung oder bei Stammtischen wieder. Dadurch entsteht nicht nur Kontakt, sondern Vertrauen – und Vertrauen ist in diesem Bereich eine echte Arbeitsgrundlage.

Hill: Wie groß ist dieser Kreis inzwischen?
Mulas: Seit dem Start des Lehrgangs im Jahr 2017 haben rund 130 Teilnehmerinnen und Teilnehmer den Abschluss Zertifizierter Family Officer (FvF) erworben. Das ist kein Massenformat, sondern ein bewusst gewachsener Kreis. 2026 haben wir den Lehrgang neu konzipiert, weil sich die Anforderungen an Family Officers verändert haben.

Hill: Was war an der bisherigen Konzeption nicht mehr ausreichend?
Mulas: Die Anforderungen an Family Officers haben sich deutlich weiterentwickelt, und wir haben in den vergangenen fast zehn Jahren viel Feedback erhalten und weitere Expertise entwickelt. In der Praxis zeigt sich heute noch stärker, dass professionelle Family Office-Arbeit nicht an fehlendem Fachwissen scheitert, sondern an fehlender Integration: Recht, Steuern, Vermögen, Familie, Governance und Risiko müssen zusammen gedacht werden. Die Themen Wertschöpfung und auch die internationalen Bezüge sind von imminenter Bedeutung. Deshalb haben wir den Lehrgang 2026 grundlegend neu konzipiert – auf Basis vieler Lehrgänge, Rückmeldungen von Teilnehmern und der gewachsenen fachlichen Perspektiven. Ziel ist nicht mehr Wissenssammlung, sondern die systematische Entwicklung professioneller Handlungskompetenz.

Hill: Was hat sich durch die Neukonzeption konkret verändert?
Mulas: Wir haben den Lehrgang stärker entlang der Entscheidungsrealität im Family Office aufgebaut. Die Module folgen nicht einfach einzelnen Fachgebieten, sondern verbinden die zentralen Kompetenzfelder: Rolle und Organisation des Family Officers, Recht und Steuern, Unternehmens- und Vermögensnachfolge, Asset Allocation und Reporting sowie liquide, immobilienbezogene und illiquide Investments. Neu ist vor allem die stärkere Lernlogik: Ausgangslagen erfassen, Strukturen durchdringen, Entscheidungen verantwortungsvoll abwägen und langfristig umsetzen. Damit wird aus Fachwissen ein professionelles Gesamtverständnis.

Hill: Welche Themen gehören heute zwingend in eine Family Office-Ausbildung, obwohl sie früher eher randständig behandelt wurden?
Mulas: Neben den klassischen Feldern Recht, Steuern und Vermögensstrukturierung gehören heute vor allem Governance, Organisation, Nachfolgeprozesse, Risikofragen, internationale Aspekte, Asset Allocation, Reporting, Investment-Governance und illiquide Anlagen dazu. Gerade die Schnittstellen sind entscheidend: Eine steuerlich sinnvolle Struktur kann familiär schwer vermittelbar sein; eine Investmententscheidung kann Governance- oder Haftungsfragen auslösen; externe Beraterkompetenz muss integriert werden, ohne Entscheidungsverantwortung zu delegieren. Genau diese Bruchstellen prägen moderne Family Office-Arbeit.

Hill: Wie verhindern Sie, dass Interdisziplinarität nur ein anderes Wort für thematische Breite bleibt?
Mulas: Indem wir konsequent an Schnittstellen arbeiten. Ein Beispiel: Eine Immobilienentscheidung ist nie nur eine Immobilienentscheidung. Sie kann steuerliche, rechtliche, familiäre, finanzielle und governancebezogene Folgen haben. Ähnlich ist es bei Nachfolge, Beteiligungen oder Sicherheitsfragen. Der Lehrgang soll genau dieses Denken trainieren: nicht in Silos, sondern in Zusammenhängen.

Hill: Was sollte ein Absolvent anschließend professioneller einordnen oder entscheiden können als vorher?
Mulas: Er oder sie sollte komplexe Situationen strukturierter lesen können. Welche Interessen sind im Spiel? Welche Risiken sind sichtbar, welche noch nicht? Welche Fachleute müssen eingebunden werden? Wo drohen Zielkonflikte? Und welche Entscheidung ist nicht nur fachlich korrekt, sondern für die Familie langfristig tragfähig? Das ist aus meiner Sicht der Kern professioneller Family Office-Arbeit.

Hill: Referentenqualität wird in Weiterbildungsformaten oft behauptet. Wie stellen Sie sicher, dass im Lehrgang keine Produktlogik oder reine Selbstdarstellung dominiert?
Mulas: Wir wählen Referentinnen und Referenten danach aus, ob sie fachlich exzellent sind und zugleich echte Erfahrung mit komplexen Vermögens-, Familien- oder Unternehmensstrukturen haben. Entscheidend ist nicht allein Reputation, sondern die Fähigkeit, Wissen anwendungsbezogen zu vermitteln. Produktvorträge passen nicht zu diesem Format. Unsere Teilnehmer erwarten keine Verkaufspräsentationen, sondern Orientierung, Substanz und Praxiserfahrung – sowohl beim Lehrgang als auch der Jahrestagung.

Hill: Der Begriff „Family Officer“ ist nicht geschützt. Was kann ein Zertifikatslehrgang in diesem Markt leisten?
Mulas: Ein Lehrgang kann den Begriff nicht rechtlich schützen. Aber er kann Transparenz schaffen. Der Abschluss Zertifizierter Family Officer (FvF) zeigt, dass sich jemand systematisch mit den zentralen Aufgabenfeldern, Schnittstellen und Verantwortungsebenen auseinandergesetzt hat. Er ersetzt keine Erfahrung, aber er schafft ein nachvollziehbares Qualifikationsprofil in einem Markt, der häufig sehr uneinheitlich ist.

Hill: Wenn Sie den Lehrgang und die Jahrestagung zusammen betrachten: Was entsteht daraus, was ein einzelnes Seminar oder eine klassische Konferenz nicht leisten kann?
Mulas: Der Lehrgang schafft die fachliche Grundlage. Die Jahrestagung aktualisiert Themen, öffnet den Blick für neue Entwicklungen und bringt unterschiedliche Perspektiven zusammen. Die Stammtische vertiefen den Austausch im kleineren Kreis. Mit der Errichtung weiterer Gremien und Formate, z.B. des Wissenschaftlichen Beirats oder der praxisorientierten Webinarserie „Family Office Inside“, in der aktuell relevante Themen aufgegriffen werden, haben wir das Zertifizierungsprogramm deutlich erweitert – ohne den Teilnehmerkreis beliebig zu öffnen. Zusammengenommen entsteht ein fortlaufendes Fach- und Netzwerkumfeld für Menschen, die Family Office-Arbeit ernsthaft und professionell betreiben wollen.

Hill: Was wäre für Sie ein gutes Ergebnis, wenn jemand den Lehrgang besucht und anschließend Teil dieses Kreises bleibt?
Mulas: Dass diese Person nicht nur mehr weiß, sondern anders fragt. Professioneller, strukturierter, vorausschauender. Gute Family Office-Arbeit beginnt oft damit, die richtigen Fragen zu stellen, bevor Entscheidungen getroffen werden. Wenn Absolventinnen und Absolventen Risiken früher erkennen, Spezialisten besser koordinieren und Familienvermögen ganzheitlicher begleiten können, dann erfüllt der Lehrgang seinen Zweck. Wenn die Alumni dauerhaft und eigeninitiativ unter ihresgleichen das Netzwerk pflegen und fortentwickeln – das ist ihr weiterer dauerhafter Gewinn.

Hill: Vielen Dank für das Gespräch.

Veranstaltungshinweis “Jahrestagung Family Office 2026„

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Unsplash & Finanzplatz Frankfurt

Quelle: IPE. DA.CH

FINANCIAL CENTER FRANKFURT & FINANCIAL CENTER LIECHTENSTEIN: “Independent wealth managers, family offices, banks, and specialized asset managers in particular benefit from this unique positioning of Liechtenstein as a fund center.” (INTERVIEW – David Gamper, LAFV Liechtenstein Investment Fund Association)

Published 

Liechtenstein’s fund industry is growing—Markus Hill spoke with David Gamper, Managing Director of the Liechtenstein Investment Fund Association (LAFV), on behalf of FINANZPLATZ FRANKFURT AM MAIN, about the specialization in private-label funds, the role of dialogue-oriented supervision, and the biggest obstacle to growth: international recognition. Other topics include the recent roadshow in London and the question of why the British market is particularly interesting for Liechtenstein in the long term. On November 10, 2026, the LAFV will continue the dialogue in Frankfurt.

Hill: How is the Liechtenstein fund industry performing this year?
Gamper: We can be very satisfied with the first half of the year. Assets under management have risen by about 9%. Slightly more than a third of this growth is attributable to net inflows, with the remainder coming from price and currency gains. The number of new fund launches is also above last year’s level. This came as quite a surprise to us, as many of our members were simultaneously heavily occupied with implementing AIFMD II. These regulatory adjustments tied up significant personnel and organizational resources. It is therefore all the more gratifying that the industry was nevertheless able to maintain its growth momentum.

David Gamper, LAFV Liechtensteinischer Anlagefondsverband

Hill: You were just on a roadshow in London—not for the first time. Do you sense a change in the UK now?
Gamper: Yes, we’re seeing a very encouraging trend. Until a few years ago, Liechtenstein as a fund domicile was virtually unknown in the UK . We therefore had to lay the groundwork first and build awareness of the location in the first place. We only began targeted market development a few years ago; relative to the size of the UK market, we’re still operating on a comparatively modest budget. This makes it all the more gratifying that our efforts are increasingly bearing fruit. The number of participants in our roadshows is growing with each event. We’re having significantly more in-depth discussions with asset managers and service providers and are receiving more concrete inquiries. This is now also reflected in a growing number of funds being established in Liechtenstein by British asset managers. The British market is one of the largest and most international fund and asset management markets in Europe. Awareness and trust do not develop overnight there. However, developments to date show that Liechtenstein—with its short decision-making processes, high regulatory standards, and access to the European single market—is attracting increasing interest. We are convinced that in the UK, we are only at the beginning and still have considerable growth potential.

Hill: Liechtenstein is considered an important location for private-label funds. What is its particular strength?
Gamper: In recent years, Liechtenstein has deliberately positioned itself as a center of excellence for private-label funds. While major fund domiciles such as Luxembourg or Ireland primarily cater to international asset managers with very large fund volumes and structure their operations around economies of scale, Liechtenstein focuses on a different market segment. Here, private-label funds are not a niche product, but rather the core of the fund market. That is why all stakeholders—fund managers, custodian banks, specialized service providers, and the financial market supervisory authority—share a common interest in continuously improving the framework conditions for fund initiators and designing efficient processes. Independent asset managers, family offices, banks, and specialized asset managers in particular benefit from this unique positioning of Liechtenstein as a fund center. They find contacts who understand their business model, short decision-making paths, and a regulatory environment that enables innovation while ensuring high quality and compliance standards. This specialization is a genuine competitive advantage: In Liechtenstein, fund initiators are not just one of many clients—they are the focus of attention. This enables close collaboration, customized solutions, and a high quality of service—factors that are crucial in the private-label business.

Markus Hill, FINANZPLATZ FRANKFURT AM MAIN

Hill: What role does the Financial Market Authority play in the location’s attractiveness?
Gamper: The Financial Market Authority is a key factor in our success. An attractive fund center requires high regulatory standards and legal certainty, but also a regulator that seeks dialogue with market participants and facilitates efficient processes. It is precisely this combination that sets Liechtenstein apart. A particular advantage is the close and direct communication. Every fund company has a personal point of contact at the Financial Market Authority. Regular communication is not only possible but expressly encouraged. This is particularly helpful when dealing with more complex fund structures or innovative asset classes: early dialogue clarifies regulatory issues and efficiently prepares the approval process. The division of roles remains clear throughout. The Financial Market Authority does not act in an advisory capacity, but sees itself as an accessible and dialogue-oriented authority. Verena Schlömer of the Financial Market Authority recently put this aptly before fund sponsors: “We are not advisors, but we are happy to consult with you.” This statement sums up the Liechtenstein approach very well: talking to one another early on, fostering mutual understanding, and finding solutions within the regulatory framework. Short decision-making paths, dedicated points of contact, and constructive dialogue provide planning certainty. This allows even challenging fund projects to be implemented efficiently. Many market participants particularly appreciate this distinction when comparing Liechtenstein to other international markets.

Hill: How does European regulation affect a small fund center like Liechtenstein?
Gamper: European regulation naturally has a noticeable impact on a small fund center. For small and medium-sized companies—which are typical here—implementing new requirements often entails considerable effort and additional resources. At the same time, Liechtenstein has an important advantage: The regulator implements European requirements in a targeted manner and—unlike some other fund centers—avoids imposing additional restrictions beyond those set by Brussels. This pragmatic approach strikes a balance between necessary regulation and competitiveness. Both local companies and fund sponsors benefit from this. They receive a reliable regulatory framework without unnecessary additional hurdles. For a small fund center, it is crucial to remain efficient while meeting high European standards.

Hill: What is currently the biggest obstacle to further growth?
Gamper: In our view, the biggest obstacle is not the quality of the location, but its visibility. Anyone who gets to know Liechtenstein as a fund location more closely is generally convinced by the framework conditions and the ecosystem’s capabilities. Many then wonder why growth isn’t even stronger—and usually reach the same conclusion: Liechtenstein’s strengths are still not well known internationally. Luxembourg and Ireland have been established as fund domiciles for decades and invest significant resources in their international marketing. Our association is working with a comparatively limited budget to gradually increase awareness—through roadshows, social media, and direct engagement with fund sponsors such as asset managers, wealth managers, and family offices. I am convinced that the more potential fund sponsors get to know Liechtenstein, the stronger the growth will be. Our task, therefore, is to further increase visibility and promote the location’s strengths even more effectively in international markets.

Hill: When will you be in Germany next?
Gamper: We’ll be in Frankfurt on November 10, 2026. Joining us will be the Deputy Ambassador in Berlin, H.E. Ulrich von Liechtenstein; Klaus Deng, Senior Partner at Brehmer & CIE. Family Office; Verena Schlömer from the Liechtenstein Financial Market Authority ( ); Florian Steiger, CEO and founder of Icosa Investments AG; Thomas Marte, President of the LAFV; and myself. Those interested can find more information and register on our website.

Hill: Thank you very much for the interview.

Frankfurt as a Financial Center Meets Liechtenstein as a Fund Center” – Event Announcement & Registration:

Information and Registration

Dialogue & Information:

FINANZPLATZ FRANKFURT AM MAIN on LINKEDIN – CHANNEL

FRANKFURT AM MAIN FINANCIAL CENTER on LINKEDIN – GROUP

FUND BOUTIQUES on LINKEDIN – CHANNEL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI Region & FONDSBOUTIQUEN.DE (2026) – Topics, Interests, Dialogue (Selection & “Snapshots”)

February 25, 2026, Frankfurt – “Frankfurt am Main Financial Center Meets Wealth Management”

(Markus Hill – Moderators: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

February 26, 2026, Frankfurt – “Forum for Digital Assets (FDV)”

Editorial Team – Special Feature “Frankfurt am Main Financial Center Meets Wealth Management & Digital Assets”

(Interviews / Guest Contributions, “Support” & MORE: info: markus-hill.com)

March 17, 2026, Frankfurt – Private Markets Excellence Forum – “Private Markets, Family Offices & Foundations – Due Diligence & Outlook 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Managing Director, VIRATIO GmbH)

Interview with Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Spring 2026: Investor Study “Preferences of Institutional Investors in Real Estate & Alternative Investments”

(Markus Hill – Moderator, Podcast: Sebastian Thürmer, “artis & x” – Example 2025)

April 16, 2026 – “köln let’s talk” – Bettina Timmler – Real Estate & Dialogue

(Media Partnership)

May 12, 2026, Frankfurt: “Value Investing & Commodities & MORE”

(Markus Hill – Moderator & brief introduction “Fund Boutiques & the U.S. Formula” – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANCIAL CENTER SWITZERLAND)

June 17, 2026, Zurich: Insights – “Family Offices & Fund Boutiques” – The Mountain Talks Summit – FUNDPLAT

(Presentation – Markus Hill)

September 24, 2026, Lucerne: “Swiss Digital Finance Conference 2026” – Markus Hill (PARTNER) speaks with Jan Carlos Janke, lecturer in Digital Business & Innovation at Lucerne University of Applied Sciences and Arts – Computer Science

November 10, 2026, Frankfurt: “Frankfurt am Main Financial Center Meets Liechtenstein Financial Center”

(Markus Hill – Moderator – LAFV Liechtenstein Investment Fund Association: Panel & Presentations)

Input, ideas, and suggestions on the topics mentioned above are welcome:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

Source: IPE D.A.CH

FINANZPLATZ FRANKFURT & FINANZPLATZ LIECHTENSTEIN: „Gerade unabhängige Vermögensverwalter, Family Offices, Banken und spezialisierte Asset Manager profitieren von dieser besonderen Positionierung des Fondsplatzes Liechtenstein“ (INTERVIEW – David Gamper, LAFV Liechtensteinischer Anlagefondsverband)

Der Fondsplatz Liechtenstein wächst – Markus Hill sprach für FINANZPLATZ FRANKFURT AM MAIN mit David Gamper, Geschäftsführer des Liechtensteinischen Anlagefondsverbands (LAFV), über die Spezialisierung auf Private-Label-Fonds, die Rolle einer dialogorientierten Aufsicht und die noch immer größte Wachstumsbremse: die internationale Bekanntheit. Weitere Themen sind die jüngste Roadshow in London und die Frage, weshalb der britische Markt für Liechtenstein langfristig besonders interessant ist. Am 10. November 2026 setzt der LAFV den Dialog in Frankfurt fort.

Hill: Wie entwickelt sich die liechtensteinische Fondsbranche in diesem Jahr?
Gamper: Wir können mit dem ersten Halbjahr sehr zufrieden sein. Die Assets under Management sind um rund 9% gestiegen. Etwas mehr als ein Drittel dieses Wachstums ist auf Nettomittelzuflüsse zurückzuführen, der übrige Anstieg auf Kurs- und Währungsgewinne. Auch die Zahl der Fondsneugründungen liegt über dem Vorjahresniveau. Das hat uns durchaus überrascht, denn viele unserer Mitglieder waren gleichzeitig stark mit der Umsetzung der AIFMD II beschäftigt. Diese regulatorischen Anpassungen haben erhebliche personelle und organisatorische Ressourcen gebunden. Umso erfreulicher ist es, dass die Branche ihre Wachstumsdynamik dennoch beibehalten konnte.

David Gamper, LAFV Liechtensteinischer Anlagefondsverband

Hill: Sie waren gerade auf Roadshow in London – nicht zum ersten Mal. Spüren Sie in Großbritannien inzwischen eine Veränderung?
Gamper: Ja, wir sehen eine sehr erfreuliche Entwicklung. Das Fondsdomizil Liechtenstein war in Großbritannien bis vor wenigen Jahren praktisch unbekannt. Wir mussten daher zunächst Grundlagenarbeit leisten und überhaupt ein Bewusstsein für den Standort schaffen. Die gezielte Marktbearbeitung haben wir erst vor wenigen Jahren aufgenommen; gemessen an der Größe des britischen Marktes arbeiten wir nach wie vor mit einem vergleichsweise bescheidenen Budget. Umso erfreulicher ist es, dass unsere Aktivitäten zunehmend Früchte tragen. Die Zahl der Teilnehmenden an unseren Roadshows wächst von Veranstaltung zu Veranstaltung. Wir führen deutlich mehr vertiefte Gespräche mit Asset Managern und Dienstleistern und verzeichnen mehr konkrete Anfragen. Inzwischen zeigt sich das auch in einer wachsenden Zahl von Fondsgründungen britischer Asset Manager in Liechtenstein. Der britische Markt gehört zu den größten und internationalsten Fonds- und Asset-Management-Märkten Europas. Bekanntheit und Vertrauen entstehen dort nicht über Nacht. Die bisherige Entwicklung zeigt jedoch, dass Liechtenstein mit kurzen Entscheidungswegen, hoher regulatorischer Qualität und Zugang zum europäischen Binnenmarkt auf ein zunehmendes Interesse stößt. Wir sind überzeugt: In Großbritannien stehen wir erst am Anfang und verfügen noch über erhebliches Wachstumspotenzial.

Hill: Liechtenstein gilt als wichtiger Standort für Private-Label-Fonds. Worin liegt die besondere Stärke?
Gamper: Liechtenstein hat sich in den vergangenen Jahren ganz bewusst als Kompetenzzentrum für Private-Label-Fonds positioniert. Während große Fondsdomizile wie Luxemburg oder Irland vor allem internationale Asset Manager mit sehr hohen Fondsvolumina adressieren und ihre Strukturen auf Skaleneffekte ausrichten, konzentriert sich Liechtenstein auf ein anderes Marktsegment. Private-Label-Fonds sind bei uns kein Nischenprodukt, sondern der Kern des Fondsmarktes. Deshalb haben alle Beteiligten – Fondsleitungen, Depotbanken, spezialisierte Dienstleister und Finanzmarktaufsicht – ein gemeinsames Interesse daran, die Rahmenbedingungen für Fondsinitiatoren kontinuierlich zu verbessern und Prozesse effizient zu gestalten. Gerade unabhängige Vermögensverwalter, Family Offices, Banken und spezialisierte Asset Manager profitieren von dieser besonderen Positionierung des Fondsplatzes Liechtenstein. Sie finden Ansprechpartner, die ihr Geschäftsmodell verstehen, kurze Entscheidungswege sowie ein regulatorisches Umfeld, das Innovation ermöglicht und zugleich hohe Qualitäts- und Compliance-Standards gewährleistet. Diese Spezialisierung ist ein echter Wettbewerbsvorteil: Fondsinitiatoren sind in Liechtenstein nicht einer von vielen Kunden, sondern stehen im Mittelpunkt. Das ermöglicht eine enge Zusammenarbeit, individuelle Lösungen und eine hohe Servicequalität – Faktoren, die im Private-Label-Geschäft entscheidend sind.

Hill: Welche Rolle spielt die Finanzmarktaufsicht für die Attraktivität des Standorts?
Gamper: Die Finanzmarktaufsicht ist ein wesentlicher Erfolgsfaktor. Ein attraktiver Fondsplatz braucht hohe regulatorische Standards und Rechtssicherheit, aber ebenso eine Aufsicht, die den Dialog mit den Marktteilnehmern sucht und effiziente Prozesse ermöglicht. Genau diese Kombination zeichnet Liechtenstein aus. Ein besonderer Vorteil ist die enge und direkte Kommunikation. Jede Fondsgesellschaft verfügt über einen persönlichen Ansprechpartner bei der Finanzmarktaufsicht. Der regelmäßige Austausch ist nicht nur möglich, sondern ausdrücklich erwünscht. Das ist vor allem bei komplexeren Fondsstrukturen oder innovativen Anlageklassen hilfreich: Ein frühzeitiger Dialog klärt regulatorische Fragen und bereitet den Bewilligungsprozess effizient vor. Die Rollenverteilung bleibt dabei klar. Die Finanzmarktaufsicht übernimmt keine Beratungsfunktion, versteht sich aber als zugängliche und dialogorientierte Behörde. Verena Schlömer von der Finanzmarktaufsicht hat dies kürzlich vor Fondsinitiatoren treffend formuliert: «Wir sind keine Berater, beraten aber gerne mit Ihnen.» Dieser Satz bringt den liechtensteinischen Ansatz sehr gut auf den Punkt: frühzeitig miteinander sprechen, gegenseitiges Verständnis schaffen und Lösungen innerhalb des regulatorischen Rahmens finden. Kurze Wege, feste Ansprechpartner und ein konstruktiver Austausch schaffen Planungssicherheit. So lassen sich auch anspruchsvolle Fondsprojekte effizient umsetzen. Diesen Unterschied schätzen viele Marktteilnehmer im internationalen Vergleich besonders.

Hill: Wie wirkt sich die europäische Regulierung auf einen kleinen Fondsstandort wie Liechtenstein aus?
Gamper: Die europäische Regulierung hat für einen kleinen Fondsstandort natürlich spürbare Auswirkungen. Für kleine und mittelgroße Unternehmen, wie sie hierzulande typisch sind, bedeutet die Umsetzung neuer Anforderungen häufig erheblichen Aufwand und zusätzliche Ressourcen. Gleichzeitig besitzt Liechtenstein einen wichtigen Vorteil: Der Regulator setzt die europäischen Vorgaben zielgerichtet um und vermeidet – anders als manche andere Fondsstandorte – zusätzliche Verschärfungen über die Brüsseler Vorgaben hinaus. Diese pragmatische Herangehensweise schafft ein ausgewogenes Verhältnis zwischen notwendiger Regulierung und Wettbewerbsfähigkeit. Davon profitieren die ansässigen Unternehmen ebenso wie die Fondsinitiatoren. Sie erhalten einen verlässlichen regulatorischen Rahmen, ohne unnötige zusätzliche Hürden. Für einen kleinen Fondsstandort ist es entscheidend, effizient zu bleiben und gleichzeitig die hohen europäischen Standards zu erfüllen.

Markus Hill, FINANZPLATZ FRANKFURT AM MAIN

Hill: Was ist derzeit das größte Hemmnis für weiteres Wachstum?
Gamper: Das größte Hemmnis ist aus unserer Sicht nicht die Qualität des Standorts, sondern seine Bekanntheit. Wer den Fondsstandort Liechtenstein näher kennenlernt, ist in der Regel von den Rahmenbedingungen und der Leistungsfähigkeit des Ökosystems überzeugt. Viele fragen sich dann, weshalb das Wachstum nicht noch stärker ausfällt – und gelangen meist zum gleichen Schluss: Die Stärken Liechtensteins sind international noch immer zu wenig bekannt. Luxemburg und Irland sind seit Jahrzehnten als Fondsdomizile etabliert und investieren erhebliche Mittel in ihre internationale Vermarktung. Unser Verband arbeitet mit einem vergleichsweise begrenzten Budget daran, die Bekanntheit Schritt für Schritt zu erhöhen – mit Roadshows, Social Media und dem direkten Austausch mit Fondsinitiatoren wie Asset Managern, Vermögensverwaltern und Family Offices. Ich bin überzeugt: Je mehr potenzielle Fondsinitiatoren Liechtenstein kennenlernen, desto stärker wird das Wachstum ausfallen. Unsere Aufgabe besteht daher darin, die Sichtbarkeit weiter zu erhöhen und die Stärken des Standorts noch gezielter in die internationalen Märkte zu tragen.

Hill: Wann sind Sie das nächste Mal in Deutschland?
Gamper: Wir werden am 10. November 2026 in Frankfurt sein. Mit dabei sind der stellvertretende Botschafter in Berlin, S.D. Ulrich von Liechtenstein, Klaus Deng, Senior Partner bei Brehmer & CIE. Family Office, Verena Schlömer von der Finanzmarktaufsicht Liechtenstein, Florian Steiger, CEO und Gründer der Icosa Investments AG, Thomas Marte, Präsident des LAFV, und ich selbst. Nähere Informationen und die Möglichkeit zur Anmeldung finden Interessierte auf unserer Website.

Hill: Vielen Dank für das Gespräch.

Finanzplatz Frankfurt trifft Fondsplatz Liechtenstein“ – Veranstaltungshinweis & Anmeldung:

Informationen und Anmeldung

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

Quelle: IPE D.A.CH

FINANZPLATZ FRANKFURT & FINANZPLATZ SCHWEIZ: Künstliche Intelligenz, Quantum Computing, Blockchain – Technologiekonvergenz, digitale Souveränität & Neuordnung der  Finanzarchitektur – 24.9.2026 (INTERVIEW – Jan Carlos Janke, Hochschule Luzern)

Swiss Digital Finance Conference 2026, Digital Sovereignty Index, E-ID und Digital Trust: Künstliche Intelligenz, Blockchain, digitale Identitäten, Quantencomputing und neue Dateninfrastrukturen werden häufig als voneinander getrennte Technologietrends betrachtet. In der Praxis beginnen diese Entwicklungen jedoch zunehmend miteinander zu verschmelzen.

Genau hier setzt die Swiss Digital Finance Conference 2026 der Hochschule Luzern am 24. September 2026 in Rotkreuz an.

Unter dem Leitthema «Technology Convergence – Redefining the Financial Architecture» diskutieren Vertreterinnen und Vertreter aus Finanzwirtschaft, Technologie, Wissenschaft und Praxis, was passiert, wenn aus einzelnen Innovationen eine neue digitale Architektur entsteht.

Doch mit zunehmender technologischer Vernetzung rückt eine weitere Frage in den Mittelpunkt:

Wie souverän sind Unternehmen innerhalb dieser neuen digitalen Strukturen überhaupt noch?

Diese Frage führt direkt zur nächsten Initiative der Hochschule Luzern: dem Digital Sovereignty Index 2026, dessen Ergebnisse am 6. Oktober 2026 in Rotkreuz vorgestellt und mit Vertreterinnen und Vertretern aus Wirtschaft, Technologie und Wissenschaft diskutiert werden.

Über die Verbindung dieser Themen spricht Markus Hill mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik, Projektleiter der Swiss Digital Finance Conference, Co-Leiter des Digital Sovereignty Index sowie Co-Programmleiter des neuen CAS Digital Identity & Trust.

Jan Carlos Janke, Hochschule Luzern

Hill: Herr Janke, warum braucht es aus Ihrer Sicht überhaupt eine Swiss Digital Finance Conference? Es gibt doch bereits zahlreiche Banking-, FinTech- und Technologiekonferenzen.

Janke: Gerade deshalb. Viele Veranstaltungen betrachten einzelne Ausschnitte: AI, Blockchain, Digital Assets, Cyber Security, FinTech oder Regulierung. Unsere Grundannahme ist eine andere: Die eigentlich relevanten Veränderungen entstehen zunehmend an den Schnittstellen dieser Technologien. Die Finanzbranche befindet sich nicht einfach in einer weiteren Digitalisierungswelle. Wir sehen eine Kombination aus künstlicher Intelligenz, hochautomatisierten Prozessen, Blockchain- und Distributed-Ledger-Infrastrukturen, digitalen Identitäten, neuen Formen digitaler Assets und perspektivisch Quantum Computing. Die entscheidende Frage lautet deshalb nicht mehr nur: Welche Technologie setzt sich durch? Sondern: Was geschieht, wenn diese Technologien miteinander interagieren und dadurch neue Geschäftsmodelle, Prozesse und Marktstrukturen ermöglichen? Genau diesen Blick möchten wir mit der Swiss Digital Finance Conference ermöglichen.

Hill: Deshalb lautet das Thema 2026 «Technology Convergence – Redefining the Financial Architecture»?

Janke: Genau. Wir möchten Technologie nicht als Selbstzweck diskutieren. AI kann beispielsweise Prozesse automatisieren, Informationen analysieren und Entscheidungen vorbereiten. Blockchain und Distributed-Ledger-Technologien können neue Transaktions- und Eigentumsstrukturen schaffen. Digitale Identitäten und verifizierbare Nachweise können wiederum klären, wer oder was innerhalb digitaler Prozesse tatsächlich handelt und mit welcher Berechtigung. Wenn künftig zusätzlich autonome AI Agents Transaktionen auslösen oder Geschäftsprozesse eigenständig durchführen, werden diese Fragen noch wichtiger. Damit kommen wir sehr schnell von der einzelnen Technologie zur Architektur: Wie gestalten wir Finanzsysteme, in denen Daten, Identitäten, Assets und automatisierte Akteure sicher und vertrauenswürdig miteinander interagieren können?

Markus Hill, Finanzplatz Frankfurt am Main & Jan Carlos Janke, Hochschule Luzern

Hill: Mit Damir Bogdan haben Sie einen Experten für Business Transformation, AI und Quantum Computing als Keynote Speaker gewonnen. Was erwarten Sie von seinem Beitrag?

Janke: Seine Keynote «Technology Convergence – AI, Quantum Computing and the Race for Execution» bringt eine für uns wichtige Perspektive ein: Technologische Möglichkeiten allein schaffen noch keinen Wettbewerbsvorteil. Entscheidend wird zunehmend die Fähigkeit von Organisationen, unterschiedliche Technologien sinnvoll miteinander zu verbinden und in skalierbare Geschäftsmodelle und Prozesse zu übersetzen. Aus meiner Sicht verschiebt sich damit auch die Managementfrage. Es reicht nicht, zu wissen, welche Technologien relevant werden könnten. Unternehmen müssen entscheiden können, wo sie investieren, welche Fähigkeiten sie selbst kontrollieren möchten, welche Ökosysteme sie nutzen und an welchen Stellen Abhängigkeiten vertretbar sind. Und damit sind wir bereits beim Thema digitale Souveränität.

Hill: Ist das die Verbindung zum Digital Sovereignty Index?

Janke: Ja – und genau deshalb sehe ich die beiden Veranstaltungen nicht isoliert voneinander. Die Swiss Digital Finance Conference fragt zunächst: Wie verändert technologische Konvergenz die Architektur des Finanzsystems? Der Digital Sovereignty Index stellt wenige Tage später die Anschlussfrage: Wie handlungsfähig und selbstbestimmt sind Unternehmen innerhalb dieser zunehmend komplexen digitalen Architektur? Gemeinsam mit unserem Praxispartner ti&m untersucht die Hochschule Luzern mit dem Digital Sovereignty Index, wie Schweizer Organisationen digitale Souveränität einschätzen und welche Fähigkeiten dafür notwendig sind. Dabei geht es unter anderem um strategische und technologische Abhängigkeiten, Daten, Infrastruktur, Governance und die Fähigkeit von Organisationen, ihre digitale Transformation selbstbestimmt zu gestalten. Am 6. Oktober 2026 werden wir die Ergebnisse erstmals öffentlich vorstellen und gemeinsam mit Fachpersonen aus Wirtschaft, Technologie und Wissenschaft diskutieren. Unser Ziel ist dabei keine abstrakte Debatte über technologische Unabhängigkeit. Unternehmen werden auch künftig internationale Technologieanbieter, Cloud-Infrastrukturen, Plattformen und spezialisierte Software nutzen. Die entscheidende Frage ist vielmehr: Wo entsteht aus effizienter Arbeitsteilung eine strategisch problematische Abhängigkeit – und besitzt eine Organisation noch ausreichend Wahlmöglichkeiten, Kompetenzen und Steuerungsfähigkeit, um selbstbestimmt handeln zu können?

Hill: Welche Rolle spielen digitale Identitäten dabei?

Janke: Eine sehr zentrale. Wir bewegen uns in Richtung digitaler Ökosysteme, in denen nicht mehr nur Menschen miteinander interagieren. Unternehmen, Behörden, Plattformen, Maschinen und zunehmend auch AI Agents müssen Rollen, Berechtigungen und Nachweise besitzen. Digitale Identität bedeutet deshalb weit mehr als Login oder Authentifizierung. Mit der Schweizer E-ID, der swiyu Wallet, der Vertrauensinfrastruktur des Bundes und Verifiable Credentials entsteht gerade eine Infrastruktur, auf deren Basis vertrauenswürdige digitale Interaktionen wesentlich einfacher und stärker automatisiert werden können. Diese Entwicklung beschäftigt uns sowohl in der Forschung als auch in verschiedenen Ökosystemen, unter anderem im Umfeld von DIDAS – Digital Identity and Data Sovereignty Association und dem DIDAS Launchpad for the swiyu Ecosystem. Die grundlegende Idee dahinter ist wichtig: Menschen und Organisationen sollen digitale Nachweise vertrauenswürdig nutzen können, ohne bei jeder Interaktion wieder vollständige Datenbestände austauschen oder zentrale Plattformen als alleinige Vertrauensinstanz benötigen zu müssen. Für mich ist das ein gutes Beispiel dafür, dass digitale Souveränität nicht bedeutet, sich technologisch abzuschotten. Im Gegenteil: Souveränität entsteht durch Wahlmöglichkeiten, Interoperabilität und bewusst gestaltete digitale Ökosysteme.

Hill: Sie übertragen diese Themen inzwischen auch in die Weiterbildung der Hochschule Luzern.

Janke: Ja. Genau hier schliesst sich für mich der Kreis zwischen Forschung, Praxis und Weiterbildung. Im Themenfeld Digital Business & Innovation der Hochschule Luzern beschäftigen wir uns mit der Frage, wie digitale Technologien Geschäftsmodelle, Prozesse und ganze Organisationen verändern – und wie Unternehmen diese Transformation aktiv gestalten können. Dabei geht es bewusst nicht nur um einzelne Technologien. Wir betrachten das Zusammenspiel von Technologie, Geschäftsmodellen, Innovation, Organisation und digitalen Ökosystemen. Ein neuer Baustein innerhalb dieses Themenfelds ist der CAS Digital Identity & Trust, den ich gemeinsam mit Prof. Dr. Oliver Gilbert leite. Hier betrachten wir digitale Identitäten, E-ID, Wallets und Verifiable Credentials nicht nur technologisch. Ebenso wichtig sind Geschäftsmodelle, Governance, Trust Frameworks, Interoperabilität, digitale Ökosysteme und digitale Souveränität. Denn Unternehmen benötigen künftig Fach- und Führungskräfte, die diese unterschiedlichen Perspektiven zusammenbringen können. Das ist letztlich dieselbe Logik wie bei der Swiss Digital Finance Conference: Technologie, Business und Governance lassen sich immer weniger getrennt voneinander betrachten.

Hill: Warum ist gerade der Finanzsektor für diese Entwicklung interessant?

Janke: Die Finanzindustrie ist wahrscheinlich einer der Bereiche, in denen diese Konvergenz besonders deutlich wird. Banken verfügen bereits über komplexe Identitäts-, Compliance- und Transaktionsinfrastrukturen. Gleichzeitig entstehen neue Möglichkeiten durch AI, Tokenisierung, digitale Assets, automatisierte Geschäftsprozesse und digitale Credentials. Stellen Sie sich beispielsweise einen stärker automatisierten Finanzprozess vor, in dem nicht nur die Identität eines Kunden geprüft wird, sondern auch Unternehmenszugehörigkeit, Vertretungsberechtigung oder regulatorisch relevante Nachweise digital und maschinenlesbar überprüft werden können. Wenn solche Nachweise interoperabel verfügbar sind, können Prozesse fundamental neu gedacht werden. Verbindet man dies perspektivisch mit AI Agents, entsteht eine weitere Dimension. Dann müssen wir nicht nur wissen, wer ein Mensch ist, sondern auch: Für wen handelt ein digitaler Agent? Welche Befugnisse besitzt er? Und auf welcher Grundlage darf er eine bestimmte Transaktion auslösen? Das sind gleichzeitig Fragen von Technologie, Governance, Haftung, Regulierung, Cyber Security und Vertrauen.

Hill: Frankfurt und die Schweiz sind zwei wichtige Finanz- und Innovationsstandorte. Wo sehen Sie Möglichkeiten für einen stärkeren Austausch?

Janke: Sehr viele. Ich habe selbst mehrere Jahre in Frankfurt gearbeitet und erlebe die beiden Ökosysteme als sehr komplementär. Frankfurt besitzt eine enorme Konzentration von Banken, Asset Managern, Regulierung, Infrastrukturunternehmen und institutionellen Investoren. Die Schweiz wiederum verfügt über ein starkes Innovationsökosystem rund um FinTech, Blockchain, Digital Assets, digitale Identitäten und neue digitale Vertrauensinfrastrukturen. Gerade bei Themen wie Tokenisierung, AI im Finanzsektor, Digital Identity oder digitaler Souveränität lohnt sich deshalb der Austausch über Länder- und Ökosystemgrenzen hinweg. Technologische Transformation hält sich ohnehin nicht an Landesgrenzen. Die Swiss Digital Finance Conference am 24. September bietet dafür aus meiner Sicht eine ideale Plattform.

Hill: Was sollen die Teilnehmerinnen und Teilnehmer am Ende der Swiss Digital Finance Conference mitnehmen?

Janke: Im Idealfall nicht einfach eine Liste neuer Technologien. Ich möchte, dass sie Zusammenhänge erkennen. Welche Technologien beginnen sich gegenseitig zu verstärken? Welche neuen Geschäftsmodelle entstehen daraus? Welche Infrastruktur benötigt man dafür? Wo entstehen neue Abhängigkeiten? Und welche Fähigkeiten muss meine Organisation heute aufbauen, um morgen noch selbstbestimmt entscheiden zu können? Wenn jemand am nächsten Morgen im Unternehmen nicht fragt: «Brauchen wir jetzt auch AI, Blockchain oder Quantum?» sondern stattdessen: «Wie verändert die Kombination dieser Entwicklungen unsere zukünftige Architektur und unsere strategischen Handlungsmöglichkeiten?» dann haben wir viel erreicht. Und damit endet die Diskussion am 24. September nicht. Im Gegenteil. Ich sehe die Swiss Digital Finance Conference am 24. September und die Präsentation des Digital Sovereignty Index am 6. Oktober als zwei Stationen derselben Diskussion. Die erste Veranstaltung blickt stärker auf die technologische Zukunft der Finanzarchitektur. Die zweite schafft eine datenbasierte Standortbestimmung: Wie gut sind Schweizer Organisationen auf genau diese Zukunft vorbereitet – und wie souverän können sie ihre digitale Transformation tatsächlich gestalten? Dazwischen liegen Themen wie E-ID, digitale Identitäten, Verifiable Credentials, swiyu, AI, Cloud, Blockchain und neue digitale Ökosysteme. Genau diese Verbindung von Technologie, Business und Transformation prägt auch das Themenfeld Digital Business & Innovation der Hochschule Luzern und den neuen CAS Digital Identity & Trust. Was all diese Themen verbindet, ist letztlich eine zentrale Managementfrage: Wie nutzen wir die Möglichkeiten einer immer stärker vernetzten digitalen Welt, ohne dabei die Kontrolle über unsere eigene Handlungsfähigkeit zu verlieren? Genau darüber sollten Finanzwirtschaft, Technologieunternehmen, Wissenschaft und Politik jetzt gemeinsam diskutieren.

Über Jan Carlos Janke

Jan Carlos Janke ist Dozent im Themenfeld Digital Business & Innovation an der Hochschule Luzern – Informatik.

Er ist Projektleiter der Swiss Digital Finance Conference, Co-Leiter des Digital Sovereignty Index 2026 und Co-Programmleiter des CAS Digital Identity & Trust.

Seine Arbeit bewegt sich an der Schnittstelle von Digital Finance, technologischer Innovation, digitalen Identitäten, Blockchain, Digital Assets, digitalen Ökosystemen und digitaler Souveränität.

Über Markus Hill (PARTNER: Swiss Digital Finance Conference 2026)

Markus Hill ist unabhängiger Asset-Management-Consultant und seit vielen Jahren als Fachautor, Moderator und Interviewer an der Schnittstelle von Asset Management, Fondsindustrie und Finanzwirtschaft tätig.

Weiterführende Informationen

Swiss Digital Finance Conference 2026 – 24. September 2026

Swiss Digital Finance Conference

Digital Sovereignty Index – Präsentation und Diskussion am 6. Oktober 2026

www.hslu.ch

HSLU Themenfeld Digital Business & Innovation

www.hslu.ch.de-ch.informatik

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

24.9.2026, Luzern: „Swiss Digital Finance Conference 2026“ – Markus Hill (PARTNER) spricht mit Jan Carlos Janke, Dozent im Themenfeld Digital Business & Innovation der Hochschule Luzern – Informatik

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Photo: Pixabay

Finanzplatz Frankfurt & Finanzplatz Schweiz: „US Direct Lending und europäisches Private Debt laufen zwar unter dem gleichen Begriff – sind aber strukturell zwei verschiedene Märkte“ (Interview –  Mario Almer & Florian Wegmann, DANEO Partners AG)

Private Debt ist in der institutionellen Kapitalanlage längst kein Randthema mehr. Gerade im aktuellen Marktumfeld wird jedoch genauer hingeschaut: Welche Segmente bieten noch attraktive risikoadjustierte Renditen? Wo entstehen Spätzyklus-Signale? Und wie unterscheiden sich US Direct Lending und europäische Corporate-Credit-Strategien in Struktur, Wettbewerb, Covenants und Nähe zum Kreditnehmer? Markus Hill sprach für FINANZPLATZ FRANKFURT mit Mario Almer und Florian Wegmann, DANEO Partners AG, über die zunehmende Differenzierung innerhalb der Anlageklasse, über Chancen im europäischen und DACH-fokussierten Mittelstand sowie über die Fragen, die institutionelle Investoren in Deutschland und der Schweiz derzeit besonders beschäftigen. Im Mittelpunkt stehen dabei nicht Marketing-Schlagworte, sondern Kreditqualität, Selektion, Besicherung, Monitoring und die Frage, wo Private Debt im Portfolio langfristig sinnvoll eingesetzt werden kann.

Hill: Gegenwärtig wird in der Fachpresse häufig das Thema „US Direct Lending versus Private Debt in Europa“ kritisch diskutiert. Was gibt es hier zu beachten, was sind die wesentlichen Unterschiede bei dieser Betrachtung aus Ihrer Perspektive?
Wegmann: US Direct Lending und europäisches Private Debt laufen zwar unter dem gleichen Begriff – sind aber strukturell zwei verschiedene Märkte. Das wird von vielen Investoren aktuell erst richtig wahrgenommen. Der US-Markt ist tiefer, reifer und standardisierter. Genau das ist heute aber auch sein Problem: Der Wettbewerb ist massiv gestiegen, Spreads haben sich komprimiert, Covenants wurden aufgeweicht und Leverage-Niveaus sind gestiegen. Ein Großteil des Kapitals fließt in große, sponsor-getriebene Transaktionen (also von Private-Equity-Fonds gehaltene Firmen) mit aggressiven EBITDA-Adjustments und zunehmenden Payment-in-Kind-Strukturen – Mechanismen, die wirtschaftliche Schwäche beim Kreditnehmer verschleiern können. Bereinigt man die Ausfallraten um diese Instrumente, liegt die sogenannte ‘Shadow Default Rate’ im US-Markt mittlerweile bei rund 5–6% – deutlich höher als die offiziell kommunizierten Zahlen und ein klassisches Zeichen später Kreditzyklen.
Europa ist fragmentierter, weniger effizient – und genau deshalb aus unserer Sicht heute attraktiver. Banken dominieren noch immer einen Großteil der Unternehmensfinanzierung, ziehen sich aber regulierungsbedingt zunehmend zurück – Basel IV beschleunigt diesen Trend. In der Schweiz kommt ein weiterer struktureller Faktor hinzu: Mit dem Wegfall der Credit Suisse ist ein bedeutender Kreditgeber im mittleren Marktsegment verschwunden. Das spüren Unternehmen und Intermediäre im Markt direkt und schafft Raum für spezialisierte Private-Credit-Anbieter, insbesondere im Lower Mid Market Bereich. Europäische Transaktionen weisen typischerweise konservativere Leverage-Niveaus, stärkere Covenants und attraktivere risikoadjustierte Spreads auf – und für Euro-Investoren entfällt das Währungsabsicherungsproblem, das einen vermeintlichen US-Renditevorteil häufig neutralisiert. Genau hier finden wir Situationen, die wir direkt mit den Eigentümern und Unternehmern aushandeln und maßgeschneidert strukturieren können – meist erstrangig besichert, mit starken Covenants und attraktivem Pricing, abseits des Gedränges im US-dominierten Direct-Lending-Markt.
Almer: Was ich in Gesprächen mit institutionellen Investoren ergänzen würde: Auch in Europa muss man differenzieren. Große (Private-Equity-)Sponsor-getriebene Deals im Upper Mid Market zeigen nach unserer Einschätzung zunehmend dieselben Tendenzen wie in den USA. Entscheidend sind Selektion und der Fokus auf das richtige Segment. Wir bei Daneo Partners sind seit 2018 ausschließlich im europäischen, DACH-fokussierten Mittelstand aktiv – im Finanzierungssegment zwischen 10-75 Mio. Euro, wo große angelsächsische Plattformen nicht effizient skalieren können und lokale Banken zu klein oder zu reguliert sind.

Florian Wegmann, DANEO Partners AG

Hill: Welche Rolle sollte Private Debt bei der Allokation generell bei institutionellen Investoren einnehmen?
Almer: Private Debt hat sich auch in Europa von einer Nischenstrategie zu einer etablierten Anlageklasse entwickelt. Insbesondere in Deutschland wird Private Debt mittlerweile bei vielen institutionellen Investoren als Kernbaustein in einem gut diversifizierten Portfolio betrachtet. Senior besicherte Direktkredite kombinieren dabei geringe Volatilität mit Renditen, die mit eigenkapitalähnlichen Erträgen konkurrieren können. Für Pensionskassen und Vorsorgewerke ist zudem entscheidend, was Public Credit strukturell nicht leisten kann: direkte Vertragsbeziehung zum Kreditnehmer, aktives Monitoring und die Möglichkeit, frühzeitig zu intervenieren und Einfluss zu nehmen, wenn sich eine Situation verändert. Dies bietet eine sinnvolle Ergänzung zu bestehenden Public-Credit-Allokationen. Die Allokation sollte strategisch erfolgen – mit klarem Fokus auf Qualität des Managers und der Strukturen. Wir beobachten zudem ein steigendes Interesse europäischer institutioneller Investoren an europäischen Managern, mit dem Ziel, Exposure aus dem US-Markt in die hiesigen Märkte umzuschichten. Das bestätigt uns in der Überzeugung, dass wir mit unserer Strategie richtig aufgestellt sind.

Hill: Als Schweizer Fondsboutique stehen Sie im Dialog mit institutionellen Investoren in der gesamten DACH-Region. Welche Themen stehen hier im Vordergrund?
Almer: Die Gespräche mit institutionellen Investoren drehen sich momentan stark um Risiken und weniger um Rendite. Drei Themen dominieren klar. Dominant ist aktuell die kritische Berichterstattung rund um Private Debt in den USA: Investoren haben selber substantiellen USA-Exposure oder lesen die Presse, nehmen die Warnsignale wahr und fragen gezielt nach, wie wir uns von diesen Entwicklungen abgrenzen – Stichworte Covenant-lite, hohe Leverage, Payment-in-Kind.
Zweitens das makroökonomische und geopolitische Umfeld: Wie resilient ist das Portfolio bei einer weiteren konjunkturellen Eintrübung? Was passiert bei einem Workout? Wie schnell kann man reagieren, und welchen Schutz bieten die Strukturen?
Drittens das Thema Bewertung und Leverage: Viele Investoren machen sich Sorgen um Exposure in stark überbezahlten, hochverschuldeten Unternehmen – oft in großen Sponsor-Deals (Thema US Sponsored SaaS Firmen). Die Frage, ob und wie man dort investiert ist, und wie man das Thema sieht, wird zunehmend kritisch beurteilt.

Mario Almer, DANEO Partners AG


Wegmann: Speziell bei deutschen Investoren kommt ein weiteres Thema hinzu: Viele haben in den vergangenen Jahren unter dem Label „Private Credit“ insbesondere in immobilienbesicherte Finanzierungen – Mezzanine, Whole Loans – in Deutschland investiert und dabei schmerzhafte Erfahrungen gemacht. Das hat das Vertrauen in die Anlageklasse teilweise belastet und führt zu berechtigten Fragen rund um Abgrenzung und Strukturqualität. Wir erklären dann gerne unsere Corporate Credit Strategie: mittelständische Unternehmen in der DACH-Region, erstrangig besichert, ohne exzessiven Leverage und mit direktem Zugang zum Management.

Hill: Sie vertiefen aktuell den Dialog mit Investoren in Deutschland. Gibt es hier Unterschiede bei der Betrachtung von Private Debt, Finanzplatz Deutschland versus Finanzplatz Schweiz?
Almer: Ja, durchaus. In Deutschland ist die strategische Allokation institutioneller Investoren in Private Credit bereits deutlich weiter fortgeschritten, als in der Schweiz. Deutsche Pensionskassen und Versorgungswerke haben die Anlageklasse früher und breiter in ihre Portfolios integriert. Laut dem aktuellen Investor Survey des Bundesverbands Alternative Investments (BAI) liegt die durchschnittliche strategische Allokation in Private Debt bereits bei 3,3%. In der Schweiz ist die Durchdringung noch geringer – das Thema gewann aber die letzten Jahre klar an Dynamik. Inhaltlich unterscheiden sich die Fragen kaum: Beide Märkte interessieren sich für Sicherheit, Transparenz und Track Record. Auffällig ist zudem, dass Pensionskassen – sowohl in Deutschland als auch in der Schweiz – zunehmend Interesse zeigen, mittelständische Unternehmen im heimischen Markt direkt zu unterstützen. So wurde in der Schweiz per 1. Januar 2022 die Anlagerichtlinien für Vorsorgeeinrichtungen erweitert. Seither dürfen diese „nichtkotierte schweizerische Anlagen“ als eigene strategische Anlageklasse führen. Zulässig ist die Kapitalvergabe gegenüber Schuldnern (Private Debt) und im Sinne von Beteiligungen (Private Equity).

Markus Hill, Finanzplatz Frankfurt am Main

Hill: Wo sehen Sie gegenwärtig die größten Chancen und Herausforderungen im Private Debt-Markt?
Wegmann: Wir sehen derzeit besonders attraktive Chancen im europäischen Lower Mid Market Bereich, einem strukturell mit Fremdkapital unterversorgten Segment. Während sich Banken zunehmend zurückziehen, können große internationale Plattformen und Manager in diesem Bereich häufig nicht effizient skalieren. Gleichzeitig ist in den vergangenen Jahren ein großer Teil des Kapitals in großvolumige, sponsorgetriebene Transaktionen geflossen. Dies hat zu intensivem Wettbewerb, steigenden Leverage-Niveaus und einer Erosion der Kreditstandards (und Margen) geführt – insbesondere im US-Markt. Europa wird aktuell nach unserer Beobachtung von institutionellen Investoren klar bevorzugt: Das Fundraising für europäische Private-Credit-Fonds erreichte 2025 einen Rekordwert und der europäische Mid-Market gilt als „Lender’s Market” mit besseren Strukturen und stärkeren Covenants. Allerdings beobachten wir auch hier einen zunehmenden Deployment-Druck: Große Fonds mit erheblichem „Dry Powder” drängen in kleinere Segmente, was den Wettbewerb auch im „Core“ Mid-Market erhöht und die Selektivität beim Underwriting umso wichtiger macht. Vor diesem Hintergrund sehen wir eine klare Opportunität in weniger kompetitiven Transaktionen mit solider Struktur, attraktivem Pricing und stärkerem Einfluss auf die Kreditgestaltung.
Almer: Als größte Herausforderung sehen wir die zunehmende Verunsicherung – geopolitisch, aber auch innerhalb der Anlageklasse selbst. Sollten sich die Spannungen im US-dominierten Segment weiter zuspitzen, könnten Verwerfungen entstehen, die das Vertrauen der Investoren in Private Debt generell belasten und die Kapitalbeschaffung erschweren. Wir sehen uns jedoch gut positioniert – auch in einem schwierigeren Umfeld: Als lokal verwurzelter DACH-Manager mit proprietärem Dealflow, Fokus auf den Lower-Mid-Market und konsequent stark besicherten Strukturen.

Hill: Vielen Dank für das Gespräch.

Dialog & Information:

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – KANAL

FINANZPLATZ FRANKFURT AM MAIN auf LINKEDIN – GRUPPE

FONDSBOUTIQUEN auf LINKEDIN – KANAL

FINANZPLATZ-FRANKFURT-MAIN.DE, DACHLI-Region & FONDSBOUTIQUEN.DE (2026) – Themen, Interessen, Dialog (Auswahl & „Snapshots“)

25.2.2026, Frankfurt – „Finanzplatz Frankfurt am Main meets Wealthmanagement“

(Markus Hill – Moderation: Christian Neuhaus – FINVIA, Sven Karkossa – Capitell Vermögens-Management AG, Noel Zeh – Wunderland Capital)

26.2.2026, Frankfurt – „Forum für Digitale Vermögenswerte (FDV)“

Redaktion – Themenspecial „Finanzplatz Frankfurt am Main meets Wealthmanagement & Digital Assets“

(Interviews / Gastbeiträge, “Support” & MORE: info: markus-hill.com)

17.3.2026, Frankfurt – Private Markets Excellence Forum – „Private Markets, Family Offices & Stiftungen – Due Diligence & Ausblick 2026”

(Markus Hill – Fireside Chat: J. Paulo Dos Santos – Geschäftsführer, VIRATIO GmbH)

Interview mit Christian Hommens – SMART IMPACT INVESTING & PRIVATE MARKETS

Frühjahr 2026: Investorenstudie „Präferenzen institutioneller Investoren bei Immobilien & Alternative Investments“

(Markus Hill – Moderation, Podcast: Sebastian Thürmer, “artis & x” – Beispiel 2025)

16.4.2026 – „köln let’s talk“ – Bettina Timmler – Immobilien & Dialog

(Medienpartnerschaft)

12.5.2026, Frankfurt: „Value Investing & Rohstoffe & MORE“

(Markus Hill – Moderation & Kurzintro „Fondsboutiquen & USA-Formel“ – Alex J. Rauschenstein & Urs Marti, SIA FUNDS AG – FINANZPLATZ SCHWEIZ)

17.6.2026, Zürich: Insights – “Family Offices & Fondsboutiquen” – The Mountain Talks Summit – FUNDPLAT

(Vortrag – Markus Hill)

10.11.2026, Frankfurt: „Finanzplatz Frankfurt am Main meets Finanzplatz Liechtenstein“

(Markus Hill – Moderation – LAFV Liechtensteinischer Anlagefondsverband: Panel & Vorträge)

Input, Ideen & Anregungen zu den oben genannten Themen sind willkommen:

info@markus-hill.com / +49 (0) 163 4616 179

Foto: Pixabay

QUELLE: IPE D.A.CH